
Les réserves de crypto-monnaie

La Russie adopte les crypto-monnaies pour les paiements transfrontaliers : Le bitcoin pourrait-il changer la donne ?
par Ryan Shea
Principaux enseignements
- Les annonces précédentes des décideurs politiques russes montrent qu'ils ne sont pas naturellement prédisposés à l'égard des crypto-monnaies.
- Néanmoins, en réponse aux sanctions imposées après l'invasion de l'Ukraine, ils ont signalé l'équivalent d'un demi-tour de frein à main en ce qui concerne les crypto-monnaies sur un point important, leur utilisation pour les paiements internationaux.
- En effet, ils ont conclu qu'"il est impossible de se passer des règlements transfrontaliers en crypto-monnaies" et le Premier ministre a fixé une date limite au 19 décembre pour proposer une législation sur les crypto-monnaies en vue d'une mise en œuvre l'année prochaine. Les paroles se transforment en actes.
- Les répercussions pourraient être considérables et entraîner éventuellement une transformation en profondeur du fonctionnement du système financier international.
- Pour évaluer l'impact des propositions russes sur les crypto-monnaies, il faut non seulement être attentif à cette possibilité, mais aussi avoir une idée précise de ce à quoi pourrait ressembler un tel système et des crypto-monnaies qui seraient susceptibles d'être impliquées, car toutes ne sont pas adaptées.
- Sans vouloir en dévoiler trop, l'un d'entre eux, dont le fondement est le bitcoin, est tout à fait approprié.
En janvier dernier, la banque centrale russe a proposé d'interdire toutes les opérations liées aux crypto-monnaies, y compris les échanges, l'émission et le minage, ainsi que de bloquer la rampe d'entrée et de sortie du rouble afin de réduire encore l'attrait de la possession de crypto-monnaies.[1]. Plus récemment, en juillet, le président Poutine a signé un projet de loi interdisant l'utilisation des crypto-monnaies comme moyen de paiement pour les biens et services nationaux[2]. De telles annonces montrent que les décideurs politiques russes ne sont pas naturellement prédisposés à l'égard des crypto-monnaies.
Tourner le frein à main
Néanmoins, après l'imposition de sanctions économiques et financières généralisées par les pays occidentaux à la suite de leur invasion de l'Ukraine, y compris le gel de $450 milliards des réserves de change de sa banque centrale, les décideurs politiques russes ont signalé l'équivalent d'un demi-tour au frein à main en ce qui concerne les crypto-monnaies sur un point important, leur utilisation pour les paiements internationaux[3].
Selon un récent rapport de l'agence de presse Tass, le vice-ministre des finances Alexei Moiseev a déclaré que la banque centrale russe avait accepté de légaliser les crypto-monnaies pour les paiements transfrontaliers après avoir conclu que "Il est impossible de se passer des règlements transfrontaliers en crypto-monnaies.[4]. La Russie n'est pas le seul pays à avoir récemment annoncé de telles mesures. L'Iran, une semaine auparavant, a également annoncé qu'il approuvait l'utilisation de crypto-monnaies pour payer les importations[5].
Comme je l'ai indiqué dans une note de recherche publiée au moment de l'incursion en Ukraine[6]...
« … La Russie s’est retrouvée de fait isolée du secteur financier mondial traditionnel et, ce faisant, elle a compris – sans parler d’autres nations telles que la Chine – que les réserves de devises fiduciaires qu’elle accumule à l’étranger peuvent être bloquées par décret gouvernemental, ce qui les rend pratiquement inutiles au moment où on en a le plus besoin. Dans ces conditions, il est difficile d’imaginer qu’elles ne précipitent pas leurs projets visant à se diversifier davantage au détriment des actifs de réserve classiques – tels que le dollar américain – au profit d’actifs ne pouvant faire l’objet d’aucune interdiction, comme les cryptomonnaies décentralisées, même si celles-ci ne répondent pas aux critères habituels de liquidité qui leur sont normalement imposés. »
Le réchauffement de la Russie (et d'autres États-nations) à l'égard des crypto-monnaies était prévisible il y a plusieurs mois. Cependant, il y a maintenant une dynamique dans ce sens - les paroles se transforment en actes[7] – il convient de s'interroger sur les implications pour l'ensemble du secteur des cryptomonnaies.
Pour certains, la réponse est sans ambiguïté haussière, basée sur l'hypothèse qu'elle générera des flux de capitaux plus importants dans les crypto-monnaies. Pour d'autres, elle est baissière, car elle renforcera la stigmatisation de l'illégalité des crypto-monnaies et entraînera probablement une répression encore plus importante de la part des régulateurs, en particulier dans les pays occidentaux, ce qui entravera l'adoption des crypto-monnaies à plus grande échelle. Les deux arguments sont logiquement cohérents, mais à mon avis, l'impact pourrait être encore plus profond. En effet, il pourrait entraîner un changement fondamental dans la manière dont le système financier international fonctionne.[8].
Enseignements tirés
Pour commencer, il est important de reconnaître que la Russie, et le monde en général, ont tiré deux leçons essentielles depuis le début de la guerre en Ukraine. La première leçon est que la Russie produit beaucoup de choses que les autres pays continuent à vouloir, les combustibles fossiles étant en tête de liste, parce qu'il n'y a pas de substituts facilement disponibles, en particulier à court et à moyen terme[9]. La deuxième leçon, à laquelle il est fait allusion dans la citation ci-dessus, est qu'il existe un équivalent en monnaie fiduciaire de la célèbre phrase sur les crypto-monnaies "Pas vos clés, pas vos pièces de monnaie et ce, même lorsqu'il existe une relation commerciale de longue date, comme c'est le cas entre la Russie et l'Occident.[10].
Les implications qui découlent de ces leçons sont doubles. Non seulement la Russie et nombre de ses partenaires commerciaux sont incités à poursuivre leurs échanges bilatéraux, malgré les sanctions occidentales et le risque associé d'être soumis à des sanctions secondaires, mais la Russie est incitée à demander le paiement de ses exportations sous une forme hors de portée, c'est-à-dire non bannissable par les gouvernements d'autres États-nations, en particulier les États-Unis. Les incitations sont importantes, comme l'a dit un jour Charlie Munger, l'associé de Warren Buffet, "Montrez-moi l'incitation, je vous montrerai le résultat"..
La plupart des commentaires des médias sur les dernières annonces de crypto-monnaies russes se concentrent sur leur potentiel à contourner les sanctions et donc à faciliter la poursuite du commerce bilatéral (première leçon). Il s'agit incontestablement d'un aspect important, mais ce qui est souvent négligé, c'est l'aspect non bannissable (deuxième leçon), qui revêt une importance particulière pour la Russie car, depuis le début des années 2000, elle exporte généralement plus de biens et de services qu'elle n'en importe.
Pourquoi cela est-il important ? Je m'explique.
L'année dernière, les exportations russes se sont élevées à $550 milliards, contre $378 milliards d'importations, un écart qui contribue directement à l’un des plus importants excédents courants au monde (stimulé par la flambée des prix du gaz et du pétrole, le solde courant de la Russie a triplé pour atteindre plus de $167bn – voir graphique).
L'excédent de la balance des opérations courantes représente la variation des créances d'un pays sur les actifs du reste du monde, représentée dans les statistiques de la balance des paiements par un déficit correspondant du compte de capital et du compte financier.[11].
Principaux excédents et déficits de la balance courante (estimations du FMI pour 2022 – en milliards de dollars US$)
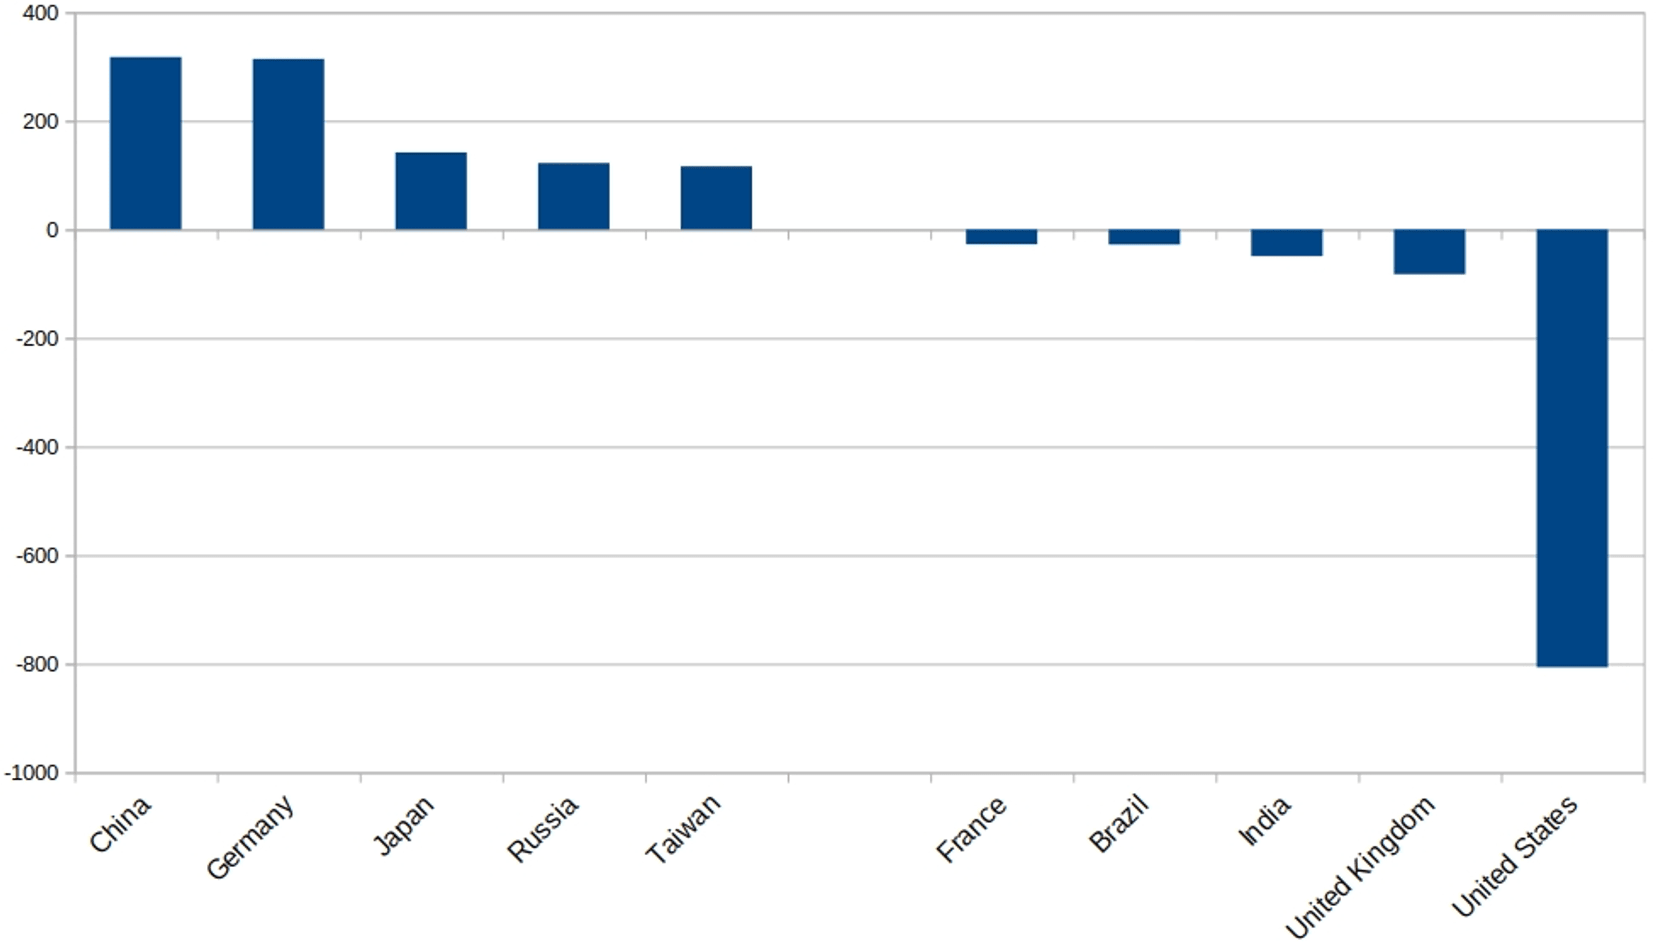
Comme le montre également le graphique ci-dessus, le pays qui accuse le plus grand déficit de la balance courante au niveau mondial est les États-Unis (environ $800 milliards en 2021). Il ne s'agit pas d'une évolution récente, mais d'une tendance persistante depuis des décennies. En raison de leur statut de première monnaie de réserve internationale, qui génère des entrées de capitaux persistantes en provenance du reste du monde, les États-Unis sont en mesure de dépenser systématiquement plus qu'ils ne gagnent. C'est ce que l'ancien ministre français des finances, Valéry Giscard d'Estaing, appelait dans les années 1960 le "système américain". "privilège exorbitant"[12].
Les sommes en jeu ne sont pas négligeables. Les créances accumulées par le reste du monde sur les États-Unis s'élèvent à $18tr, soit 70% de leur PIB nominal.[13]. Il s'agit d'un chiffre considérable, qui éclipse celui de n'importe quel autre pays (le Royaume-Uni vient loin derrière avec un déficit d'investissement international net d'un peu moins de $1tr, soit près de 20 fois moins). Des emprunts internationaux d'une telle ampleur inquiétaient déjà certaines nations créancières, dont la Chine et la Russie, qui s'inquiétaient de la capacité des États-Unis à honorer leurs créances. L'imposition de sanctions, en particulier le gel des réserves de change de la banque centrale russe, qui font partie de ces créances, ne fait qu'exacerber les inquiétudes préexistantes concernant la détention d'actifs libellés en dollars américains. Une dépréciation du dollar américain peut être mal accueillie, car elle réduit la valeur des créances des investisseurs étrangers, mais si ces créances sont interdites, elles deviennent effectivement sans valeur. Pour tout investisseur, y compris les gestionnaires de réserves, retour de le capital l'emporte toujours sur le rendement du capital.
L'analyse des déséquilibres mondiaux n'est peut-être pas la tasse de thé de tout le monde (je m'en excuse), mais ce qu'elle sous-tend, c'est la puissance de la position américaine au sein du système mondial de monnaie fiduciaire. Cela signifie que la plupart des nations, et pas seulement la Russie, dépendent de la bonne volonté continue des États-Unis. Lorsque les relations internationales sont bonnes, le fait que le système monétaire soit dominé par un seul acteur - c'est-à-dire très centralisé - n'est pas forcément très inquiétant. Mais, comme aujourd'hui, lorsque les relations internationales se détériorent et que la confiance entre les États-nations s'effrite, cela devient rapidement problématique.
Pour les pays, comme la Russie, qui enregistrent des excédents courants et accumulent des capitaux étrangers dans le processus, et qui ne sont plus à l'aise avec la confiance des États-Unis, la solution n'est pas seulement de trouver une alternative au dollar américain, mais d'en trouver une qui soit également en dehors de la sphère d'influence des États-Unis. Cette proposition est beaucoup plus délicate. Par exemple, elle exclut la majorité des monnaies que les pays détiennent généralement comme réserves internationales, telles que l'euro, la livre sterling ou le yen.
Alternatives basées sur les crypto-monnaies
De toute évidence, la Russie considère que les crypto-monnaies sont la voie à suivre. Elle est le pionnier des crypto-monnaies pour les États-nations et ses progrès seront suivis de près par les autres. En effet, dès le départ, la Russie n'agira pas de manière isolée car elle envisage d'utiliser les crypto-monnaies pour les paiements transfrontaliers, ce qui implique nécessairement la participation d'au moins un autre État-nation[14].
Les premiers pas seront sans doute hésitants, mais si tout se passe aussi bien que lors de la récente « Merge » d’Ethereum (au fait, félicitations à Vitalik et à son équipe, c'était une sacrée prouesse technique), alors l'utilisation des cryptomonnaies pour les paiements transfrontaliers pourrait se généraliser à grande échelle, d'autant plus que le système actuel de paiements transfrontaliers est loin d'être idéal : il est coûteux, lent, manque de transparence et est complexe.
Pour illustrer cela, examinons le graphique ci-dessous, extrait d'un récent document de travail de la BCE.[15] en se penchant sur les systèmes de paiements transfrontaliers. Il présente le processus actuel du point de vue de la comptabilité financière. Six institutions financières (souvent plus) sont nécessaires, dont deux sont des banques centrales qui se situent toujours au cœur des transactions transfrontalières. C’est ce qui confère aux gouvernements – les supérieurs hiérarchiques ultimes des banques centrales – leur « pouvoir » réglementaire international, y compris leur capacité à interdire certaines transactions ou certains actifs.
Non instantané[16] Les paiements transfrontaliers par l'intermédiaire des banques correspondantes

Comme le reconnaissent volontiers les auteurs du document de travail, le système actuel est manifestement loin d'être parfait et le rend mûr pour être remplacé (même SWIFT, le système mondial de paiements transfrontaliers, revisite la technologie blockchain, ce qui constitue un aveu implicite que le système actuel a besoin d'être amélioré[17]), en particulier lorsqu'elle exige également que les utilisateurs fassent confiance à un acteur très centralisé dont les objectifs peuvent ne plus correspondre aux leurs.
M. Big
Si je suggère que cela pourrait marquer la naissance d'un nouveau système monétaire international pour rivaliser avec le système fiduciaire actuel, c'est parce qu'il y a un État-nation en particulier qui apprécie sans aucun doute les avantages d'une alternative au système actuel : La Chine, une grande économie, profondément intégrée dans le commerce mondial avec $3,2 trillions de réserves de change. C'est le plus grand partenaire commercial de la Russie après l'UE[18] et les États-Unis ont récemment déclaré qu'ils envisageaient d'imposer des sanctions pour la dissuader d'envahir Taïwan.[19]. Les sanctions envisagées ne sont pas aussi draconiennes que celles imposées à la Russie, mais elles indiquent clairement la direction à suivre.
Pour analyser l’impact que pourrait avoir l’adoption par la Russie des cryptomonnaies pour les paiements transfrontaliers, il faut non seulement être conscient de cette possibilité, mais aussi avoir une idée de ce à quoi un tel système pourrait ressembler ; en effet, les critères d’« ininterdissibilité » qui protègent les États-nations de l’influence financière d’autres États-nations – un atout majeur et un facteur de différenciation par rapport au système fiduciaire actuel centré sur les États-Unis – limitent considérablement l’éventail des alternatives appropriées en matière de cryptomonnaies.
Le bitcoin, première et plus grande crypto-monnaie en termes de capitalisation boursière, constitue un point de départ assez évident dans la recherche d'un remplaçant à la crypto-monnaie.
Minimisation de la confiance
L'innovation radicale de Satoshi avec le bitcoin a été de permettre aux parties d'effectuer des paiements financiers en minimisant la confiance.[20] en supprimant la nécessité d'une entité centrale chargée de l'émission monétaire et de la vérification des transactions[21]. En fait, la centralisation implique nécessairement la confiance, car il faut se fier à l'entité centrale pour faire ce qu'elle est chargée de faire - elles sont inséparables.
D'après le livre blanc de Bitcoin et les premiers messages sur les forums, il est assez évident que l'entité centrale qu'il/elle avait à l'esprit était la banque centrale, qui opère en fin de compte sous le contrôle de l'autorité fiscale (c'est-à-dire le gouvernement ou, plus souvent dans le passé, la monarchie). En effet, pour paraphraser Satoshi, l'histoire montre qu'on ne peut pas leur faire confiance pour ne pas dévaloriser la monnaie.[22]. En inventant le bitcoin, Satoshi a tenté de retirer le contrôle de l'argent des mains du gouvernement et de le rendre au peuple.
Cependant, de par sa conception, Bitcoin fonctionne comme une blockchain sans autorisation[23]. Cela signifie que personne n'est responsable du bitcoin et que personne ne peut empêcher les utilisateurs de l'utiliser ou de le miner. N'importe qui, ou n'importe quelle entité, y compris, s'ils le souhaitent, les gouvernements des États-nations, peut bénéficier de ce système de paiement qui minimise la confiance, simplement en effectuant des transactions en bitcoins - il s'agit d'une technologie véritablement décentralisée.
Les systèmes décentralisés sont généralement plus inefficaces que les systèmes centralisés en raison de la duplication de l'information et de l'effort nécessaire pour la distribuer dans le réseau. Par conséquent, les systèmes ont naturellement tendance à se centraliser au fil du temps et/ou à mesure qu'ils s'étendent[24]. Mais en ce qui concerne l'utilisation de Bitcoin pour les paiements transfrontaliers, cette perte d'efficacité n'est pas évidente, comme l'illustre un graphique tiré du document de travail de la BCE mentionné plus haut. Je pense que vous serez d'accord avec moi pour dire que c'est beaucoup moins complexe et plus efficace (le règlement, ou la finalité en crypto-lingo, est mesuré en minutes et non en jours).
Paiement transfrontalier en bitcoins
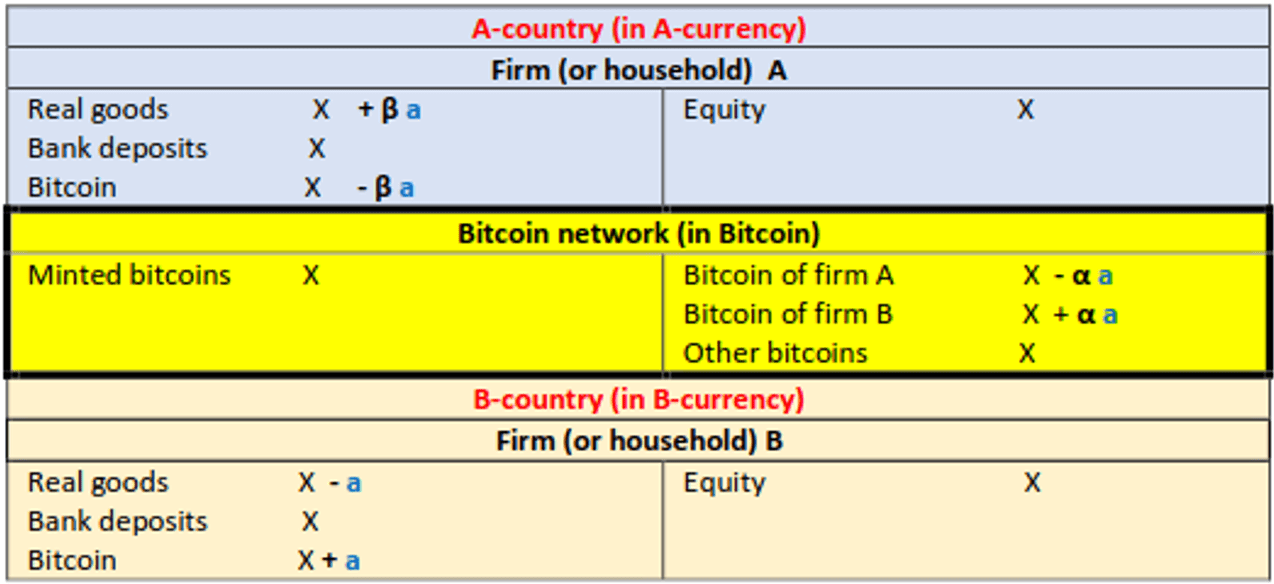
Bien que Bitcoin réponde certainement aux critères souhaités d'interdiction et de minimisation de la confiance grâce à la décentralisation et qu'il soit moins complexe et plus efficace que le système actuel de paiement transfrontalier, il y a un point négatif qui se démarque[25]La volatilité : c'est une forte volatilité des prix. Un actif financier dont la valeur peut fluctuer de plus de 50-60% sur une période de 12 mois (ou chuter de 7% en l'espace de quelques heures après la publication d'un chiffre d'inflation plus mauvais que prévu pour l'IPC américain).[26]), est loin d'être idéal. Elle l'empêche de satisfaire à l'une des trois fonctions préalables de la monnaie, à savoir servir de moyen d'échange.
OnlyFriends
Reflétant ce problème, que les auteurs du document de travail de la BCE soulignent également, plusieurs rapports de presse suggèrent que la Russie travaille avec plusieurs "pays amis" pour établir des plates-formes de compensation pour les règlements internationaux utilisant des stablecoins[27].
Pour ceux qui ne connaissent pas les crypto-monnaies, les stablecoins sont des jetons dont le prix est indexé sur une valeur de référence, généralement une monnaie fiduciaire (le dollar américain étant la plus populaire) ou une matière première (comme l'or). Par conséquent, la volatilité de leur prix est considérablement plus faible que celle des crypto-monnaies non adossées comme le bitcoin ou l'ethereum.[28] ce qui en fait des substituts beaucoup plus proches de la monnaie fiduciaire.
En laissant de côté les stablecoins adossés à des matières premières pour le moment (j'y reviendrai), les stablecoins référencés par rapport au fiat se présentent sous trois formes principales, classées en fonction du mode de fonctionnement de leur ancre d'évaluation. Il s'agit des stablecoins adossés à la monnaie fiduciaire, des stablecoins adossés aux crypto-monnaies et des stablecoins algorithmiques.[29].
Soutenus par des fonds fiduciaires, la forme la plus populaire de stablecoins à l'heure actuelle, représentant plus de 90% de la capitalisation boursière de $150bn.[30]sont entièrement garantis (ou sont censés l'être)[31] par la détention d'actifs négociables, tels que des dépôts bancaires commerciaux, des obligations d'État et/ou d'autres garanties liquides. Leur structure est relativement simple à comprendre et à mettre en œuvre, puisqu'il s'agit essentiellement d'un "crypto-appendice" du système financier existant.
Cette simplicité a toutefois un coût. Comme l'ancre de leur évaluation réside dans le système tradfi, les émetteurs de ces stablecoins sont accessibles aux régulateurs de l'État-nation qui émet la monnaie dans laquelle le collatéral est libellé.[32]. Sous la menace d'être exclus de l'accès aux actifs tradfi, ce qui est essentiel pour ces émetteurs de stablecoins, ils n'ont pas d'autre choix que de se conformer aux édits gouvernementaux. La récente décision de l'USDC de geler les comptes associés au mélangeur cryptographique décentralisé tornado.cash est une démonstration très claire de cette portée réglementaire[33].
Une boule de cristal
De toute évidence, les États-nations qui cherchent à s'isoler de l'influence des États-Unis ne prévoient pas d'utiliser Tether ou USDC - les deux stablecoins les plus populaires - pour cette même raison. Au lieu de cela, s'ils décident d'emprunter la voie des stablecoins garantis par des fiats, il est presque certain qu'ils créeront leur propre version (appelons-la R-stable[34]), garantis par des actifs financiers détenus par le système bancaire national. La question est alors de savoir comment les entités étrangères souhaitant acheter leurs exportations obtiennent ces titres stables R ? Le simple fait d'effectuer un transfert international et de déposer des fonds dans le système bancaire de leur partenaire commercial afin d'obtenir des titres négociables n'a pas beaucoup de sens. Cela ne serait ni plus efficace ni plus sûr que le système actuel.
Une autre solution pourrait être de s'inspirer de Curve, une bourse décentralisée (DEX) pour les stablecoins. J'ai abordé cette bourse en détail dans une note de recherche antérieure[35]En bref, Curve exploite des pools de liquidité qui représentent des ensembles de jetons partagés que les utilisateurs déposent afin de gagner des récompenses et une part des frais de transaction sur la bourse. On pourrait imaginer qu'un autre pays souhaitant acheter des biens exportés crée sa propre stablecoin adossée à une monnaie fiduciaire, appelons-la C-stable[36]Les citoyens ont la possibilité d'acheter des billets de banque, frappés en déposant de la monnaie fiduciaire dans leur système bancaire, qu'ils échangent ensuite contre des billets de banque stables sur une courbe équivalente à celle du secteur public.[37].
C'est une bonne chose ? Cependant, les liquidités n'apparaissent pas comme par magie.
Le fonctionnement de Curve est le suivant : la stabilité du "taux de change" entre les deux stablecoins provient des opérateurs de pool de liquidités (LPO) qui arbitrent les différences entre les prix relatifs des deux stablecoins afin d'essayer de maintenir l'équilibre du pool sous-jacent[38].
Par exemple, en cas d'offre excédentaire de l'étable C par rapport à l'étable R, en raison par exemple d'une grosse commande à l'exportation, le pool serait déséquilibré. Afin de rééquilibrer le pool, les stables C se vendraient avec une légère décote par rapport aux stables R, ce qui créerait une opportunité d'arbitrage rentable qui persisterait jusqu'à ce que le pool soit rééquilibré. Pour que ce mécanisme fonctionne, il est essentiel que les AAL soient indifférentes à l'idée de détenir des biens stables R ou des biens stables C. Pour ce faire, elles doivent disposer d'un nombre illimité de biens stables R et d'un grand nombre de biens stables C. Pour ce faire, elles doivent avoir un accès illimité aux systèmes bancaires traditionnels des deux pays, ce qui implique une "confiance" transfrontalière.
Si le fait de mener de telles opérations avec des "nations amies" atténue le risque de ne pas pouvoir accéder au collatéral fiat sous-jacent qui fournit la valeur du stablecoin, il ne l'élimine pas complètement. En bref, les stablecoins adossés à du fiat ne peuvent pas, par définition, être interdits. Remarque : les transactions transfrontalières dans les monnaies numériques des banques centrales (CBDC) - une innovation que de nombreuses banques centrales étudient activement - reposent également sur la confiance mutuelle entre les États-nations et sont donc tout aussi inadaptées compte tenu de la contrainte de conception relative à l'impossibilité de bannir.[39].
Complications liées à la garde des enfants
Au fond, le problème des stablecoins adossés à des fiats est de savoir où sont conservés les actifs qui fournissent l'ancre d'évaluation. Les stablecoins adossés à des matières premières, en particulier à l'or, qui ont été mentionnés dans les médias comme une autre voie possible pour la Russie en matière de crypto-monnaies, peuvent être considérés comme une solution pour la Russie.[40]ont un inconvénient similaire.
Prenons l'exemple de l'une des monnaies stables adossées à des matières premières les plus populaires, Paxos Gold, qui représente une once troy d'un lingot d'or de bonne livraison à Londres. L'or est depuis longtemps utilisé et détenu comme actif de réserve, de sorte qu'à première vue, la création d'une version publique de Paxos Gold semble fonctionner. Mais une crypto-monnaie adossée à l'or n'a de valeur que si le jeton peut être échangé contre des lingots d'or accessibles au détenteur du jeton.[41]. Le seul moyen de garantir l'accessibilité est de conserver l'or à l'intérieur des frontières de l'État-nation. À ce stade, il n'y a plus de différence substantielle entre l'utilisation d'une crypto-monnaie adossée à de l'or et celle d'un lingot d'or.[42].
Cela peut sembler fantaisiste ou tiré par les cheveux, mais il existe un précédent historique. Au début du mois d'août 1971, la France a envoyé un navire de guerre dans le port de New York (les livraisons d'or physique sont coûteuses) pour lui demander de ramener de l'or sous la garde de la Banque fédérale de réserve de New York, car elle s'inquiétait de la viabilité de l'ancrage dollar-or.[43]Il s'agissait d'une action prémonitoire puisque le 15 août, le président Nixon fermait le guichet de l'or, mettant ainsi fin à la convertibilité des dollars américains en lingots d'or sur demande, marquant ainsi la naissance de la monnaie fiduciaire.
Deux en moins, deux à venir
Ainsi, après avoir écarté les stablecoins adossés à des fiats et à des matières premières ou à de l'or comme répondant aux exigences d'un système monétaire international basé sur les crypto-monnaies et reposant sur un actif sous-jacent non bannissable, les deux options restantes sont algorithmiques et adossées à des crypto-monnaies.
En ce qui concerne les stablecoins algorithmiques, il y a quelques mois, on pouvait penser à TerraUSD. Ostensiblement décentralisé (bien que ce ne soit pas le cas dans la pratique en raison de la domination de son créateur Do Kwon), il prétendait s'appuyer sur un logiciel pour maintenir l'équilibre de sa valeur par rapport au dollar américain. La réalité est cependant bien différente. Le moteur sous-jacent de la demande pour le TerraUSD s'apparentait davantage à une chaîne de Ponzi et, en mai, son ancrage s'est rompu, anéantissant de nombreux détenteurs de Terra et de son token frère Luna, à leur grande colère (dont l'expression la plus récente est la création d'une pièce mimétique au nom peu subtil de "JailKwon").[44]). De toute évidence, compte tenu de cet échec retentissant qui a entraîné la faillite de nombreux fonds et prêteurs du secteur des cryptomonnaies – aggravant ainsi l’« hiver des cryptos » –, les stablecoins algorithmiques sont définitivement écartés de la course en tant qu’acteurs sérieux du secteur des cryptomonnaies, du moins pour l’instant.
Fourchette
Enfin, nous en arrivons aux stablecoins adossés à des cryptomonnaies. Le meilleur exemple en est Dai, un stablecoin décentralisé adossé à une crypto-monnaie dont la capitalisation boursière est d'environ $7bn.[45].
À l'origine, le Dai était soutenu par des avoirs surcollatéralisés d'ETH[46]La Dai a été créée en 1992, mais au cours des turbulences provoquées par la pandémie de Covid, son infrastructure a été mise à rude épreuve et, afin de sauvegarder sa valeur, les détenteurs de jetons de gouvernance MKR ont voté en faveur de l'extension de la liste des garanties éligibles aux monnaies stables adossées à des devises fiduciaires. En fait, l'USDC représente désormais plus de 50% du total des crypto-actifs de Dai utilisés comme garantie sur la chaîne.[47]. Cela la place fermement dans les griffes des régulateurs du gouvernement américain et, par conséquent, elle doit également être exclue comme candidat possible (au moins à moins que la majorité de ses détenteurs de MKR ne votent pour supprimer les stablecoins garantis par des fiats comme collatéral éligible, ce qui ne semble pas être à l'ordre du jour de sitôt). Cela dit, rien n'empêche les États-nations de forker la Dai et de restreindre le collatéral sous-jacent qui peut être mis en gage à des crypto-monnaies décentralisées non adossées, dont le meilleur candidat est, pour les raisons exposées plus haut, le bitcoin.
Évidemment, les États-nations pourraient aussi décider de forker Bitcoin et d'en créer leur propre version publique afin de soutenir leur monnaie stable adossée à la crypto-monnaie. Toutefois, à mon avis, il y a des avantages évidents à ne pas le faire. Comme je l'ai indiqué dans ma première note de recherche[48]…
"En d'autres termes, quelle que soit la forme que prend la monnaie (numérique, papier, métal, pierre ou coquillages), elle nécessite un réseau de participants prêts à l'accepter pour des transactions économiques : pas d'adoption, pas de réseau, pas de valeur".
Le bitcoin dispose déjà d'un réseau bien établi d'utilisateurs dans le monde entier, qui estiment collectivement qu'il vaut près de $400 milliards d'euros.[49]. Comme le montre trop clairement la multitude de forks de Bitcoin qui ont tenté et échoué à supplanter la version originale, il est difficile d'établir un réseau monétaire décentralisé, surtout lorsqu'il en existe déjà un. De plus, il serait initialement impossible de déterminer la valeur à attribuer à une version publique forkée de Bitcoin et donc sa valeur collatérale. Il vaut mieux, à mon avis, s'en tenir à l'original.
Riposte occidentale
Pour les pays qui souhaitent effectuer des transactions transfrontalières au-delà de la portée de l'Occident, l'utilisation de contrats intelligents de type Dai pour créer des versions publiques d'un stablecoin soutenu par des avoirs surcollatéralisés en bitcoins semble être une alternative réalisable au système mondial actuel de monnaie fiduciaire dominé par les États-Unis, c'est-à-dire centralisé. De par sa conception, la crypto-monnaie qui en résulterait minimiserait la confiance, serait décentralisée - ce qui garantirait qu'elle ne puisse pas être interdite - et aurait une volatilité de prix plus proche de celle de la monnaie fiduciaire.
Il est évident que, s'il était largement adopté, un tel système saperait le rôle du dollar américain à l'échelle internationale et, en tant que tel, servirait également à réduire sa sphère d'influence économique (l'influence militaire est, bien sûr, une autre question et sert de soutien ultime). Il serait donc insensé de ne pas réfléchir à la manière dont les États-Unis, ou l'Occident en général, réagiraient à une telle évolution.
Le fait que le système ne soit pas interdit par conception signifie que ni les États-Unis ni d'autres États-nations ne peuvent empêcher d'autres États-nations d'utiliser Bitcoin à cette fin ou à toute autre fin. Ils pourraient, bien sûr, chercher à restreindre son utilisation à l'intérieur de leurs frontières en fermant la rampe d'accès au bitcoin, c'est-à-dire en interdisant aux gens d'échanger de la monnaie fiduciaire contre du bitcoin et vice-versa, dans l'espoir de décourager les résidents de détenir du bitcoin. Mais est-ce le cas parce que, comme je l'ai dit au début, le périmètre réglementaire est beaucoup plus étroit qu'on ne le pense généralement. Même dans ce cas, l'application d'une interdiction totale serait un cauchemar logistique étant donné la capacité des utilisateurs (masqués géographiquement par des VPN) à effectuer des transactions sur les DEX en utilisant des portefeuilles autonomes qui sont difficiles à associer à des informations personnellement identifiables, ce qui signifie qu'ils sont essentiellement anonymes.
En effet, le gouvernement américain commence déjà à réaliser à quel point il est délicat pour des États-nations géographiquement limités de traiter avec des entités décentralisées non géographiquement limitées, comme en témoigne sa récente tentative de sanctionner tornado.cash - un mélangeur virtuel de crypto-monnaies qui anonymise les transactions. Comme l'a récemment précisé le département du Trésor[50]Le gouvernement américain ne peut même pas interdire la publication du code source de tornado.cash aux États-Unis, bien qu'il ait été placé sur la liste des sanctions de l'OFAC pour avoir facilité le blanchiment d'argent par des pirates informatiques nord-coréens. En effet, le code source est protégé par le premier amendement, des décisions judiciaires américaines antérieures ayant considéré le code source comme un discours[51].
Ils ne sont pas seuls dans cette lutte. La Chine, qui a interdit la possession de crypto-monnaies en 2021 en adoptant une législation radicale, n'a pas réussi à empêcher ses résidents d'acheter des bitcoins, comme l'indique un tweet récent de Bitcoin Magazine (voir l'image).

Cela suggère que le stigmate de l'illégalité n'est pas un facteur de dissuasion très puissant pour l'adoption des crypto-monnaies. Si la population pense qu'une crypto-monnaie décentralisée a une valeur non monétaire (garantissant la confidentialité financière) ou monétaire (maintenant son pouvoir d'achat), le gouvernement ne peut pas faire grand-chose à ce sujet car il ne peut pas dicter ce que les gens considèrent comme de l'argent. Ce n'est pas dans leur mandat.
Résolution de problèmes
L'une des critiques les plus fréquemment formulées à l'encontre de Bitcoin, et plus généralement de la blockchain, est qu'elle n'a pas, ou pas encore, d'application dans le monde réel - un point de vue qui se résume par des déclarations lapidaires comme celle qui suit.

Ces critiques seront bientôt reléguées aux oubliettes de l'histoire. Dans un monde où les relations internationales se détériorent et où la confiance entre les États-nations diminue, les crypto-monnaies, en particulier le bitcoin, offrent un moyen de faciliter les paiements transfrontaliers et donc de soutenir le commerce mondial dans un contexte de tensions géopolitiques croissantes. Elles apportent une solution à un problème très réel et important.
La Russie est peut-être à l'avant-garde, mais à moins que les dirigeants des États-nations du monde entier ne soient sur le point de se tenir la main et de commencer à chanter Kumbaya à l'assemblée générale des Nations unies (ce qui n'est pas mon scénario de base), elle ne sera pas la dernière. En fait, il existe une réelle possibilité qu'une alternative au système monétaire international actuel basée sur les crypto-monnaies devienne virale parce que d'autres États-nations dont les économies et les réserves se mesurent non pas en millions, ni même en milliards, mais en billions de dollars américains, sont également susceptibles de voir les avantages de ne pas avoir à dépendre d'un système hautement centralisé dominé par les États-Unis.
Il est évident que l'offre de Bitcoin est finalement plafonnée à 21 millions d'unités, ce qui peut inciter certains à penser qu'il ne s'agit pas d'un marché d'actifs suffisamment profond pour pouvoir être utilisé à l'échelle mondiale par des États-nations. Il s'agit toutefois d'une erreur. Le bitcoin peut supporter une telle utilisation, mais à un prix beaucoup plus élevé que celui auquel il se négocie actuellement, un résultat qui se concrétisera au fil du temps, car ce dont nous parlons ici n'est pas un événement ponctuel, mais un processus qui se déroulera au cours des prochaines années.
Une dernière observation
Un système monétaire international soutenu par les crypto-monnaies peut sembler très éloigné de la réalité, mais permettez-moi de vous laisser sur cette dernière observation. Le stock d'or en surface est estimé à 205 238 tonnes, dont 17% sont détenues par les banques centrales du monde entier dans le cadre de leurs réserves officielles.[52].
Pourquoi les banques centrales continuent-elles à détenir de si grandes quantités de ce que Keynes appelait fameusement une "relique barbare" ?
La raison en est qu'il est perçu comme précieux. Sa valeur découle du fait que son offre est limitée, qu'il faut dépenser des ressources considérables pour l'extraire ou des ressources financières pour l'acquérir et, surtout, qu'il ne s'agit pas d'argent, ce qui signifie que sa valeur n'est pas basée sur la responsabilité et dépend donc des actions d'autrui. Le bitcoin présente des caractéristiques très similaires, simplement actualisées pour le monde numérique. Vu sous cet angle, il ne s'agit peut-être pas d'une idée si folle que cela.
Jusqu'à la prochaine fois.
Ryan Shea, économiste spécialiste des cryptomonnaies
[1] Voir : https://www.ft.com/content/54433e18-7442-4804-9fec-f0f934bf8b4e . De toute évidence, le moyen le plus efficace de rendre la possession de crypto-monnaies en Russie peu attrayante aurait été d'annoncer une interdiction pure et simple. Toutefois, le problème de cette option est qu'il est impossible de la mettre en œuvre sans couper l'accès du pays à l'internet, ce qui est irréalisable pour une longue période. Comme je l'ai indiqué dans mon précédent article (voir : https://trakx.io/tornado-crash-or-has-it/), lorsqu'il s'agit de crypto-monnaies, le périmètre réglementaire est beaucoup plus étroit que ce que beaucoup pensent. C'est la raison pour laquelle les régulateurs gouvernementaux ciblent invariablement la rampe d'accès aux devises, ce que j'ai expliqué dans une note de recherche distincte - voir : https://trakx.io/roadmap-to-utopia/
[2] Voir : https://cointelegraph.com/news/vladimir-putin-signs-bill-banning-digital-assets-as-payments-into-law
[3] Pour être clair, la Russie n'envisage pas de légaliser les crypto-monnaies pour les paiements nationaux, mais seulement pour les paiements transfrontaliers.
[4] Voir : https://news.bitcoin.com/russia-cant-do-without-cross-border-crypto-payments-consensus-reached/
[5] Voir : https://www.iranintl.com/en/202208293261
[6] Voir : https://trakx.io/impact-of-geopolitics-and-regulatory-push-on-crypto/
[7] Le premier ministre russe, Mikhail Mishustin, a donné au gouvernement jusqu'au 19 décembre pour parvenir à un accord sur la législation relative aux crypto-monnaies, dont la mise en œuvre est prévue pour 2023 - voir : https://cryptoslate.com/russia-pm-sets-december-deadline-for-international-crypto-payments-rule/
[8] L'idée selon laquelle le système financier mondial serait en train d'entamer une transformation en profondeur n'est certes pas largement répandue, mais certains partagent ce sentiment. L'un des partisans les plus notables de ce point de vue (même s'il adopte plutôt une perspective traditionnelle) est Zoltan Pozsar, responsable mondial de la stratégie des taux d'intérêt à court terme chez Credit Suisse – voir : https://www.credit-suisse.com/about-us-news/en/articles/news-and-expertise/we-are-witnessing-the-birth-of-a-new-world-monetary-order-202203.html
[9] L'Europe a augmenté ses achats de GNL à la Chine afin de réduire sa dépendance aux combustibles fossiles russes - voir : https://www.ft.com/content/1e20467a-5b53-42b7-ad89-49808f7e1780. Parallèlement, les importations chinoises de GNL en provenance de Russie ont atteint le mois dernier leur plus haut niveau depuis 22 mois – https://www.spglobal.com/commodityinsights/en/market-insights/latest-news/lng/090522-chinas-lng-imports-from-russia-hit-22-month-high-in-august-sources . Il n'est pas nécessaire d'être un théoricien du complot pour soupçonner que ce qui se passe en réalité, c'est que les exportations russes de GNL sont effectivement recyclées via la Chine (à un coût plus élevé, naturellement).
[10] L'Allemagne a annoncé qu'elle remplacerait toutes les importations d'énergie russe, mais pas avant la mi-2024 au plus tôt : https://www.weforum.org/agenda/2022/08/energy-crisis-germany-europe. L'idée selon laquelle deux pays qui commercent n'ont pas tendance à se faire la guerre (même s'il ne s'agit que d'une guerre économique) s'est avérée manifestement fausse.
[11] La balance des paiements d'un pays, qui est la somme du compte courant et du compte de capital et d'opérations financières, est toujours égale à zéro, hors erreurs et omissions.
[12] Voir : https://en.wikipedia.org/wiki/Exorbitant_privilege
[13] Il s'agit de la position extérieure des États-Unis. Bien qu'elle soit également influencée par les différences de rendement des actifs et des passifs étrangers, elle peut être considérée, en première approximation, comme le solde cumulé de la balance des opérations courantes - voir : https://data.imf.org/?sk=7A51304B-6426-40C0-83DD-CA473CA1FD52&sId=1484235662234
[14] Difficile d'être transfrontalier autrement.
[15] C'est un texte intéressant, bien que technique, même si les conclusions sont, comme on pouvait s'y attendre, fortement orientées en faveur d'un système dans lequel la banque centrale reste un acteur dominant – voir : https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2693~8d4e580438.sk.pdf?972bbc119868c193467dc86f4a7cf706
[16] Les paiements transfrontaliers instantanés, qui sont en train d'être mis en œuvre, ne changent rien à la complexité - voir :
[17] Voir : https://www.forbes.com/sites/emilymason/2022/09/16/blockchain-technology-could-make-swift-data-flow-faster/?sh=eae0a36083b7
[18] Voir : https://wits.worldbank.org/countrysnapshot/en/RUSSIA
[19] L'UE subit également des pressions pour faire de même - voir : https://www.reuters.com/world/asia-pacific/exclusive-us-considers-china-sanctions-deter-taiwan-action-taiwan-presses-eu-2022-09-13/
[20] Le bitcoin n'est pas aussi souvent déclaré sans confiance parce qu'il est sujet à des risques tels que l'attaque de puissance de hachage 51%.
[21] Surmonter le problème de la double dépense.
[22] Pour la citation exacte - voir : Voir : https://satoshi.nakamotoinstitute.org/posts/p2pfoundation/threads/1/
[23] Le protocole de consensus Proof-of-Work (PoW) de Bitcoin garantit cette caractéristique sans permission. Les protocoles de consensus PoS (Proof-of-Stake) qui, après le protocole Merge d'Ethereum, est le protocole prédominant pour les crypto-monnaies, sont au contraire soumis à autorisation dans le sens où seuls les utilisateurs possédant des avoirs existants peuvent acquérir des jetons nouvellement émis. Pour plus de détails à ce sujet, voir : https://trakx.io/ethereum-proof-of-work-vs-proof-of-stake/.
[24] C'est une réalité dont MakerDAO a pris conscience et à laquelle l'organisation est actuellement confrontée – voir : https://trakx.io/maker-dao-tao/
[25] Les auteurs du document de travail critiquent également le fait que le protocole de consensus par preuve de travail est "intrinsèquement coûteux et gaspilleur" parce qu'il est moins efficace qu'un système centralisé. C'est vrai, mais nous envisageons un scénario où la confiance est importante, ce qui exclut la centralisation comme caractéristique.
[26] L'EUR/USD a chuté de 1,71 TP3T et le NASDAQ a perdu près de 61 TP3T – deux fluctuations relativement importantes – ce qui témoigne de l'ampleur du choc que ce chiffre a provoqué chez les investisseurs.
[27] Voir : https://news.bitcoin.com/russia-explores-stablecoins-for-settlements-with-friendly-nations/
[28] Mais pas toujours. L'effondrement de TerraUSD en début d'année a montré que tous les stablecoins ne sont pas "stables" - voir : https://trakx.io/crypto-carnage/
[29] J'ai abordé la question des stablecoins de manière plus détaillée dans des notes de recherche antérieures (voir ) : https://trakx.io/cbdcs-crypto-killers-part-1/ et https://trakx.io/cbdcs-crypto-killers-part-2/
[30] Voir : https://coinmarketcap.com/view/stablecoin/
[31] Ils sont censés être entièrement garantis. Cependant, aucun émetteur de stablecoins n'a encore fait l'objet d'un audit officiel, seules des attestations de détention de réserves sont fournies, malgré les promesses d'audits à venir. Il s'agit là d'une source de spéculation de longue date en ce qui concerne Tether, le plus grand stablecoin adossé à une monnaie fiduciaire : https://www.wsj.com/articles/tether-says-audit-is-still-months-away-as-crypto-market-falters-11661568971
[32] Rappelons que toutes les transactions, y compris les transactions transfrontalières, touchent la banque centrale d'une manière ou d'une autre.
[33] J'ai abordé ce sujet dans ma dernière note de recherche - voir : https://trakx.io/tornado-crash-or-has-it/.
[34] Oui, ce n'est pas très subtil, je sais.
[35] Voir : https://trakx.io/crypto-contagion/
[36] Encore une fois, je sais que ce n'est pas très subtil.
[37] Nous pouvons ignorer les différences de taux de change en ajoutant simplement des facteurs de conversion entre le fiat et sa version cryptée.
[38] Ce mécanisme ne fonctionne pas toujours parfaitement, comme le souligne l'article mentionné dans la note de bas de page 16.
[39] Le document de travail de la BCE examine à la fois les stablecoins et les CBDC. Ces dernières sont le choix préféré des auteurs car elles ne sont pas concernées par les questions de confiance entre les États-nations.
[40] Voir : https://www.coindesk.com/policy/2022/06/23/gold-backed-stablecoin-can-help-russia-circumvent-sanctions-government-owned-bank-suggests/
[41] L'or, tout comme les billets de banque et les crypto-monnaies décentralisées, sont ce que les économistes appellent de la monnaie extérieure. Il s'agit d'une monnaie sans responsabilité associée. L'alternative est connue sous le nom de monnaie interne, qui a une responsabilité associée et qui constitue la majorité de ce que les gens considèrent comme de l'argent, à savoir les dépôts dans les banques commerciales. Il s'agit d'une distinction importante, que j'ai abordée dans une précédente note de recherche - voir : https://trakx.io/bitcoin-the-inside-out-narrative/
[42] L'utilisation de crypto-monnaies adossées à l'or avec des transferts physiques périodiques de "règlement" pourrait minimiser le risque de conservation, mais ne l'élimine pas complètement.
[43] La France n'était pas la seule à s'inquiéter. Le 11 août, les Britanniques ont demandé au Trésor américain de retirer $3 milliards de lingots d'or de Fort Knox pour les placer dans le coffre-fort de la Réserve fédérale de New York, ce qui indiquait clairement qu'ils envisageaient eux aussi de rapatrier leurs avoirs en or - voir : https://scholarship.law.columbia.edu/cgi/viewcontent.cgi?article=3545&context=faculty_scholarship
[44] Le cours du token a bondi au-delà de 250% lorsque la nouvelle a été annoncée que les forces de l'ordre sud-coréennes avaient émis un mandat d'arrêt à l'encontre de Do Kwon – voir : https://decrypt.co/109662/south-korean-authorities-issue-arrest-warrant-terra-co-founder-do-kwon
[45] Il s'agit du plus grand stablecoin adossé à des cryptomonnaies – voir : https://coinmarketcap.com/view/stablecoin/
[46] Parce qu'il fonctionne sur le réseau principal Ethereum, le BTC peut être utilisé comme garantie pour Dai après avoir été approuvé par les détenteurs de jetons Maker en mai 2020, mais il doit d'abord être enveloppé, faisant ainsi le pont entre la blockchain Bitcoin et Ethereum.
[47] Voir : https://daistats.com/#/
[48] Voir : https://trakx.io/a-network-theory-of-money/
[49] Au moment de la rédaction - voir : https://coinmarketcap.com/
[50] Voir : https://home.treasury.gov/policy-issues/financial-sanctions/faqs/added/2022-09-13
[51] Pour plus d'informations, consultez : https://trakx.io/tornado-crash-or-has-it/
[52] Sur ce total, la Fed détient environ un quart du total mondial, les deux tiers de ses réserves officielles étant libellées en or – voir : https://www.gold.org/goldhub/data/how-much-gold