
Riserve di criptovalute

La Russia abbraccia le criptovalute per i pagamenti transfrontalieri: Il Bitcoin potrebbe cambiare le carte in tavola?
di Ryan Shea
Punti di forza
- I precedenti annunci dei politici russi dimostrano che non sono naturalmente predisposti alle criptovalute.
- Tuttavia, in risposta alle sanzioni imposte dopo l'invasione dell'Ucraina, hanno segnalato l'equivalente di un'inversione del freno a mano per quanto riguarda le criptovalute in un aspetto importante, il loro utilizzo per i pagamenti internazionali.
- Infatti, hanno concluso che "è impossibile fare a meno dei regolamenti transfrontalieri in criptovaluta" e il premier ha fissato una scadenza al 19 dicembre per proporre una legislazione sulle criptovalute in vista dell'attuazione il prossimo anno. Le parole si stanno trasformando in azioni.
- L'impatto potrebbe essere profondo, portando potenzialmente a un cambiamento radicale nel modo in cui opera il sistema finanziario internazionale.
- Per valutare l'impatto crittografico delle proposte russe è necessario non solo essere in sintonia con questa possibilità, ma anche avere un'idea precisa di come potrebbe essere un sistema del genere e di quali criptovalute sarebbero probabilmente coinvolte, perché non tutte sono adatte.
- Senza voler svelare troppo, una con il Bitcoin come base di partenza fa al caso nostro.
A gennaio, la banca centrale russa ha proposto di vietare tutte le operazioni di criptovaluta, tra cui il trading, l'emissione e il mining, nonché di bloccare la rampa on-off rispetto al RUB, al fine di ridurre ulteriormente l'attrattiva del possesso di criptovalute.[1]. Più recentemente, a luglio, il Presidente Putin ha firmato una legge che vieta l'uso delle criptovalute come mezzo di pagamento per beni e servizi nazionali.[2]. Tali annunci dimostrano che i politici russi non sono naturalmente predisposti verso le criptovalute.
Giro del freno a mano
Tuttavia, dopo l'imposizione di ampie sanzioni economiche e finanziarie da parte dei Paesi occidentali in seguito all'invasione dell'Ucraina, tra cui il congelamento di $450 miliardi di riserve valutarie della banca centrale, i responsabili politici russi hanno segnalato l'equivalente di un'inversione di marcia nei confronti delle criptovalute per quanto riguarda un aspetto importante, il loro utilizzo per i pagamenti internazionali.[3].
Secondo un recente rapporto dell'agenzia di stampa Tass, il vice ministro delle Finanze Alexei Moiseev ha dichiarato che la banca centrale russa ha accettato di legalizzare le criptovalute per i pagamenti transfrontalieri dopo aver concluso che "è impossibile fare a meno dei regolamenti transfrontalieri in criptovaluta"[4]. La Russia non è l'unico Paese ad aver annunciato di recente misure di questo tipo. Anche l'Iran, una settimana prima, ha annunciato di voler approvare l'uso delle criptovalute per pagare le importazioni.[5].
Come ho affermato in una nota di ricerca pubblicata al momento dell'incursione in Ucraina[6]...
“… La Russia è stata di fatto isolata dal settore finanziario globale tradizionale e, nel corso di questo processo, essa – per non parlare di altre nazioni come la Cina – ha imparato che le riserve valutarie in valuta fiat accumulate all’estero possono essere bloccate con un decreto governativo, rendendole praticamente inutili proprio quando sono più necessarie. Alla luce di ciò, è difficile immaginare che non accelerino i piani per continuare a diversificare le proprie riserve, allontanandosi dagli asset standard – come il dollaro statunitense – a favore di asset non soggetti a divieti, come le criptovalute decentralizzate, anche se queste non soddisfano i consueti parametri di liquidità normalmente richiesti.”
Il riscaldamento della Russia (e di altri Stati nazionali) nei confronti delle criptovalute era prevedibile già da mesi. Tuttavia, ora c'è uno slancio in questa direzione: le parole si stanno trasformando in azioni.[7] – vale la pena riflettere su quali siano le implicazioni per il settore delle criptovalute in generale.
Per alcuni la risposta è inequivocabilmente rialzista, in quanto si presume che genererà un maggiore afflusso di capitali nelle criptovalute. Per altri è ribassista, perché rafforzerà lo stigma dell'illegalità delle criptovalute e probabilmente porterà a un giro di vite ancora maggiore da parte delle autorità di regolamentazione, soprattutto in Occidente, ostacolando una più ampia adozione delle criptovalute. Entrambe le argomentazioni sono logicamente coerenti, ma a mio avviso l'impatto potrebbe essere ancora più profondo. Infatti, ha il potenziale di portare a un cambiamento fondamentale nel modo in cui opera il sistema finanziario internazionale.[8].
Lezioni apprese
Come punto di partenza, è importante riconoscere che la Russia, e il mondo in generale, hanno imparato due lezioni chiave dall'inizio della guerra in Ucraina. La prima lezione è che la Russia produce molte cose che gli altri Paesi continuano a volere, tra cui i combustibili fossili, perché non ci sono sostituti facilmente disponibili, soprattutto nel breve-medio termine.[9]. La seconda lezione, a cui si allude nella citazione di cui sopra, è che esiste un equivalente fiat della famosa frase crittografica "Non le chiavi, non le monete" e questo vale anche in presenza di relazioni commerciali di lunga data, come nel caso della Russia e dell'Occidente.[10].
Le implicazioni che derivano da queste lezioni sono duplici. Non solo la Russia e molti dei suoi partner commerciali sono incentivati a continuare a commerciare bilateralmente, nonostante le sanzioni occidentali e il rischio associato di essere soggetti a sanzioni secondarie, ma la Russia è incentivata a richiedere il pagamento delle sue esportazioni in una forma che è al di fuori della portata, cioè non vietabile dai governi di altri Stati-nazione, in particolare dagli Stati Uniti. Gli incentivi sono importanti, come disse una volta Charlie Munger, socio di Warren Buffet, "Mostrami l'incentivo e ti mostrerò il risultato"..
Gran parte dei commenti dei media sugli ultimi annunci di criptovalute russe si concentra sul loro potenziale di aggirare le sanzioni e quindi di facilitare la prosecuzione del commercio bilaterale (prima lezione). Questo è indubbiamente un aspetto importante, ma quello che spesso viene trascurato è l'aspetto non vietato (lezione due), che è di particolare importanza per la Russia perché dai primi anni 2000 ha tipicamente esportato più beni e servizi di quanti ne abbia importati.
Perché è importante? Mi spiego meglio.
L’anno scorso, le esportazioni russe hanno raggiunto un totale di $550bn contro $378bn di importazioni, una differenza che contribuisce direttamente a uno dei più grandi surplus delle partite correnti al mondo (spinto dall’impennata dei prezzi del gas e del petrolio, il saldo delle partite correnti della Russia è triplicato, superando $167bn – vedi grafico).
L'avanzo delle partite correnti rappresenta la variazione dei crediti di un paese nei confronti delle attività del resto del mondo, rappresentati nelle statistiche della bilancia dei pagamenti da un deficit corrispondente nel conto capitale e nel conto finanziario.[11].
Principali surplus/deficit delle partite correnti (stima FMI 2022 – $ miliardi di dollari USA)
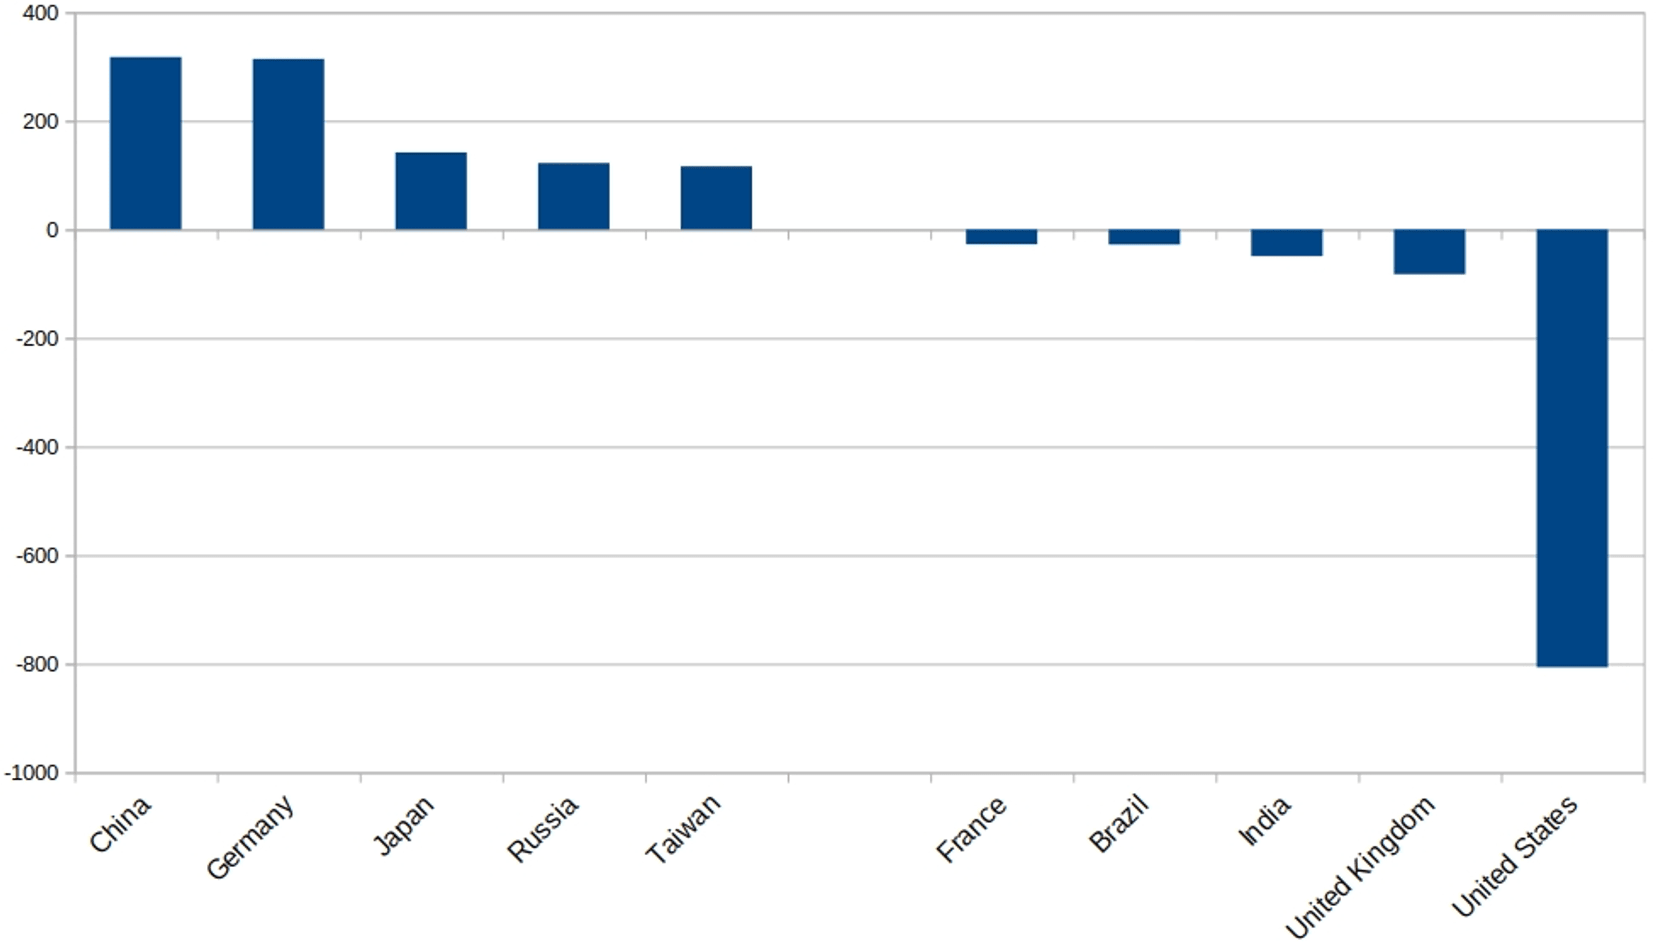
Come mostra anche il grafico precedente, il Paese che registra il maggior deficit delle partite correnti a livello globale sono gli Stati Uniti (circa $800mld nel 2021). Non si tratta di uno sviluppo recente, ma di una tendenza persistente da decenni. In virtù del fatto che sono la più grande valuta di riserva internazionale e che generano continui afflussi di capitale dal resto del mondo, gli Stati Uniti sono in grado di spendere costantemente più di quanto guadagnano. Negli anni '60, l'ex ministro delle Finanze francese Valéry Giscard d'Estaing definì questo fenomeno "America's". "privilegio esorbitante"[12].
Le somme in gioco non sono banali. I crediti accumulati dal resto del mondo nei confronti degli Stati Uniti ammontano a $18tr, pari a 70% del loro PIL nominale.[13]. Si tratta di una cifra piuttosto elevata per gli standard di chiunque e che supera quella di qualsiasi altro Paese (il Regno Unito è molto lontano, con un deficit netto di investimenti internazionali di poco meno di $1tr - quasi 20 volte più piccolo). Un indebitamento internazionale di tale portata stava già turbando alcune nazioni creditrici, tra cui Cina e Russia, preoccupate per la capacità degli Stati Uniti di far fronte a tali richieste. L'imposizione di sanzioni, in particolare il congelamento delle riserve forex della banca centrale russa che fanno parte di tali crediti, non fa che esacerbare le preoccupazioni preesistenti sulla detenzione di attività denominate in dollari. Un deprezzamento del dollaro può essere sgradito, perché riduce il valore dei crediti degli investitori d'oltreoceano, ma se tali crediti vengono vietati diventano di fatto privi di valore. Per qualsiasi investitore, compresi i gestori di riserve, ritorno di il capitale ha sempre la meglio sul rendimento del capitale.
L'analisi degli squilibri globali può non piacere a tutti (e me ne scuso), ma ciò che sottende è quanto sia potente la posizione degli Stati Uniti all'interno del sistema monetario globale. Significa che la maggior parte delle nazioni, non solo la Russia, dipende dalla continua benevolenza degli Stati Uniti. Quando le relazioni internazionali sono buone, avere un sistema monetario dominato da un solo attore - cioè altamente centralizzato - può non essere eccessivamente preoccupante. Ma, come ora, quando le relazioni internazionali si deteriorano e la fiducia tra gli Stati nazionali diminuisce, questo diventa rapidamente problematico.
Per i Paesi, come la Russia, che gestiscono le eccedenze delle partite correnti e che nel frattempo accumulano capitale straniero, e che non si sentono più a loro agio nel fidarsi degli Stati Uniti, la soluzione non è solo quella di trovare un'alternativa al dollaro, ma di trovarne una che sia anche al di fuori della sfera di influenza statunitense. Si tratta di una proposta molto più complicata. Per esempio, esclude la maggior parte delle valute che i paesi di solito detengono come riserve internazionali, come l'euro, la sterlina o lo yen.
Alternative basate sulla crittografia
Ovviamente, la Russia è convinta che le criptovalute siano la strada da seguire. È il pioniere delle criptovalute per gli Stati nazionali e i suoi progressi saranno osservati da vicino dagli altri. In effetti, fin dall'inizio la Russia non agirà in modo isolato, perché sta prendendo in considerazione le criptovalute per i pagamenti transfrontalieri, il che implica necessariamente il coinvolgimento di almeno un altro Stato nazionale.[14].
I primi passi saranno probabilmente cauti, ma se tutto procederà senza intoppi come è avvenuto recentemente con il Merge di Ethereum (A proposito, complimenti a Vitalik e al suo team: è stato davvero un grande risultato tecnico), l’uso delle criptovalute per i pagamenti transfrontalieri potrebbe diffondersi a macchia d’olio, soprattutto considerando che l’attuale sistema di pagamenti transfrontalieri è ben lungi dall’essere ideale, in quanto costoso, lento, poco trasparente e complesso.
Per illustrare questo aspetto, si consideri il grafico seguente, tratto da un recente documento di lavoro della BCE[15] analizzando i sistemi di pagamento transfrontalieri. Il documento illustra il processo attuale dal punto di vista della contabilità finanziaria. Sono necessari sei istituti finanziari (spesso anche di più), di cui due sono banche centrali che si collocano sempre al centro delle transazioni transfrontaliere. È proprio questo che conferisce ai governi – i veri e propri capi delle banche centrali – il loro “potere” normativo a livello internazionale, compresa la capacità di vietare determinate transazioni o attività.
Non istantaneo[16] Pagamento transfrontaliero tramite banca corrispondente

Come gli autori del documento di lavoro riconoscono prontamente, il sistema attuale è chiaramente lontano dall'essere perfetto e lo rende maturo per essere sostituito (persino SWIFT, il sistema globale di pagamenti transfrontalieri, sta rivisitando la tecnologia blockchain, un'ammissione implicita del fatto che l'attuale sistema necessita di miglioramenti).[17]), soprattutto quando richiede agli utenti di fidarsi di un attore altamente centralizzato i cui obiettivi potrebbero non essere più in linea con i loro.
Mr. Big
Il motivo per cui suggerisco che questo potrebbe segnare la nascita di un nuovo sistema monetario internazionale in grado di rivaleggiare con l'attuale sistema fiat è che c'è uno Stato nazionale in particolare che senza dubbio apprezza i vantaggi di un'alternativa al sistema attuale: La Cina, una grande economia, profondamente integrata nel commercio globale con $3,2tr di riserve valutarie. È il principale partner commerciale della Russia dopo l'UE.[18] e gli Stati Uniti hanno recentemente dichiarato di voler imporre sanzioni per scoraggiare l'invasione di Taiwan.[19]. Le sanzioni prese in considerazione non sono draconiane come quelle imposte alla Russia, ma suggeriscono una chiara direzione di marcia.
Per analizzare quale sarà l’impatto nel settore delle criptovalute derivante dall’adozione da parte della Russia delle criptovalute per i pagamenti transfrontalieri, non solo occorre essere consapevoli di questa possibilità, ma anche avere un’idea di come potrebbe presentarsi un sistema del genere, poiché i criteri “imbannabili” che proteggono gli Stati-nazione dall’influenza finanziaria di altri Stati-nazione – un punto di forza fondamentale e un elemento di differenziazione rispetto all’attuale sistema fiat incentrato sugli Stati Uniti – limitano significativamente la gamma di alternative adeguate tra le criptovalute.
Un punto di partenza piuttosto ovvio nella ricerca di un sostituto della criptovaluta è il Bitcoin, la prima e più grande criptovaluta per capitalizzazione di mercato.
Minimizzazione della fiducia
L'innovazione radicale di Satoshi con Bitcoin è stata quella di consentire alle parti di effettuare pagamenti finanziari in un modo che riduce la fiducia.[20] eliminando la necessità di un'entità centrale incaricata dell'emissione di denaro e della verifica delle transazioni.[21]. In effetti, la centralizzazione implica necessariamente la fiducia, in quanto si deve fare affidamento sull'entità centrale per fare ciò che è incaricata di fare: sono inseparabili.
Dal white paper di Bitcoin e dai primi post sul forum è abbastanza ovvio che l'entità centrale che lui/lei aveva in mente era la banca centrale, che in ultima analisi opera sotto il controllo dell'autorità fiscale (alias il governo o, più spesso in passato, la monarchia). Questo perché, parafrasando Satoshi, la storia dimostra che non ci si può fidare di loro per non svilire la valuta.[22]. Inventando il Bitcoin, Satoshi ha cercato di togliere il controllo del denaro dalle mani del governo e di restituirlo alla gente.
Tuttavia, per sua stessa concezione, Bitcoin gestisce una blockchain senza permessi.[23]. Ciò significa che nessuno è responsabile del Bitcoin e nessuno può impedire agli utenti di utilizzarlo o di estrarlo. Chiunque, o qualsiasi entità, compresi, se lo desiderano, i governi degli Stati nazionali, può beneficiare di questo sistema di pagamento che riduce la fiducia semplicemente effettuando transazioni in Bitcoin: si tratta di una tecnologia veramente decentralizzata.
I sistemi decentralizzati sono in genere più inefficienti di quelli centralizzati, a causa della duplicazione delle informazioni e dello sforzo necessario per distribuirle nella rete. Di conseguenza, i sistemi tendono naturalmente a centralizzarsi con il passare del tempo e/o con l'aumentare della scala.[24]. Ma, in termini di utilizzo di Bitcoin per i pagamenti transfrontalieri, questa perdita di efficienza non è immediatamente evidente - ancora una volta illustrata con un grafico tratto dal documento di lavoro della BCE di cui sopra. Credo che sarete d'accordo nel dire che è molto meno complesso e più efficiente (il regolamento, o la definitività in cripto-lingua, si misura in minuti e non in giorni).
Pagamento transfrontaliero in Bitcoin
Sebbene il Bitcoin raggiunga certamente i criteri di non proibizione e di minimizzazione della fiducia desiderati grazie alla decentralizzazione e sia meno complesso/più efficiente dell'attuale sistema di pagamento transfrontaliero, c'è un aspetto negativo che spicca[25]: è l'alta volatilità dei prezzi. Un'attività finanziaria che può fluttuare di oltre 50-60% di valore in un periodo di 12 mesi (o crollare di 7% in poche ore dopo un numero di inflazione CPI statunitense peggiore del previsto) è un'attività che può essere considerata un'attività finanziaria.[26]), è tutt'altro che ideale. Ostacola la sua capacità di soddisfare una delle tre funzioni prerequisite della moneta, ossia quella di fungere da mezzo di scambio.
SoloAmici
A riprova di questo problema, evidenziato anche dagli autori del working paper della BCE, diversi media suggeriscono che la Russia stia lavorando con diversi "Paesi amici" per creare piattaforme di compensazione per i regolamenti internazionali utilizzando le monete stabili.[27].
Per chi non ha familiarità con le criptovalute, le stablecoin sono gettoni il cui prezzo è parametrato a un valore di riferimento, tipicamente una valuta fiat (il dollaro USA è il più popolare) o una merce (come l'oro). Di conseguenza, la volatilità del loro prezzo è notevolmente inferiore a quella delle criptovalute non garantite come Bitcoin o Ethereum.[28] rendendoli sostituti molto più vicini alla moneta a corso fisso.
Saltando per il momento le stablecoin sostenute da materie prime (su cui tornerò), le stablecoin con riferimento al fiat sono di tre tipi principali, classificati in base al modo in cui opera la loro ancora di valutazione. Queste sono: fiat-backed, crypto-backed e algoritmiche.[29].
Le Fiat-backed, la forma più popolare di stablecoin al momento, rappresentano oltre 90% dei $150 miliardi di market cap.[30]sono completamente supportati (o si suppone che lo siano)[31] da attività di trading, come depositi di banche commerciali, titoli di Stato e/o altre garanzie liquide. La loro struttura è relativamente semplice da capire e da implementare, in sostanza si tratta di una "cripto-appendice" al sistema finanziario esistente.
Questa semplicità ha tuttavia un costo. Poiché la loro ancora di valutazione risiede all'interno del sistema tradfi, significa che gli emittenti di queste stablecoin sono accessibili dalle autorità di regolamentazione dello Stato-nazione che emette la valuta in cui è denominata la garanzia.[32]. Sotto la minaccia di essere esclusi dall'accesso agli asset tradfi, che sono fondamentali per l'attività di questi emittenti di stablecoin, non hanno altra scelta che conformarsi agli ordini governativi. La recente decisione dell'USDC di congelare i conti associati al mixer decentralizzato di criptovalute tornado.cash è stata una dimostrazione molto chiara di tale portata normativa.[33].
Una palla curva in criptovaluta
Ovviamente, gli Stati nazionali che cercano di isolarsi dall'influenza degli Stati Uniti non intendono utilizzare Tether o USDC - le due stablecoin più popolari - proprio per questo motivo. Invece, se decidono di seguire la strada delle stablecoin sostenute da fiat, quasi certamente ne creeranno una propria versione (chiamiamola R-stable[34]), sostenuti da attività finanziarie detenute dal sistema bancario nazionale. La questione diventa quindi come fanno le entità straniere che desiderano acquistare le loro esportazioni a ottenere questi R-stable? Fare semplicemente un bonifico internazionale e depositare i fondi nel sistema bancario del partner commerciale per ottenere gli R-stable non ha molto senso. Non sarebbe più efficiente o sicuro del sistema attuale.
Un'alternativa potrebbe essere quella modellata su Curve, una borsa decentralizzata (DEX) per le monete stabili. Ho trattato questa borsa in modo dettagliato in una precedente nota di ricerca[35]In breve, Curve gestisce pool di liquidità che rappresentano insiemi di token condivisi che gli utenti depositano per guadagnare ricompense e una quota delle commissioni derivanti dalle transazioni sulla borsa. Si potrebbe immaginare che un altro Paese che desidera acquistare beni esportati crei la propria stablecoin sostenuta da fiat, chiamiamola C-stable[36]coniati depositando fiat nel loro sistema bancario, che poi scambiano con R-stable su un equivalente del settore pubblico di Curve[37].
Sembra una buona idea? Tuttavia, la liquidità non appare magicamente.
Il modo in cui Curve funziona è che la stabilità del "tasso di cambio" tra le due stablecoin deriva dagli operatori del pool di liquidità (LPO) che arbitrano le differenze nei prezzi relativi delle due stablecoin per cercare di mantenere il pool sottostante in equilibrio.[38].
Ad esempio, se c'è un eccesso di offerta di C-stable rispetto a R-stable, ad esempio a causa di un grosso ordine di esportazione, il pool si sbilancia. Per riequilibrare il pool, C-stable venderebbe con un piccolo sconto rispetto a R-stable, generando un'opportunità di arbitraggio redditizia che persiste fino a quando il pool non diventa più equilibrato. Affinché questo meccanismo funzioni, è fondamentale che i LPO siano indifferenti a detenere titoli R-stable o C-stable. Ciò implica che esse debbano avere libero accesso ai sistemi bancari tradfi di entrambi i paesi, il che a sua volta implica una "fiducia" transfrontaliera.
Sebbene condurre tali operazioni con "nazioni amiche" attenui il rischio di non poter accedere al collaterale fiat sottostante che fornisce la valutazione della stablecoin, non lo elimina del tutto. In breve, le stablecoin sostenute da fiat non possono, per definizione, essere vietate. Nota: anche le transazioni transfrontaliere in valute digitali delle banche centrali (CBDC) - un'innovazione che molte banche centrali stanno attivamente studiando - si basano sulla fiducia reciproca degli Stati nazionali e quindi sono ugualmente inadatte a causa del vincolo di unbannable design.[39].
Complicazioni legate alla custodia
Il problema principale delle stablecoin garantite da fiat riguarda il luogo in cui sono custoditi gli asset che forniscono l'ancora di valutazione. Le stablecoin garantite da materie prime, in particolare quelle garantite dall'oro, che sono state menzionate dai media come un'altra possibile strada per le criptovalute in Russia.[40]hanno un inconveniente simile.
Prendiamo, ad esempio, una delle più popolari monete stablecoin garantite da materie prime, Paxos Gold, che rappresenta un'oncia troy di lingotto d'oro London Good Delivery. L'oro ha una lunga tradizione di utilizzo e detenzione come bene di riserva, quindi a prima vista la creazione di una versione pubblica di Paxos Gold potrebbe funzionare. Ma una criptovaluta sostenuta dall'oro ha valore solo se il token può essere riscattato in lingotti d'oro accessibili dal titolare del token.[41]. L'unico modo per garantirne l'accessibilità è custodirlo all'interno dei confini del proprio Stato nazionale. Ciò significa che, a un certo punto, la consegna fisica transfrontaliera, a quel punto non c'è alcuna differenza sostanziale tra l'uso di una criptovaluta garantita dall'oro e l'oro in lingotti.[42].
Potrebbe sembrare fantasioso o inverosimile, ma c'è un precedente storico. All'inizio di agosto del 1971 la Francia inviò una nave da guerra nel porto di New York (le consegne di oro fisico sono costose) con l'incarico di riportare l'oro in custodia alla Federal Reserve Bank di New York, a causa delle preoccupazioni sulla sostenibilità dell'ancoraggio dollaro-oro.[43]Si trattò di un'azione preveggente, dato che il 15 agosto il presidente Nixon chiuse lo sportello dell'oro, ponendo di fatto fine alla convertibilità dei dollari USA in lingotti d'oro su richiesta, segnando così la nascita della moneta fiat.
Due giù, due ancora da fare
Quindi, avendo escluso le stablecoin sostenute da fiat e da materie prime/oro come rispondenti ai requisiti di un sistema monetario internazionale basato su criptovalute e su un'attività sottostante non vietabile, le due opzioni rimanenti sono quelle algoritmiche e quelle sostenute da criptovalute.
In termini di monete stabili algoritmiche, qualche mese fa si poteva considerare TerraUSD. Apparentemente decentralizzata (anche se non nella pratica, a causa del dominio del suo creatore Do Kwon), essa pretendeva di affidarsi a un software per mantenere la sua valutazione ancorata al dollaro USA. La realtà, tuttavia, era piuttosto diversa. Il motore della domanda di TerraUSD era più simile a uno schema Ponzi e a maggio il suo peg si è rotto spazzando via molti possessori di Terra e del suo token gemello Luna, con grande irritazione di questi ultimi (la cui espressione più recente è la creazione di una moneta meme con il nome poco elegante di "JailKwon").[44]). Ovviamente, alla luce di un fallimento così clamoroso che ha travolto numerosi fondi e istituti di credito del settore delle criptovalute – aggravando l’“inverno delle criptovalute” – le stablecoin algoritmiche sono ormai decisamente fuori dai giochi come valide alternative nel mondo delle criptovalute, almeno per il momento.
Forchetta
Infine, arriviamo alle stablecoin sostenute da criptovalute. Si tratta di stablecoin il cui ancoraggio di valutazione è fornito da partecipazioni sovra-collateralizzate di altre criptovalute, il cui miglior esempio è Dai, una stablecoin decentralizzata sostenuta da criptovalute con un market cap di circa $7mld.[45].
Originariamente Dai era sostenuta da partecipazioni sovra-collateralizzate di ETH[46]Ma durante le turbolenze registrate con lo scoppio della pandemia di Covid, la sua infrastruttura è stata messa a dura prova e, per salvaguardare il suo peg, i detentori del token di governance MKR hanno votato per estendere l'elenco delle garanzie ammissibili per includere le stablecoin garantite da fiat. Di fatto, l'USDC costituisce ora oltre 50% del totale dei cripto-asset di Dai utilizzati come garanzia sulla catena.[47]. Ciò la pone saldamente nelle grinfie dei regolatori governativi statunitensi e quindi deve essere esclusa come possibile concorrente (almeno a meno che la maggioranza dei suoi detentori di MKR non voti per rimuovere le stablecoin sostenute da fiat come garanzia ammissibile, cosa che non sembra essere in programma a breve). Detto questo, nulla impedisce agli Stati nazionali di biforcare Dai e di limitare le garanzie sottostanti che possono essere date in pegno a criptovalute decentralizzate non garantite, tra le quali il miglior candidato è, per le ragioni illustrate in precedenza, il Bitcoin.
Ovviamente, gli Stati nazionali potrebbero anche decidere di effettuare un fork del Bitcoin e creare una propria versione pubblica per sostenere la propria criptovaluta. Tuttavia, a mio avviso, ci sono chiari vantaggi nel non farlo. Come ho notato nella mia prima nota di ricerca[48]…
"In poche parole, qualsiasi forma assuma il denaro (digitale, cartaceo, metallico, di pietra o di conchiglie) richiede una rete di partecipanti disposti ad accettarlo per le transazioni economiche: senza adozione, senza rete, niente valore."
Il Bitcoin ha già una rete consolidata di utenti in tutto il mondo, che collettivamente ritengono che valga quasi $400mld.[49]. Come dimostrano fin troppo chiaramente le numerose biforcazioni di Bitcoin che hanno tentato, senza riuscirci, di sostituire la versione originale, stabilire una rete monetaria decentralizzata è difficile, soprattutto quando ne esiste già una. Inoltre, inizialmente sarebbe impossibile determinare quale valore attribuire a una versione pubblica biforcuta di Bitcoin e quindi il suo valore collaterale. Molto meglio, a mio avviso, attenersi all'originale.
Riposte occidentali
Per i Paesi che desiderano condurre transazioni transfrontaliere al di fuori della portata dell'Occidente, l'utilizzo di contratti intelligenti in stile Dai per creare versioni pubbliche di una stablecoin sostenuta da partecipazioni iper-collateralizzate di Bitcoin sembra essere un'alternativa fattibile all'attuale sistema globale di denaro fiat dominato dagli Stati Uniti, ossia centralizzato. Per progettazione, la criptovaluta che ne risulterebbe sarebbe a minimizzazione di fiducia, decentralizzata - garantendo che non sia vietabile - con una volatilità dei prezzi più vicina a quella del denaro fiat.
Ovviamente, se adottato su larga scala, questo sistema minerebbe il ruolo del dollaro statunitense a livello internazionale e, in quanto tale, servirebbe anche a ridurre la sua sfera di influenza economica (l'influenza militare è, ovviamente, un'altra questione e serve come ultima garanzia). Sarebbe quindi sciocco non considerare come gli Stati Uniti, o più in generale l'Occidente, reagirebbero a un simile sviluppo.
L'aspetto "unbannable by-design" del sistema significa che né gli Stati Uniti né altri Stati nazionali possono impedire ad altri Stati nazionali di utilizzare il Bitcoin per questo o per qualsiasi altro scopo. Naturalmente, potrebbero cercare di limitarne l'uso all'interno dei loro confini chiudendo la rampa di accesso al Bitcoin, cioè vietando alle persone di scambiare denaro fiat con Bitcoin e viceversa, nella speranza che ciò scoraggi i residenti dal detenere Bitcoin. Ma è così perché, come ho detto all'inizio, il perimetro normativo è molto più ristretto di quanto generalmente percepito. Anche in questo caso, far rispettare un divieto assoluto sarebbe un incubo logistico, vista la capacità degli utenti (geograficamente mascherati da VPN) di effettuare transazioni sui DEX utilizzando portafogli autocustoditi, difficilmente associabili a informazioni di identificazione personale e quindi sostanzialmente anonimi.
In effetti, il governo degli Stati Uniti sta già iniziando a rendersi conto di quanto sia complicato per gli Stati nazionali geograficamente delimitati trattare con entità decentralizzate non geograficamente delimitate, come dimostra il recente tentativo di sanzionare tornado.cash - un mixer virtuale di criptovalute che rende anonime le transazioni. Come ha recentemente chiarito il Dipartimento del Tesoro[50]Il governo statunitense non può nemmeno vietare la pubblicazione del codice sorgente di tornado.cash negli Stati Uniti, nonostante sia stato inserito nell'elenco delle sanzioni dell'OFAC per aver favorito il riciclaggio di denaro da parte degli hacker nordcoreani. Questo perché è protetto dal Primo Emendamento, dopo che precedenti sentenze dei tribunali statunitensi hanno considerato il codice sorgente come un discorso.[51].
Non sono soli in questa lotta. La Cina, che ha vietato il possesso di criptovalute nel 2021 con un'ampia legislazione, non è riuscita a fermare l'acquisto di Bitcoin da parte dei suoi residenti, come si legge in un recente tweet di Bitcoin Magazine (vedi immagine).

Ciò suggerisce che lo stigma dell'illegalità non è un deterrente molto potente per l'adozione delle criptovalute. Se la popolazione ritiene che una criptovaluta decentralizzata abbia un valore non monetario (garantire la privacy finanziaria) o monetario (mantenere il potere d'acquisto), allora il governo non può fare molto al riguardo, perché non può imporre ciò che la gente considera denaro. Non è nel loro mandato.
Risoluzione dei problemi
Una delle critiche più frequenti rivolte al Bitcoin, e più in generale alla blockchain, è che non ha, o non ha ancora trovato, un'applicazione nel mondo reale.

Tali critiche saranno presto consegnate alla pattumiera della storia. In un mondo in cui le relazioni internazionali si stanno deteriorando e la fiducia tra gli Stati nazionali è in calo, le criptovalute, in particolare il Bitcoin, offrono un modo per facilitare i pagamenti transfrontalieri e quindi sostenere il commercio globale in un contesto di crescenti tensioni geopolitiche. Esse forniscono una soluzione a un problema molto reale e importante.
La Russia può essere all'avanguardia, ma a meno che i leader degli Stati nazionali del mondo non si prendano tutti per mano e inizino a cantare Kumbaya all'assemblea generale delle Nazioni Unite (non è il mio scenario di base), non sarà l'ultima. In effetti, c'è la possibilità concreta che un'alternativa basata sulla criptovaluta all'attuale sistema monetario internazionale diventi virale, perché anche altri Stati-nazione, le cui economie e riserve non si misurano in milioni, o addirittura in miliardi, ma in trilioni di dollari statunitensi, probabilmente vedranno i vantaggi di non doversi affidare a un sistema altamente centralizzato dominato dagli Stati Uniti.
Ovviamente l'offerta di Bitcoin è limitata a 21 milioni di unità, il che potrebbe indurre alcuni a credere che non si tratti di un mercato di asset abbastanza profondo da poter essere utilizzato su scala globale dagli Stati nazionali. Tuttavia, questo è un errore. Il Bitcoin è in grado di supportare questo tipo di utilizzo, solo a un prezzo molto più alto di quello attuale, un risultato che si realizzerà nel tempo, perché non si tratta di un evento isolato ma di un processo che si svilupperà nei prossimi anni.
Un'osservazione finale
Un sistema monetario internazionale sostenuto dalla criptovaluta potrebbe sembrare un'idea molto azzardata, ma permettetemi di lasciarvi con questa osservazione finale. Lo stock di oro in superficie è stimato in 205.238 tonnellate, di cui 17% sono detenute dalle banche centrali di tutto il mondo come parte delle loro riserve ufficiali.[52].
Perché le banche centrali continuano a possedere quantità così elevate di quello che Keynes definì notoriamente un "barbara reliquia"?
Il motivo è che viene percepito come prezioso. Il suo valore deriva dal fatto che la sua disponibilità è limitata, richiede un notevole dispendio di risorse per l'estrazione o di risorse finanziarie per l'acquisto e, soprattutto, non è denaro, il che significa che il suo valore non è basato sulla responsabilità e quindi dipende dalle azioni degli altri. Il Bitcoin ha caratteristiche molto simili, solo aggiornate per il mondo digitale. Pensata in questo modo, forse non è un'idea così folle.
Alla prossima volta.
Ryan Shea, economista della criptovaluta
[1] Vedi: https://www.ft.com/content/54433e18-7442-4804-9fec-f0f934bf8b4e . Ovviamente, il modo più efficace per rendere poco attraente il possesso di criptovalute in Russia sarebbe stato quello di annunciare un divieto assoluto. Tuttavia, il problema di questa opzione è che è impossibile da applicare a meno che non si interrompa l'accesso del Paese a Internet, cosa che non è fattibile per un periodo di tempo prolungato. Come ho notato nel mio precedente articolo (vedi: https://trakx.io/tornado-crash-or-has-it/) quando si tratta di criptovalute il perimetro normativo è molto più ristretto di quanto molti ritengano. Questo è il motivo per cui i regolatori governativi prendono invariabilmente di mira la rampa on-off del fiat, come ho spiegato in una nota di ricerca separata - vedi: https://trakx.io/roadmap-to-utopia/
[2] Vedi: https://cointelegraph.com/news/vladimir-putin-signs-bill-banning-digital-assets-as-payments-into-law
[3] Per essere chiari, la Russia non sta pensando di legalizzare le criptovalute per i pagamenti nazionali, ma solo per quelli transfrontalieri.
[4] Vedi: https://news.bitcoin.com/russia-cant-do-without-cross-border-crypto-payments-consensus-reached/
[5] Vedi: https://www.iranintl.com/en/202208293261
[6] Vedi: https://trakx.io/impact-of-geopolitics-and-regulatory-push-on-crypto/
[7] Il primo ministro russo Mikhail Mishustin ha dato tempo al governo fino al 19 dicembre per raggiungere un accordo sulla legislazione in materia di criptovalute, la cui attuazione è prevista per il 2023: https://cryptoslate.com/russia-pm-sets-december-deadline-for-international-crypto-payments-rule/
[8] L'idea che il sistema finanziario globale si trovi nelle prime fasi di una trasformazione sostanziale non è certamente diffusa, ma c'è chi condivide questa percezione. Uno dei sostenitori più noti di questa visione (seppur con un approccio più orientato alla finanza tradizionale) è Zoltan Pozsar, responsabile globale della strategia sui tassi di interesse a breve termine presso Credit Suisse – vedi: https://www.credit-suisse.com/about-us-news/en/articles/news-and-expertise/we-are-witnessing-the-birth-of-a-new-world-monetary-order-202203.html
[9] L'Europa ha aumentato gli acquisti di GNL dalla Cina per ridurre la propria dipendenza dai combustibili fossili russi - vedi: https://www.ft.com/content/1e20467a-5b53-42b7-ad89-49808f7e1780. Allo stesso tempo, il mese scorso le importazioni cinesi di GNL dalla Russia hanno raggiunto il livello più alto degli ultimi 22 mesi – https://www.spglobal.com/commodityinsights/en/market-insights/latest-news/lng/090522-chinas-lng-imports-from-russia-hit-22-month-high-in-august-sources . Non è necessario essere un teorico della cospirazione per sospettare che ciò che sta accadendo è che le esportazioni russe di GNL vengono effettivamente riciclate attraverso la Cina (naturalmente a un costo maggiore).
[10] La Germania ha annunciato che sostituirà tutte le importazioni di energia russa, ma non prima della metà del 2024: https://www.weforum.org/agenda/2022/08/energy-crisis-germany-europe. L'idea che due Paesi che commerciano non tendono a farsi la guerra (anche se si tratta solo di una guerra economica) si è dimostrata palesemente falsa.
[11] La bilancia dei pagamenti di un Paese, che è la somma del conto corrente e del conto capitale e finanziario, è sempre uguale a zero, esclusi errori e omissioni.
[12] Vedi: https://en.wikipedia.org/wiki/Exorbitant_privilege
[13] Si tratta della posizione patrimoniale internazionale degli Stati Uniti. Sebbene sia influenzata anche dalle differenze nei rendimenti delle attività e delle passività estere, può essere considerata in prima approssimazione come il saldo delle partite correnti accumulate - si veda: https://data.imf.org/?sk=7A51304B-6426-40C0-83DD-CA473CA1FD52&sId=1484235662234
[14] Altrimenti è difficile essere transfrontalieri.
[15] È una lettura interessante, anche se piuttosto tecnica, nonostante le conclusioni siano, come ci si potrebbe aspettare, fortemente orientate a favore di un sistema in cui la banca centrale continui a svolgere un ruolo dominante – vedi: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2693~8d4e580438.sk.pdf?972bbc119868c193467dc86f4a7cf706
[16] I pagamenti transfrontalieri istantanei, che sono in fase di implementazione, non cambiano la complessità - vedi:
[17] Vedi: https://www.forbes.com/sites/emilymason/2022/09/16/blockchain-technology-could-make-swift-data-flow-faster/?sh=eae0a36083b7
[18] Vedi: https://wits.worldbank.org/countrysnapshot/en/RUSSIA
[19] Anche l'UE sta subendo pressioni per fare lo stesso - vedi: https://www.reuters.com/world/asia-pacific/exclusive-us-considers-china-sanctions-deter-taiwan-action-taiwan-presses-eu-2022-09-13/
[20] Il Bitcoin non è spesso dichiarato privo di fiducia perché è soggetto a rischi come l'attacco alla potenza di hash 51%.
[21] Superare il cosiddetto problema della doppia spesa.
[22] Per la citazione esatta - vedere: Vedi: https://satoshi.nakamotoinstitute.org/posts/p2pfoundation/threads/1/
[23] Il protocollo di consenso Proof-of-Work (PoW) di Bitcoin garantisce questa caratteristica senza permessi. I protocolli di consenso Proof-of-Stake (PoS) che, dopo il Merge di Ethereum, sono il protocollo predominante per le criptovalute, sono invece soggetti a permessi, nel senso che solo gli utenti con partecipazioni esistenti possono acquistare i token di nuova emissione. Per maggiori dettagli si veda: https://trakx.io/ethereum-proof-of-work-vs-proof-of-stake/.
[24] Qualcosa di cui MakerDAO si è reso conto e con cui sta attualmente facendo i conti – vedi: https://trakx.io/maker-dao-tao/
[25] Gli autori del working paper includono anche la critica secondo cui il protocollo di consenso proof-of-work è "intrinsecamente costoso e dispendioso" perché è meno efficiente di un sistema centralizzato. Questo è vero, ma stiamo considerando uno scenario in cui la fiducia è importante e questo esclude la centralizzazione come caratteristica.
[26] Il cambio EUR/USD ha registrato un calo di 1,71 TP3T e il NASDAQ è sceso di quasi 61 TP3T – entrambi movimenti relativamente consistenti – a testimonianza di quanto quel dato abbia sconcertato gli investitori.
[27] Vedi: https://news.bitcoin.com/russia-explores-stablecoins-for-settlements-with-friendly-nations/
[28] Anche se non sempre. Il crollo di TerraUSD all'inizio di quest'anno ha dimostrato che non tutte le monete stabili sono "stabili" - vedi: https://trakx.io/crypto-carnage/
[29] Ho discusso le stablecoin in modo più dettagliato in precedenti note di ricerca - vedi: https://trakx.io/cbdcs-crypto-killers-part-1/ e https://trakx.io/cbdcs-crypto-killers-part-2/
[30] Vedi: https://coinmarketcap.com/view/stablecoin/
[31] Ebbene, si suppone che siano completamente garantite. Tuttavia, nessun emittente di stablecoin è stato ancora sottoposto a un audit ufficiale, ma sono state fornite solo attestazioni delle riserve detenute, nonostante le promesse che gli audit saranno presto effettuati. Questa è stata una fonte di speculazione di lunga data per quanto riguarda Tether, la più grande stablecoin sostenuta da fiat, vedi: https://www.wsj.com/articles/tether-says-audit-is-still-months-away-as-crypto-market-falters-11661568971
[32] Ricordiamo che tutte le transazioni, comprese quelle transfrontaliere, toccano in un modo o nell'altro la banca centrale.
[33] Ne ho parlato nella mia ultima nota di ricerca - vedi: https://trakx.io/tornado-crash-or-has-it/.
[34] Sì, non è molto sottile, lo so.
[35] Vedi: https://trakx.io/crypto-contagion/
[36] Ancora una volta, non è molto sottile, lo so.
[37] Possiamo ignorare le differenze nei tassi di cambio aggiungendo semplicemente i fattori di conversione tra il fiat e la sua versione crittografica.
[38] Questo meccanismo non funziona sempre alla perfezione, come illustrato nell'articolo menzionato nella nota 16.
[39] Il documento di lavoro della BCE esamina sia le monete stabili che le CBDC. Quest'ultima è la scelta preferita dagli autori, perché non si occupa di questioni di fiducia tra Stati nazionali.
[40] Vedi: https://www.coindesk.com/policy/2022/06/23/gold-backed-stablecoin-can-help-russia-circumvent-sanctions-government-owned-bank-suggests/
[41] L'oro, insieme alle banconote e alle criptovalute decentralizzate, è ciò che gli economisti chiamano "denaro esterno". Si tratta di denaro senza alcuna responsabilità associata. L'alternativa è nota come denaro interno, che ha una responsabilità associata ed è ciò che costituisce la maggior parte di ciò che la gente considera denaro, ovvero i depositi delle banche commerciali. Si tratta di una distinzione importante, che ho trattato in una precedente nota di ricerca - vedi: https://trakx.io/bitcoin-the-inside-out-narrative/
[42] Il trading con criptovalute garantite dall'oro con trasferimenti fisici periodici di "regolamento" potrebbe ridurre al minimo il rischio di custodia, ma non lo elimina del tutto.
[43] La Francia non era la sola a nutrire tali preoccupazioni. L'11 agosto, i britannici hanno chiesto al Tesoro degli Stati Uniti di trasferire $3 miliardi di lingotti d'oro da Fort Knox al caveau della Fed Reserve di New York, un chiaro segnale che anch'essi stavano valutando la possibilità di rimpatriare le proprie disponibilità auree - si veda: https://scholarship.law.columbia.edu/cgi/viewcontent.cgi?article=3545&context=faculty_scholarship
[44] Il token ha registrato un’impennata oltre quota 250% quando è stata diffusa la notizia che le forze dell’ordine sudcoreane avevano emesso un mandato di arresto nei confronti di Do Kwon – vedi: https://decrypt.co/109662/south-korean-authorities-issue-arrest-warrant-terra-co-founder-do-kwon
[45] È la più grande stablecoin garantita da criptovalute – vedi: https://coinmarketcap.com/view/stablecoin/
[46] Poiché funziona sulla mainnet di Ethereum, il BTC può essere utilizzato come garanzia per Dai dopo l'approvazione da parte dei detentori di token Maker nel maggio 2020, ma deve essere prima impacchettato, creando di fatto un ponte tra la blockchain di Bitcoin ed Ethereum.
[47] Vedi: https://daistats.com/#/
[48] Vedi: https://trakx.io/a-network-theory-of-money/
[49] Al momento della stesura del presente documento, si veda: https://coinmarketcap.com/
[50] Vedi: https://home.treasury.gov/policy-issues/financial-sanctions/faqs/added/2022-09-13
[51] Per ulteriori dettagli, consultare: https://trakx.io/tornado-crash-or-has-it/
[52] Di questo totale, la Fed detiene circa un quarto del totale mondiale, con due terzi delle proprie riserve ufficiali investite nel metallo giallo – vedi: https://www.gold.org/goldhub/data/how-much-gold