
Reserva de criptomonedas

Rusia adopta las criptomonedas para los pagos transfronterizos: ¿Podría el Bitcoin cambiar las reglas del juego?
por Ryan Shea
Principales conclusiones
- Los anuncios anteriores de los responsables políticos rusos muestran que no están naturalmente predispuestos hacia las criptodivisas.
- Sin embargo, en respuesta a las sanciones impuestas tras la invasión de Ucrania, han señalado el equivalente a una vuelta en U con freno de mano con respecto a las criptomonedas en un aspecto importante, su uso para pagos internacionales.
- De hecho, han llegado a la conclusión de que "es imposible prescindir de las liquidaciones transfronterizas en criptomoneda" y el Primer Ministro ha fijado el 19 de diciembre como fecha límite para proponer legislación sobre criptomoneda antes de su aplicación el próximo año. Las palabras se están convirtiendo en hechos.
- El impacto podría ser profundo, lo que podría dar lugar a un cambio fundamental en el funcionamiento del sistema financiero internacional.
- Para evaluar el impacto criptográfico de las propuestas de Rusia, no sólo hay que estar atento a esta posibilidad, sino también tener una idea clara de cómo podría ser un sistema de este tipo y qué criptodivisas estarían probablemente implicadas, porque no todas son adecuadas.
- Sin querer desvelar demasiado, uno con Bitcoin como base encaja a la perfección.
Ya en enero, el banco central ruso propuso prohibir todas las operaciones con criptomonedas, incluidas la negociación, la emisión y la minería, así como bloquear la rampa de entrada y salida frente al RUB, con el fin de reducir aún más el atractivo de la propiedad de criptomonedas.[1]. Más recientemente, en julio, el Presidente Putin firmó un proyecto de ley que prohíbe el uso de criptomonedas como medio de pago de bienes y servicios nacionales.[2]. Tales anuncios demuestran que los responsables políticos rusos no están naturalmente predispuestos hacia las criptodivisas.
Giro del freno de mano
Sin embargo, tras la imposición de sanciones económicas y financieras generalizadas por parte de los países occidentales a raíz de su invasión de Ucrania, incluida la congelación de 1.450 millones de euros de las reservas de divisas de su banco central, los responsables políticos rusos han dado el equivalente a un giro de 180 grados con respecto a las criptomonedas en un aspecto importante: su uso para pagos internacionales.[3].
Según un reciente informe de la agencia de noticias Tass, el viceministro de Finanzas Alexei Moiseev declaró que el banco central ruso ha acordado legalizar las criptomonedas para los pagos transfronterizos tras concluir que "es imposible prescindir de las liquidaciones transfronterizas en criptomoneda"[4]. Rusia no es el único país que ha anunciado recientemente este tipo de medidas. Irán, una semana antes, también anunció que aprobaba el uso de criptomonedas para pagar importaciones[5].
Como afirmé en una nota de investigación publicada en el momento de la incursión en Ucrania[6]...
«… Rusia ha quedado prácticamente aislada del sector financiero mundial tradicional y, en el proceso, ella —por no hablar de otras naciones como China— ha aprendido que las reservas en moneda fiduciaria que acumula en el extranjero pueden ser bloqueadas por decreto gubernamental, lo que las deja prácticamente inútiles justo cuando más se necesitan. En vista de ello, resulta difícil imaginar que no aceleren sus planes para seguir diversificando sus reservas más allá de los activos de reserva habituales —como el dólar estadounidense— y optar por activos que no puedan ser prohibidos, como las criptomonedas descentralizadas, aunque no cumplan los parámetros de liquidez que normalmente se les exigen».
El acercamiento de Rusia (y otros estados-nación) a las criptomonedas era algo previsible hace meses. Sin embargo, ahora hay un impulso en esta dirección - las palabras se están convirtiendo en acciones[7] – Merece la pena analizar cuáles son las implicaciones para el sector de las criptomonedas en general.
Para algunos, la respuesta es inequívocamente alcista, basándose en el supuesto de que generará mayores entradas de capital en las criptomonedas. Para otros, es bajista, porque reforzará el estigma de ilegalidad de las criptomonedas y probablemente dará lugar a una mayor represión por parte de los reguladores, especialmente en Occidente, lo que obstaculizará una mayor adopción de las criptomonedas. Ambos argumentos son lógicamente coherentes, pero en mi opinión el impacto podría ser aún más profundo. De hecho, podría provocar un cambio fundamental en el funcionamiento del sistema financiero internacional.[8].
Lecciones aprendidas
Como punto de partida, es importante reconocer que Rusia, y el mundo en general, han aprendido dos lecciones clave desde el inicio de la guerra de Ucrania. La primera lección es que Rusia produce muchas cosas que otros países siguen queriendo, siendo los combustibles fósiles los primeros de la lista, porque no hay sustitutos fácilmente disponibles, especialmente a corto y medio plazo.[9]. La segunda lección, aludida en la cita anterior, es que existe un equivalente fiat de la famosa frase criptográfica "No tus llaves, No tus monedas" y esto es cierto incluso cuando existe una larga relación comercial, como es el caso entre Rusia y Occidente.[10].
Las implicaciones que se derivan de estas lecciones son dobles. No sólo Rusia y muchos de sus socios comerciales están incentivados a seguir comerciando bilateralmente, a pesar de las sanciones occidentales y el riesgo asociado de ser objeto de sanciones secundarias, sino que Rusia está incentivada a solicitar el pago de sus exportaciones de una forma que está fuera del alcance, es decir, que no puede ser prohibida por los gobiernos de otros Estados-nación, especialmente Estados Unidos. Los incentivos importan, como bromeó una vez Charlie Munger, socio de Warren Buffet, "Muéstrame el incentivo, yo te mostraré el resultado".
Gran parte de los comentarios de los medios de comunicación sobre los últimos anuncios de criptomonedas rusas se centran en su potencial para eludir las sanciones y, por tanto, facilitar la continuación del comercio bilateral (primera lección). Este es, sin duda, un aspecto importante, pero lo que a menudo se pasa por alto es el aspecto inviolable (lección dos), que es de particular importancia para Rusia porque desde principios de la década de 2000 ha exportado más bienes y servicios de los que importa.
¿Por qué es importante? Se lo explicaré.
El año pasado, las exportaciones rusas ascendieron a $550bn, frente a $378bn en importaciones, una diferencia que contribuye directamente a uno de los mayores superávits por cuenta corriente del mundo (impulsado por la subida de los precios del gas y el petróleo, la cuenta corriente de Rusia se ha triplicado hasta superar los $167bn; véase el gráfico).
El superávit por cuenta corriente representa la variación de los activos de un país en el resto del mundo, representados en las estadísticas de la balanza de pagos por un déficit equivalente en la cuenta de capital y financiera.[11].
Principales superávits y déficits por cuenta corriente (estimación del FMI para 2022 – en miles de millones de dólares estadounidenses)
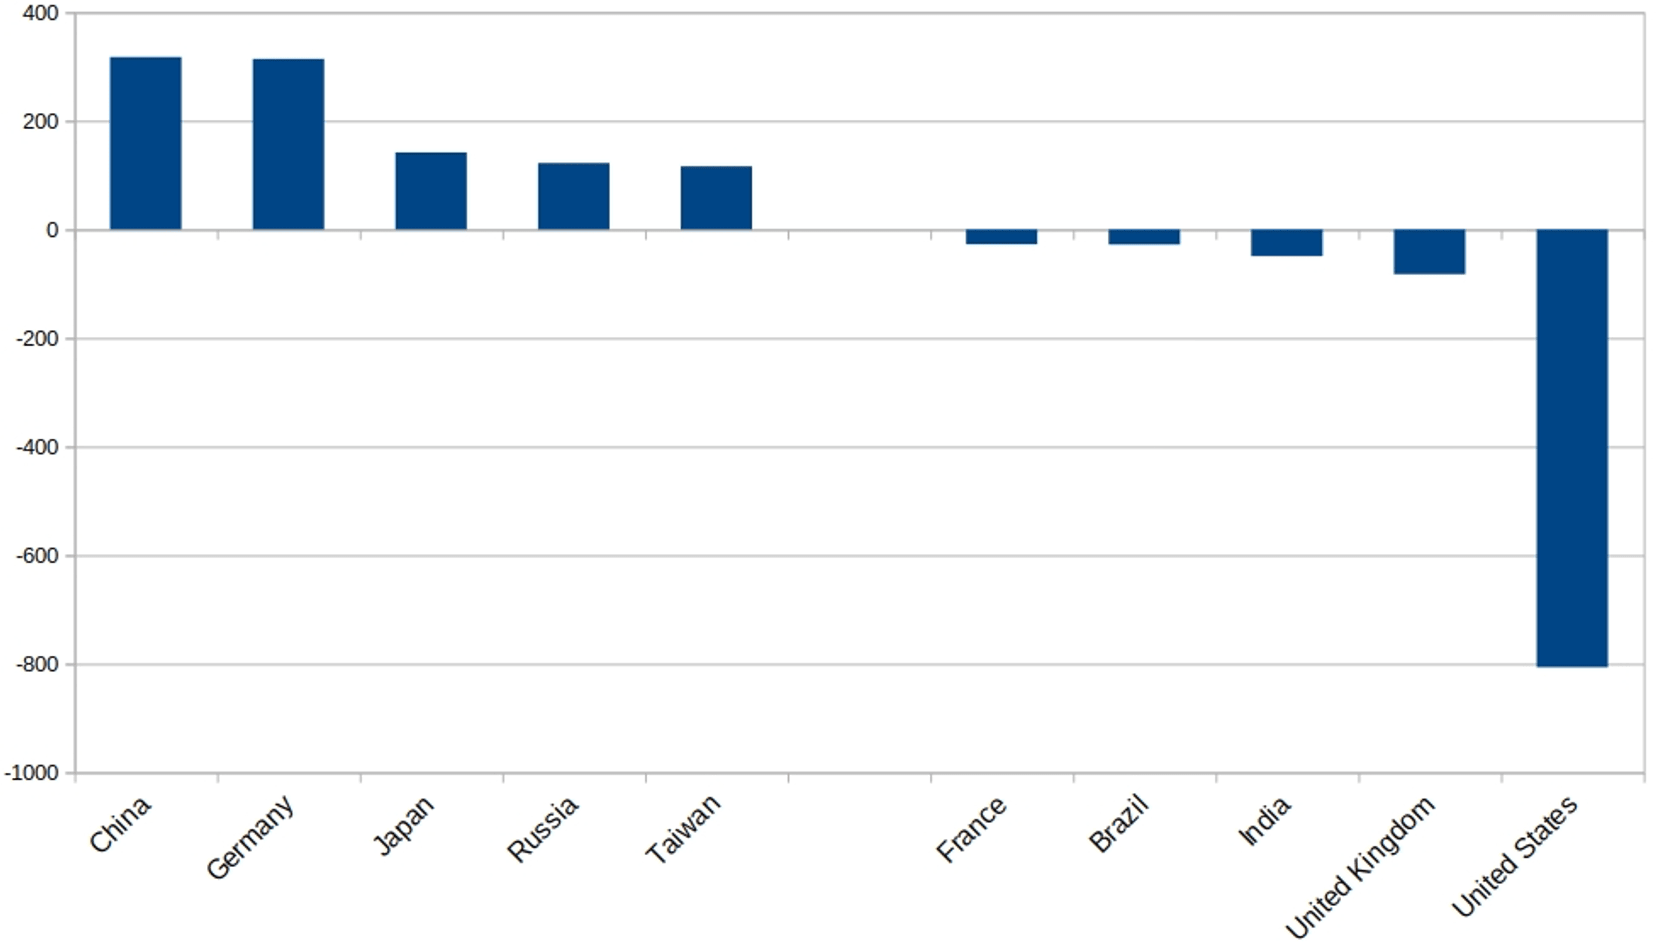
Como también muestra el gráfico anterior, el país que registra el mayor déficit por cuenta corriente del mundo es Estados Unidos (aproximadamente $800.000 millones en 2021). No se trata de un fenómeno reciente, sino de una tendencia persistente durante décadas. Al ser la mayor moneda de reserva internacional del mundo y generar entradas de capital constantes del resto del mundo, Estados Unidos puede gastar sistemáticamente más de lo que ingresa. Esto es algo que el antiguo Ministro de Finanzas francés Valéry Giscard d'Estaing denominó en los años sesenta la "America's "privilegio exorbitante"[12].
Las sumas en juego no son triviales. Los créditos acumulados por el resto del mundo frente a Estados Unidos ascienden a $18tr, es decir, 70% de su PIB nominal.[13]. Se trata de una cifra bastante elevada para cualquier país y supera con creces la de cualquier otro país (el Reino Unido ocupa un lejano segundo lugar con un déficit neto de inversión internacional de casi $1tr, casi 20 veces menor). Un endeudamiento internacional tan elevado ya inquietaba a algunas naciones acreedoras, como China y Rusia, preocupadas por la capacidad de Estados Unidos para hacer frente a esas reclamaciones. La imposición de sanciones, en particular la congelación de las reservas de divisas del banco central ruso, que forman parte de esos créditos, sólo sirve para exacerbar las preocupaciones preexistentes sobre la tenencia de activos denominados en dólares estadounidenses. Una depreciación del dólar puede no ser bienvenida, porque reduce el valor de los activos de los inversores extranjeros, pero si se prohíben esos activos, pierden todo su valor. Para cualquier inversor, incluidos los gestores de reservas, devolver de el capital siempre triunfa sobre el rendimiento del capital.
Puede que el análisis de los desequilibrios mundiales no sea del gusto de todo el mundo (pido disculpas por ello), pero lo que subyace es lo poderosa que es la posición de Estados Unidos dentro del sistema monetario fiduciario mundial. Esto significa que la mayoría de las naciones, no sólo Rusia, dependen de la buena voluntad de Estados Unidos. Cuando las relaciones internacionales son buenas, tener un sistema monetario dominado por un actor -es decir, altamente centralizado- puede no ser demasiado preocupante. Pero, como ahora, cuando las relaciones internacionales se deterioran y disminuye la confianza entre las naciones, esto se convierte rápidamente en un problema.
Para países que, como Rusia, tienen superávit por cuenta corriente y acumulan capital extranjero en el proceso, y que ya no se sienten cómodos confiando en Estados Unidos, la solución no es sólo encontrar una alternativa al dólar estadounidense, sino encontrar una que también esté fuera de la esfera de influencia de Estados Unidos. Esta propuesta es mucho más complicada. Por ejemplo, descarta la mayoría de las divisas que los países suelen mantener como reservas internacionales, como el euro, la libra esterlina o el yen japonés.
Alternativas basadas en criptomonedas
Obviamente, Rusia considera que las criptomonedas son el camino a seguir. Es el pionero de las criptomonedas para los Estados-nación y sus progresos serán observados de cerca por los demás. De hecho, desde el principio Rusia no actuará de forma aislada, ya que está considerando las criptomonedas para los pagos transfronterizos, lo que implica necesariamente la participación de al menos otro Estado-nación.[14].
Es probable que los primeros pasos sean tentativos, pero, si todo sale tan bien como la reciente «Merge» de Ethereum (por cierto, enhorabuena a Vitalik y al resto del equipo; ha sido todo un logro técnico), el uso de criptomonedas para los pagos transfronterizos podría extenderse como la pólvora, sobre todo teniendo en cuenta que el sistema actual para realizar este tipo de pagos dista mucho de ser ideal, ya que resulta costoso, lento, poco transparente y complejo.
Para ilustrarlo, consideremos el siguiente gráfico extraído de un reciente documento de trabajo del BCE[15] Análisis de los sistemas de pagos transfronterizos. En él se muestra el proceso actual desde la perspectiva de las cuentas financieras. Se necesitan seis entidades financieras (a menudo más), de las cuales dos son bancos centrales que siempre se sitúan en el centro de las transacciones transfronterizas. Esto es lo que confiere a los gobiernos —los máximos responsables de los bancos centrales— su «poder» regulador internacional, incluida su capacidad para prohibir determinadas transacciones o activos.
No instantáneo[16] Pagos transfronterizos a través de la banca corresponsal

Como reconocen los autores del documento de trabajo, es evidente que el sistema actual dista mucho de ser perfecto y está maduro para ser sustituido (incluso SWIFT, el sistema mundial de pagos transfronterizos, está revisando la tecnología blockchain, lo que supone admitir implícitamente que el sistema actual necesita mejoras).[17]), sobre todo cuando además exige que los usuarios confíen en un actor muy centralizado cuyos objetivos pueden no coincidir con los suyos.
Sr. Grande
Mi razonamiento para sugerir que esto podría marcar el nacimiento de un nuevo sistema monetario internacional que rivalice con el actual sistema fiduciario se debe a que hay una nación-estado en particular que sin duda aprecia los beneficios de una alternativa al sistema actual: China, una gran economía, profundamente integrada en el comercio mundial con $3,2tr en reservas de divisas. Es el mayor socio comercial de Rusia después de la UE.[18] y EE.UU. ha dicho recientemente que estudia imponer sanciones para disuadirle de invadir Taiwán.[19]. Las sanciones que se barajan no son tan draconianas como las impuestas a Rusia, pero sugieren una clara dirección a seguir.
Para analizar cuál será el impacto de la adopción de las criptomonedas por parte de Rusia en los pagos transfronterizos, no solo hay que estar al tanto de esta posibilidad, sino también hacerse una idea de cómo podría ser ese sistema, ya que el criterio de «imposibilidad de prohibición» —que protege a los Estados-nación de la influencia financiera de otros Estados-nación —una fortaleza clave y un factor diferenciador respecto al actual sistema fiduciario centrado en EE. UU.— limitan significativamente el abanico de alternativas adecuadas en materia de criptomonedas.
Un punto de partida bastante obvio en la búsqueda de un sustituto de las criptomonedas es Bitcoin, la primera y mayor criptomoneda por capitalización de mercado.
Minimización de la confianza
La innovación radical de Satoshi con Bitcoin consistió en permitir a las partes realizar pagos financieros en un entorno que minimiza la confianza.[20] eliminando la necesidad de una entidad central encargada de la emisión de dinero y la verificación de las transacciones.[21]. De hecho, la centralización implica necesariamente confianza, ya que hay que confiar en que la entidad central hará lo que se le ha encomendado: son inseparables.
Del libro blanco de Bitcoin y de los primeros mensajes en el foro es bastante obvio que la entidad central que él/ella/ellos tenían en mente era el banco central, que en última instancia opera bajo el control de la autoridad fiscal (alias el gobierno, o más a menudo en el pasado, la monarquía). Esto se debe a que, parafraseando a Satoshi, la historia demuestra que no se puede confiar en ellos para no degradar la moneda.[22]. Al inventar Bitcoin, Satoshi intentaba arrebatar el control del dinero de las manos del gobierno y devolvérselo al pueblo.
Sin embargo, por su diseño, Bitcoin funciona como una cadena de bloques sin permisos.[23]. Esto significa que nadie está a cargo de Bitcoin y nadie puede impedir que los usuarios lo utilicen o lo minen. Cualquier persona o entidad, incluidos, si así lo desean, los gobiernos de los Estados-nación, puede beneficiarse de este sistema de pago que minimiza la confianza simplemente realizando transacciones en Bitcoin: se trata de una tecnología verdaderamente descentralizada.
Los sistemas descentralizados suelen ser más ineficaces que los centralizados debido a la duplicación de la información y al esfuerzo necesario para distribuirla por la red. En consecuencia, existe una tendencia natural a la centralización de los sistemas, ya sea con el paso del tiempo o a medida que se amplían.[24]. Pero, en términos de uso de Bitcoin para pagos transfronterizos, esta pérdida de eficiencia no es tan evidente - ilustrado de nuevo con un gráfico tomado del documento de trabajo del BCE mencionado anteriormente. Creo que estarán de acuerdo en que es mucho menos complejo y más eficiente (la liquidación, o firmeza en cripto-lingo, se mide en minutos, no en días).
Pago transfronterizo en Bitcoin
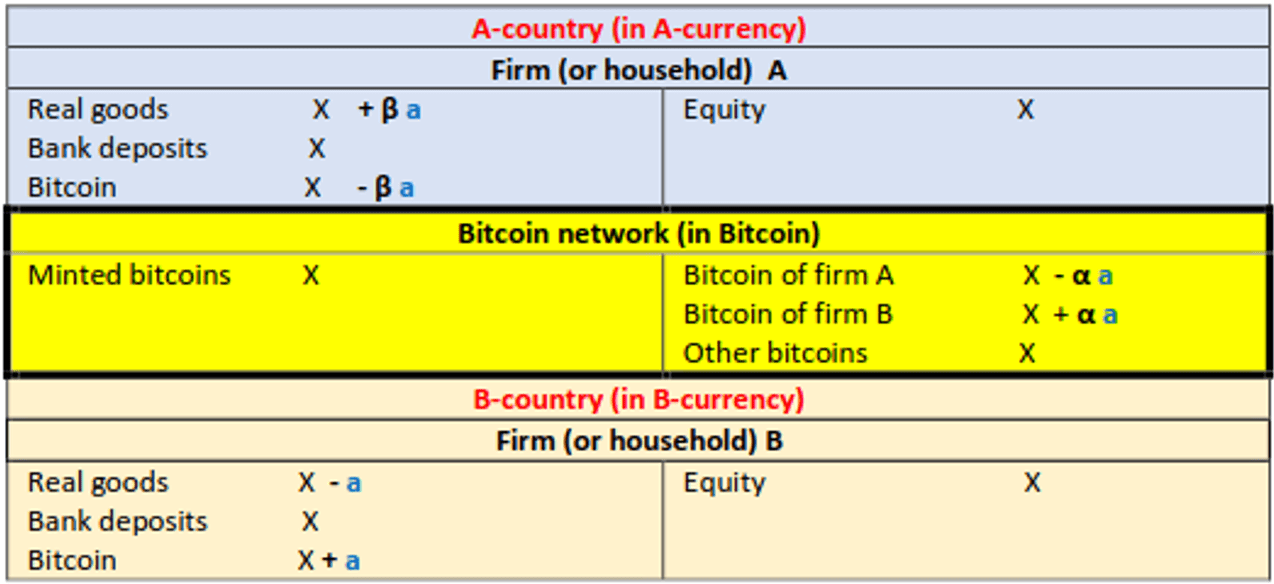
Aunque Bitcoin cumple los criterios deseados de no prohibición y minimización de la confianza gracias a la descentralización, y es menos complejo y más eficiente que el actual sistema de pagos transfronterizos, hay un aspecto negativo destacable[25]es la alta volatilidad de los precios. Un activo financiero que puede fluctuar más de 50-60% de valor en un periodo de 12 meses (o caer 7% en cuestión de horas tras una cifra de inflación del IPC estadounidense peor de lo esperado...).[26]), dista mucho de ser ideal. Dificulta su capacidad para satisfacer una de las tres funciones prerrequisitas del dinero, a saber, actuar como medio de cambio.
OnlyFriends
Como reflejo de este problema, que los autores del documento de trabajo del BCE también destacan, varios informes de los medios de comunicación sugieren que Rusia está trabajando con varios "países amigos" para establecer plataformas de compensación para liquidaciones internacionales utilizando stablecoins[27].
Para quienes no estén familiarizados con las criptomonedas, las stablecoins son tokens cuyo precio está referenciado a algún valor de referencia, normalmente una moneda fiduciaria (el dólar estadounidense es la más popular) o una materia prima (como el oro). Como resultado, la volatilidad de sus precios es considerablemente menor que la de las criptomonedas sin respaldo como Bitcoin o Ethereum.[28] convirtiéndolos en sustitutos mucho más cercanos del dinero fiduciario.
Dejando de lado por el momento las stablecoins respaldadas por materias primas (ya volveré sobre ellas), las stablecoins referenciadas al fiat se presentan en tres tipos principales, clasificados por el modo en que opera su ancla de valoración. Estas son: respaldadas por fiat, respaldadas por criptomonedas y algorítmicas.[29].
Respaldadas por Fiat, la forma más popular de stablecoins en la actualidad, con más de 90% de los $150bn de capitalización de mercado[30]están totalmente respaldados (o se supone que lo están)[31] mediante la tenencia de activos tradfi, como depósitos bancarios comerciales, bonos del Estado y/u otras garantías líquidas. Su estructura de diseño es relativamente sencilla de entender y aplicar, ya que en esencia no son más que un "cripto-apéndice" del sistema financiero existente.
Sin embargo, esta simplicidad tiene un coste. Dado que su ancla de valoración reside en el sistema tradfi, los emisores de estas stablecoins son accesibles para los reguladores del Estado-nación que emite la moneda en la que se denomina la garantía.[32]. Bajo la amenaza de ser excluidos del acceso a los activos de tradfi, que es un negocio crítico para estos emisores de stablecoin, no tienen más remedio que cumplir con los edictos del gobierno. La reciente decisión del USDC de congelar las cuentas asociadas al mezclador de criptomonedas descentralizado tornado.cash fue una demostración muy clara de este alcance regulador.[33].
Una bola curva criptográfica
Obviamente, las naciones-estado que buscan aislarse de la influencia de EE.UU. no planean utilizar Tether o USDC - las dos stablecoins más populares - por esta misma razón. En su lugar, si deciden seguir el camino de las stablecoin respaldadas por fiat, es casi seguro que crearán su propia versión (llamémosla R-stable[34]), respaldados por tenencias de activos financieros dentro del sistema bancario nacional. La cuestión que se plantea entonces es cómo obtienen estos R-estables las entidades extranjeras que desean comprar sus exportaciones. No tiene mucho sentido limitarse a realizar una transferencia internacional y depositar fondos en el sistema bancario de su socio comercial para acuñar R-estables. No sería ni más eficaz ni más seguro que el sistema actual.
Una alternativa podría ser el modelo de Curve, una bolsa descentralizada (DEX) para stablecoins. En una nota de investigación anterior traté esta bolsa con cierto detalle.[35]En resumen, Curve gestiona pools de liquidez que representan conjuntos de tokens compartidos que los usuarios depositan para obtener recompensas y una parte de las comisiones de las transacciones realizadas en la bolsa. Podríamos imaginar que otro país que desea comprar bienes exportados crea su propia stablecoin respaldada por fiat, llamémosla C-stable[36]que se acuñan depositando dinero fiduciario en su sistema bancario, que luego intercambian por R-estable a través de un sector público equivalente a la Curva[37].
¿Le parece bien? Sin embargo, la liquidez no aparece por arte de magia.
El funcionamiento de Curve consiste en que la estabilidad del "tipo de cambio" entre las dos stablecoins procede de los operadores del fondo de liquidez (LPO) que arbitran las diferencias en los precios relativos de las dos stablecoins para intentar mantener equilibrado el fondo subyacente.[38].
Por ejemplo, si hay un exceso de oferta de C-estable con respecto a R-estable, debido por ejemplo a un gran pedido de exportación, el pool se desequilibraría. Para reequilibrar el pool, C-estable vendería con un pequeño descuento respecto a R-estable, generando una oportunidad de arbitraje rentable que persiste hasta que el pool se equilibra. Para que este mecanismo funcione, es crucial que los LPO sean indiferentes entre R-estable o C-estable. Garantizar esto implica que deben tener acceso sin restricciones a los sistemas bancarios tradfi de ambos países, lo que a su vez implica "confianza" transfronteriza.
Aunque llevar a cabo estas operaciones con "naciones amigas" mitiga el riesgo de no poder acceder a la garantía fiat subyacente que proporciona la valoración de la stablecoin, no lo elimina por completo. En resumen, las stablecoins respaldadas por fiat no pueden, por definición, ser inviolables. Nota: Las transacciones transfronterizas en monedas digitales de bancos centrales (CBDC) -una innovación que muchos bancos centrales están investigando activamente- también se basan en la confianza mutua entre los Estados-nación y, por lo tanto, son igualmente inadecuadas dada la restricción de diseño inviolable.[39].
Complicaciones de la custodia
En el fondo, el problema de las stablecoins respaldadas por fiat es dónde se custodian los activos que proporcionan el ancla de valoración. Las stablecoins respaldadas por materias primas, en particular las respaldadas por oro, que se han mencionado en los medios de comunicación como otra posible vía criptográfica para Rusia.[40]tienen un inconveniente similar.
Tomemos, por ejemplo, una de las stablecoins respaldadas por materias primas más populares, Paxos Gold, que representa una onza troy de un lingote de oro London Good Delivery. El oro tiene un largo historial como activo de reserva, por lo que, a primera vista, crear una versión pública de Paxos Gold podría funcionar. Sin embargo, una criptomoneda respaldada por oro sólo tiene valor si el token puede canjearse por lingotes de oro accesibles para el titular del token.[41]. La única forma de garantizar la accesibilidad es custodiarlo dentro de las fronteras de su Estado-nación. Esto significa en algún momento la entrega física transfronteriza, momento en el que no hay ninguna diferencia sustancial entre el uso de una criptomoneda respaldada por oro y lingotes de oro.[42].
Esto puede sonar fantasioso o descabellado, pero existe un precedente histórico. A principios de agosto de 1971, Francia envió un buque de guerra al puerto de Nueva York (los envíos de oro físico son costosos) con la orden de traer oro custodiado por el Banco de la Reserva Federal de Nueva York debido a la preocupación por la sostenibilidad de la paridad entre el oro y el dólar.[43]. Fue una acción premonitoria, dado que el 15 de agosto el Presidente Nixon cerró la ventana del oro, poniendo fin a la convertibilidad de los dólares estadounidenses en lingotes de oro a la vista, lo que marcó el nacimiento del dinero fiduciario.
Dos menos, dos más
Así pues, una vez descartadas las stablecoins respaldadas por fiat y las respaldadas por materias primas/oro por cumplir los requisitos de un sistema monetario internacional basado en criptodivisas y en un activo subyacente imposible de prohibir, las dos opciones restantes son las algorítmicas y las respaldadas por criptodivisas.
En cuanto a las stablecoins algorítmicas, hace unos meses se podría haber considerado TerraUSD. Aparentemente descentralizada (aunque no en la práctica debido al dominio de su creador, Do Kwon), pretendía basarse en software para mantener su valoración vinculada al dólar estadounidense. Sin embargo, la realidad era muy distinta. El motor subyacente de la demanda de TerraUSD era más parecido a un esquema Ponzi y en mayo su paridad se rompió, eliminando a muchos poseedores de Terra y su token hermano Luna, para gran ira de éstos (la expresión más reciente de lo cual es la creación de una moneda meme con el poco sutil nombre de "JailKwon").[44]). Obviamente, tras un fracaso tan sonado que ha acabado con numerosos fondos y prestamistas del sector de las criptomonedas —lo que ha agravado el «invierno de las criptomonedas»—, las stablecoins algorítmicas quedan definitivamente descartadas como una opción seria en el ámbito de las criptomonedas, al menos por ahora.
Tenedor
Por último, llegamos a las stablecoins respaldadas por criptomonedas. Se trata de stablecoins cuyo anclaje de valoración lo proporcionan las tenencias sobrecolateralizadas de otras criptomonedas, cuyo mejor ejemplo es Dai, una stablecoin descentralizada respaldada por criptomonedas con una capitalización de mercado de aproximadamente $7bn.[45].
Originalmente, Dai estaba respaldado por participaciones sobrecolateralizadas de ETH[46]Sin embargo, durante la agitación provocada por el estallido de la pandemia de Covid, su infraestructura se vio sometida a una gran presión y, con el fin de salvaguardar su clavija, sus titulares de tokens de gobernanza MKR votaron a favor de ampliar la lista de garantías admisibles para incluir stablecoins respaldadas por fiat. De hecho, USDC constituye ahora más de 50% del total de criptoactivos de Dai utilizados como garantía en la cadena.[47]. Esto la pone firmemente en las garras de los reguladores del gobierno de EE.UU. y por lo tanto también debe ser descartada como un posible contendiente (al menos a menos que la mayoría de sus tenedores de MKR voten para eliminar las stablecoins respaldadas por fiat como garantía elegible, algo que no parece estar en las cartas a corto plazo). Dicho esto, no hay nada que impida a las naciones-estado bifurcar Dai y restringir la garantía subyacente que puede ser pignorada a criptomonedas descentralizadas sin respaldo, de las cuales la mejor candidata es, por las razones expuestas anteriormente, Bitcoin.
Obviamente, los estados-nación también podrían decidir bifurcar Bitcoin y crear su propia versión pública para respaldar su stablecoin respaldada por criptomonedas. Sin embargo, en mi opinión, hay claras ventajas en no hacerlo. Como señalé en mi primera nota de investigación[48]…
"En pocas palabras, cualquiera que sea la forma que adopte el dinero (digital, papel, metal, piedra o conchas), requiere una red de participantes dispuestos a aceptarlo para las transacciones económicas: sin adopción, sin red, no hay valor."
Bitcoin ya tiene una red establecida de usuarios en todo el mundo, que colectivamente creen que vale casi $400bn.[49]. Como demuestra claramente la multitud de bifurcaciones de Bitcoin que han intentado desplazar a la versión original sin conseguirlo, establecer una red monetaria descentralizada es difícil, especialmente cuando ya existe una. Además, inicialmente sería imposible determinar qué valor atribuir a una versión pública bifurcada de Bitcoin y, por tanto, su valor colateral. Mucho mejor, en mi opinión, quedarse con el original.
Riposte occidental
Para los países que deseen realizar transacciones transfronterizas fuera del alcance de Occidente, el uso de contratos inteligentes al estilo Dai para acuñar versiones públicas de una stablecoin respaldada por tenencias sobrecolateralizadas de Bitcoin parece ser una alternativa factible al actual sistema global de dinero fiduciario dominado por Estados Unidos, es decir, centralizado. Por su diseño, la criptodivisa resultante minimizaría la confianza, sería descentralizada -lo que garantizaría su inviolabilidad- y tendría una volatilidad de precios similar a la del dinero fiduciario.
Obviamente, si se adoptara de forma generalizada, este sistema socavaría el papel del dólar estadounidense a nivel internacional y, como tal, también serviría para socavar su esfera de influencia económica (la influencia militar es, por supuesto, otra cuestión y sirve como último respaldo). Por lo tanto, sería absurdo no considerar cómo respondería EE.UU., o Occidente en general, a tal evolución.
El hecho de que el sistema no se pueda prohibir por diseño significa que ni EE.UU. ni otras naciones-estado pueden impedir que otras naciones-estado utilicen Bitcoin para este o cualquier otro propósito. Podrían, por supuesto, tratar de restringir su uso dentro de sus fronteras cerrando la rampa de entrada y salida de Bitcoin, es decir, prohibiendo a la gente cambiar dinero fiduciario por Bitcoin y viceversa, con la esperanza de que esto disuadiría a los residentes de tener Bitcoin. Pero es que, como decía al principio, el perímetro regulatorio es mucho más estrecho de lo que generalmente se percibe. Incluso entonces, aplicar una prohibición total sería una pesadilla logística dada la capacidad de los usuarios (enmascarados geográficamente por VPNs) para realizar transacciones a través de DEXs utilizando monederos autocustodiados que son difíciles de asociar con información personal identificable, lo que significa que son esencialmente anónimos.
De hecho, el gobierno de EE.UU. ya está empezando a darse cuenta de lo difícil que es para las naciones-estado geográficamente delimitadas tratar con entidades descentralizadas no geográficamente delimitadas, como lo demuestra su reciente intento de sancionar tornado.cash - un mezclador virtual de criptodivisas que anonimiza las transacciones. Como aclaró recientemente el Departamento del Tesoro[50]En el caso de tornado.cash, el Gobierno estadounidense ni siquiera puede prohibir la publicación de su código fuente en su territorio, a pesar de haber sido incluido en la lista de sanciones de la OFAC por facilitar el blanqueo de dinero por parte de piratas informáticos norcoreanos. Esto se debe a que está protegido por la Primera Enmienda, después de que anteriores sentencias de tribunales estadounidenses hayan considerado que el código fuente es expresión.[51].
No están solos en esta lucha. China, que prohibió la tenencia de criptomonedas en 2021 con una amplia legislación, no ha logrado impedir que sus residentes compren Bitcoin, como se señala en un tuit reciente de Bitcoin Magazine (véase la imagen).

Esto sugiere que el estigma de la ilegalidad no es un elemento disuasorio muy poderoso para la criptoadopción. Si la población cree que una criptomoneda descentralizada tiene valor, ya sea no monetario (asegurando la privacidad financiera) o monetario (manteniendo su poder adquisitivo), entonces el gobierno no puede hacer mucho al respecto porque no puede dictar lo que la gente considera dinero. No está en su mandato.
Resolución de problemas
Una de las críticas más frecuentes a Bitcoin, y al blockchain en general, es que no tiene, o aún no ha encontrado, una aplicación en el mundo real, un punto de vista que se resume en afirmaciones concisas como la siguiente.

Estas críticas pronto pasarán a la historia. En un mundo en el que las relaciones internacionales se deterioran y la confianza entre los Estados-nación disminuye, las criptomonedas, en particular Bitcoin, ofrecen una forma de facilitar los pagos transfronterizos y, por tanto, de apoyar el comercio mundial en un entorno de crecientes tensiones geopolíticas. Ofrecen una solución a un problema muy real e importante.
Rusia puede estar a la vanguardia, pero a menos que los líderes de las naciones-estado del mundo se den la mano y empiecen a cantar Kumbaya en la asamblea general de la ONU (no es mi escenario), no será la última. De hecho, existe una posibilidad real de que una alternativa basada en criptomonedas al actual sistema monetario internacional se convierta en un fenómeno viral, porque es probable que otros Estados-nación cuyas economías y reservas no se miden en millones, ni siquiera en miles de millones, sino en billones de dólares estadounidenses, también vean las ventajas de no tener que depender de un sistema altamente centralizado dominado por Estados Unidos.
Obviamente, la oferta de Bitcoin está limitada a 21 millones, lo que puede llevar a algunos a creer que no es un mercado de activos lo suficientemente profundo como para soportar su uso a escala global por parte de las naciones-estado. Sin embargo, esto es una falacia. Bitcoin puede soportar tal uso, sólo que a un precio mucho más alto del que cotiza actualmente, un resultado que se hará realidad con el tiempo, porque de lo que estamos hablando aquí no es de un acontecimiento puntual, sino de un proceso que se desarrollará en los próximos años.
Una observación final
Un sistema monetario internacional respaldado por criptomonedas puede parecer muy poco original, pero permítanme que les deje con esta observación final. Se estima que las reservas de oro en la superficie ascienden a 205.238 toneladas, de las cuales 17% están en manos de bancos centrales de todo el mundo como parte de sus reservas oficiales.[52].
¿Por qué los bancos centrales siguen poseyendo cantidades tan grandes de lo que Keynes llamó célebremente un "reliquia bárbara"?
La razón es que se percibe como algo valioso. Su valor se deriva del hecho de que, en última instancia, su suministro es finito, requiere un gasto considerable de recursos para extraerlo o recursos financieros para adquirirlo y, lo que es más importante, está fuera del dinero, lo que significa que su valor no se basa en la responsabilidad y, por tanto, depende de las acciones de otros. Bitcoin tiene características muy similares, pero actualizadas para el mundo digital. Pensado así, quizá no sea una idea tan descabellada después de todo.
Hasta la próxima.
Ryan Shea, criptoeconomista
[1] Ver: https://www.ft.com/content/54433e18-7442-4804-9fec-f0f934bf8b4e . Obviamente, la forma más eficaz de hacer que la posesión de criptomonedas en Rusia no fuera atractiva habría sido anunciar una prohibición total. Sin embargo, el problema con esta opción es que es imposible de aplicar si no es cortando el acceso del país a Internet, algo que es inviable durante cualquier período de tiempo. Como ya señalé en mi anterior artículo (véase: https://trakx.io/tornado-crash-or-has-it/) cuando se trata de criptomonedas el perímetro regulador es mucho más estrecho de lo que mucha gente considera. Esta es la razón por la que los reguladores gubernamentales invariablemente apuntan a la rampa de encendido y apagado de fiat, que expliqué en una nota de investigación separada - ver: https://trakx.io/roadmap-to-utopia/
[2] Ver: https://cointelegraph.com/news/vladimir-putin-signs-bill-banning-digital-assets-as-payments-into-law
[3] Para que quede claro, Rusia no está considerando legalizar las criptomonedas para los pagos nacionales, sólo los transfronterizos.
[4] Ver: https://news.bitcoin.com/russia-cant-do-without-cross-border-crypto-payments-consensus-reached/
[5] Ver: https://www.iranintl.com/en/202208293261
[6] Ver: https://trakx.io/impact-of-geopolitics-and-regulatory-push-on-crypto/
[7] El primer ministro ruso, Mikhail Mishustin, ha dado de plazo al Gobierno hasta el 19 de diciembre para alcanzar un acuerdo sobre la legislación relativa a la criptomoneda, cuya aplicación está prevista para 2023: https://cryptoslate.com/russia-pm-sets-december-deadline-for-international-crypto-payments-rule/
[8] La idea de que el sistema financiero mundial se encuentra en las primeras fases de una transformación sustancial no es, desde luego, la opinión mayoritaria, pero hay quienes comparten esta percepción. Uno de los defensores más destacados de esta opinión (aunque desde un punto de vista más tradicional) es Zoltan Pozsar, director global de estrategia de tipos de interés a corto plazo de Credit Suisse; véase: https://www.credit-suisse.com/about-us-news/en/articles/news-and-expertise/we-are-witnessing-the-birth-of-a-new-world-monetary-order-202203.html
[9] Europa ha aumentado las compras de GNL a China para reducir su dependencia de los combustibles fósiles rusos - ver: https://www.ft.com/content/1e20467a-5b53-42b7-ad89-49808f7e1780. Al mismo tiempo, las importaciones chinas de GNL procedente de Rusia alcanzaron el mes pasado su nivel más alto en 22 meses – https://www.spglobal.com/commodityinsights/en/market-insights/latest-news/lng/090522-chinas-lng-imports-from-russia-hit-22-month-high-in-august-sources . No hace falta ser un teórico de la conspiración para sospechar que lo que está ocurriendo en realidad es que las exportaciones rusas de GNL se están reciclando a través de China (a un coste más elevado, naturalmente).
[10] Alemania ha anunciado que sustituirá todas las importaciones de energía rusa, pero no antes de mediados de 2024 como muy pronto - ver: https://www.weforum.org/agenda/2022/08/energy-crisis-germany-europe. La noción de que dos países que comercian no tienden a entrar en guerra (aunque sólo sea una guerra económica) ha demostrado ser patentemente falsa.
[11] La balanza de pagos de un país, que es la suma de la cuenta corriente y la cuenta de capital y financiera, siempre suma cero, excluidos errores y omisiones.
[12] Ver: https://en.wikipedia.org/wiki/Exorbitant_privilege
[13] Se trata de la posición de inversión internacional de Estados Unidos. Aunque también se ve afectada por las diferencias en los rendimientos de los activos y pasivos extranjeros, puede considerarse, en una primera aproximación, como la balanza por cuenta corriente acumulada: https://data.imf.org/?sk=7A51304B-6426-40C0-83DD-CA473CA1FD52&sId=1484235662234
[14] Difícil ser transfronterizo de otro modo.
[15] Es una lectura interesante, aunque bastante técnica, a pesar de que las conclusiones están, como cabría esperar, muy sesgadas a favor de un sistema en el que el banco central sigue siendo un actor dominante; véase: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2693~8d4e580438.sk.pdf?972bbc119868c193467dc86f4a7cf706
[16] Los pagos transfronterizos instantáneos, que se están implantando, no cambian la complejidad - véase:
[17] Ver: https://www.forbes.com/sites/emilymason/2022/09/16/blockchain-technology-could-make-swift-data-flow-faster/?sh=eae0a36083b7
[18] Ver: https://wits.worldbank.org/countrysnapshot/en/RUSSIA
[19] La UE también está recibiendo presiones para que haga lo mismo: https://www.reuters.com/world/asia-pacific/exclusive-us-considers-china-sanctions-deter-taiwan-action-taiwan-presses-eu-2022-09-13/
[20] Bitcoin no es tan a menudo declarado trustless porque está sujeto a riesgos como el ataque de poder hash 51%.
[21] Superar el llamado problema del doble gasto.
[22] Para ver la cita exacta, consulte: Ver: https://satoshi.nakamotoinstitute.org/posts/p2pfoundation/threads/1/
[23] El protocolo de consenso Proof-of-Work (PoW) de Bitcoin garantiza esta característica sin permisos. Los protocolos de consenso Proof-of-Stake (PoS) que, después de Merge de Ethereum es el protocolo predominante para las criptodivisas, están en cambio autorizados en el sentido de que sólo los usuarios con participaciones existentes pueden adquirir tokens recién emitidos. Para más información, véase: https://trakx.io/ethereum-proof-of-work-vs-proof-of-stake/.
[24] Algo de lo que MakerDAO se ha dado cuenta y con lo que está luchando actualmente —véase: https://trakx.io/maker-dao-tao/
[25] Los autores del documento de trabajo también incluyen la crítica de que el protocolo de consenso proof-of-work es "inherentemente caro y derrochador" porque es menos eficiente que un sistema centralizado. Esto es cierto, pero estamos considerando un escenario en el que la confianza importa y esto descarta la centralización como característica.
[26] El EUR/USD cayó 1,71 TP3T y el NASDAQ bajó casi 61 TP3T —ambos movimientos relativamente importantes—, lo que demuestra el gran impacto que tuvo esa cifra entre los inversores.
[27] Ver: https://news.bitcoin.com/russia-explores-stablecoins-for-settlements-with-friendly-nations/
[28] Aunque no siempre. El colapso de TerraUSD a principios de este año demostró que no todas las stablecoins son "estables" - véase: https://trakx.io/crypto-carnage/
[29] Ya hablé con más detalle de las stablecoins en notas de investigación anteriores (véase: https://trakx.io/cbdcs-crypto-killers-part-1/ y https://trakx.io/cbdcs-crypto-killers-part-2/
[30] Ver: https://coinmarketcap.com/view/stablecoin/
[31] Se supone que están totalmente respaldadas. Sin embargo, ningún emisor de stablecoin ha sido sometido aún a una auditoría oficial, sólo se proporcionan certificados de las reservas, a pesar de las promesas de que se realizarán auditorías. Esta ha sido durante mucho tiempo una fuente de especulación con respecto a Tether, la mayor stablecoin respaldada por fiat: https://www.wsj.com/articles/tether-says-audit-is-still-months-away-as-crypto-market-falters-11661568971
[32] Recordemos que todas las transacciones, incluidas las transfronterizas, afectan al banco central de un modo u otro.
[33] Ya hablé de ello en mi última nota de investigación: https://trakx.io/tornado-crash-or-has-it/.
[34] Sí, no es muy sutil, lo sé.
[35] Ver: https://trakx.io/crypto-contagion/
[36] De nuevo, no es muy sutil, lo sé.
[37] Podemos ignorar las diferencias en los tipos de cambio simplemente añadiendo factores de conversión entre el fiat y su versión criptográfica.
[38] Este mecanismo no siempre funciona a la perfección, como se indica en el artículo mencionado en la nota 16.
[39] El documento de trabajo del BCE examina tanto las stablecoins como los CBDC. Los autores se decantan por estas últimas porque no les preocupan los problemas de confianza entre Estados-nación.
[40] Ver: https://www.coindesk.com/policy/2022/06/23/gold-backed-stablecoin-can-help-russia-circumvent-sanctions-government-owned-bank-suggests/
[41] El oro, junto con los billetes de banco y las criptomonedas descentralizadas, es lo que los economistas denominan dinero externo. Se trata de dinero sin responsabilidad asociada. La alternativa se conoce como dinero interno, que sí tiene una responsabilidad asociada y es lo que constituye la mayor parte de lo que la gente considera dinero, a saber, los depósitos bancarios comerciales. Se trata de una distinción importante, de la que ya hablé en una nota de investigación anterior: https://trakx.io/bitcoin-the-inside-out-narrative/
[42] Operar con criptomonedas respaldadas por oro con transferencias físicas periódicas de "liquidación" podría minimizar el riesgo de custodia, pero no lo elimina por completo.
[43] Francia no fue la única en preocuparse. El 11 de agosto, los británicos pidieron al Tesoro de EE.UU. que retirara 1.400 millones de lingotes de oro de Fort Knox a la cámara acorazada de la Reserva Federal de Nueva York, una clara indicación de que también estaban considerando repatriar sus tenencias de oro: https://scholarship.law.columbia.edu/cgi/viewcontent.cgi?article=3545&context=faculty_scholarship
[44] El token se disparó por encima de los 250% cuando se supo que las fuerzas del orden de Corea del Sur habían dictado una orden de detención contra Do Kwon; véase: https://decrypt.co/109662/south-korean-authorities-issue-arrest-warrant-terra-co-founder-do-kwon
[45] Es la mayor moneda estable respaldada por criptomonedas; véase: https://coinmarketcap.com/view/stablecoin/
[46] Dado que se ejecuta en la red principal de Ethereum, el BTC se puede utilizar como garantía para Dai después de que los titulares de tokens Maker lo aprobaran en mayo de 2020, pero primero tiene que envolverse, tendiendo efectivamente un puente entre la blockchain de Bitcoin y Ethereum.
[47] Ver: https://daistats.com/#/
[48] Ver: https://trakx.io/a-network-theory-of-money/
[49] En el momento de redactar este informe - ver: https://coinmarketcap.com/
[50] Ver: https://home.treasury.gov/policy-issues/financial-sanctions/faqs/added/2022-09-13
[51] Para más información, consulta: https://trakx.io/tornado-crash-or-has-it/
[52] De este total, la Reserva Federal posee aproximadamente una cuarta parte del total mundial, y dos tercios de sus reservas oficiales están invertidos en el metal amarillo; véase: https://www.gold.org/goldhub/data/how-much-gold