

Outubro de 2026 no mundo das criptomoedas: «Tech»tober Negro
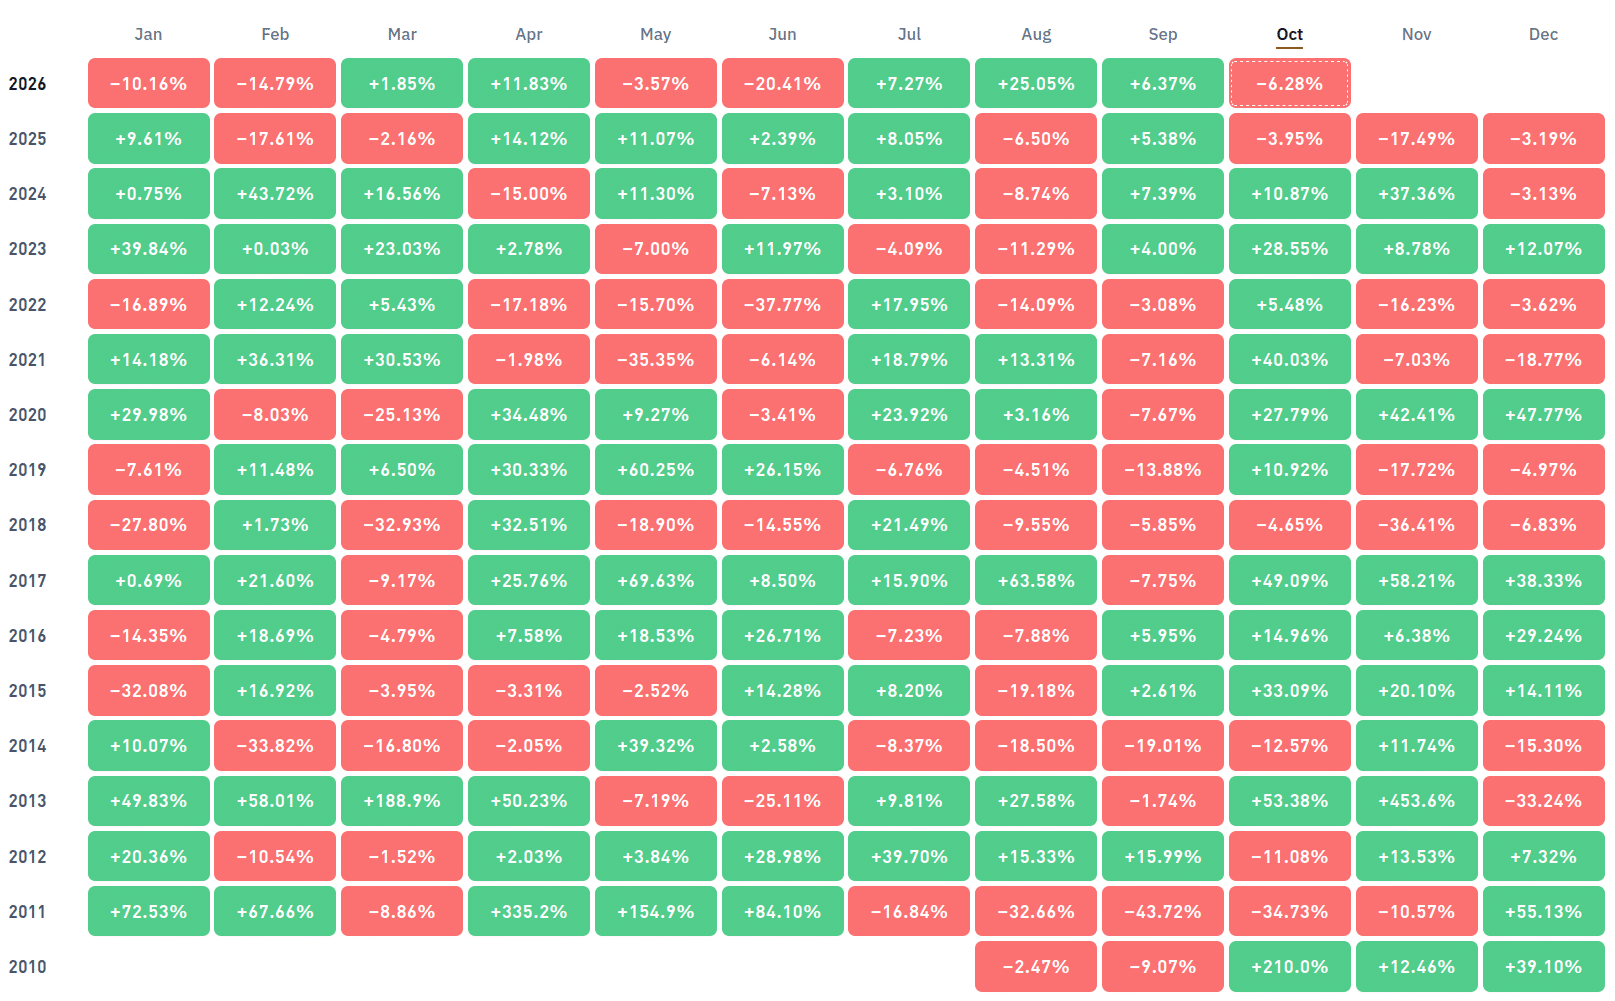
Após dois meses consecutivos de desempenho superior ao habitual nesta época do ano, os preços dos ativos digitais acabaram por registar um desempenho inferior no mês passado. Por outro lado, outubro estabelece um padrão elevado: tem sido, historicamente, um dos meses mais fortes para o Bitcoin — ver imagem —, o que lhe valeu a alcunha carinhosa de outubro. (Nunca ninguém disse que investir fosse fácil!). O Bitcoin abriu o mês perto dos $83 600, mas fechou abaixo da marca dos $80 000, cerca de um terço abaixo do seu pico de outubro de 2025. Os ETFs de Bitcoin à vista nos EUA refletiram a mesma hesitação, com o total de ativos sob gestão (AUM) a manter-se estável ao longo do mês em cerca de $104 mil milhões.
Rendimentos mensais históricos do Bitcoin
Fonte: coinglass
O desempenho medíocre refletiu-se no nosso principal índice de grande capitalização, o Top 10 Crypto CTI, que registou uma queda de -14,71 TP3T ao longo do mês, principalmente em resultado do contexto macroeconómico que continua a ser desafiante. Os dados de inflação dos EUA relativos a setembro não ofereceram, certamente, muitos motivos de otimismo aos investidores.
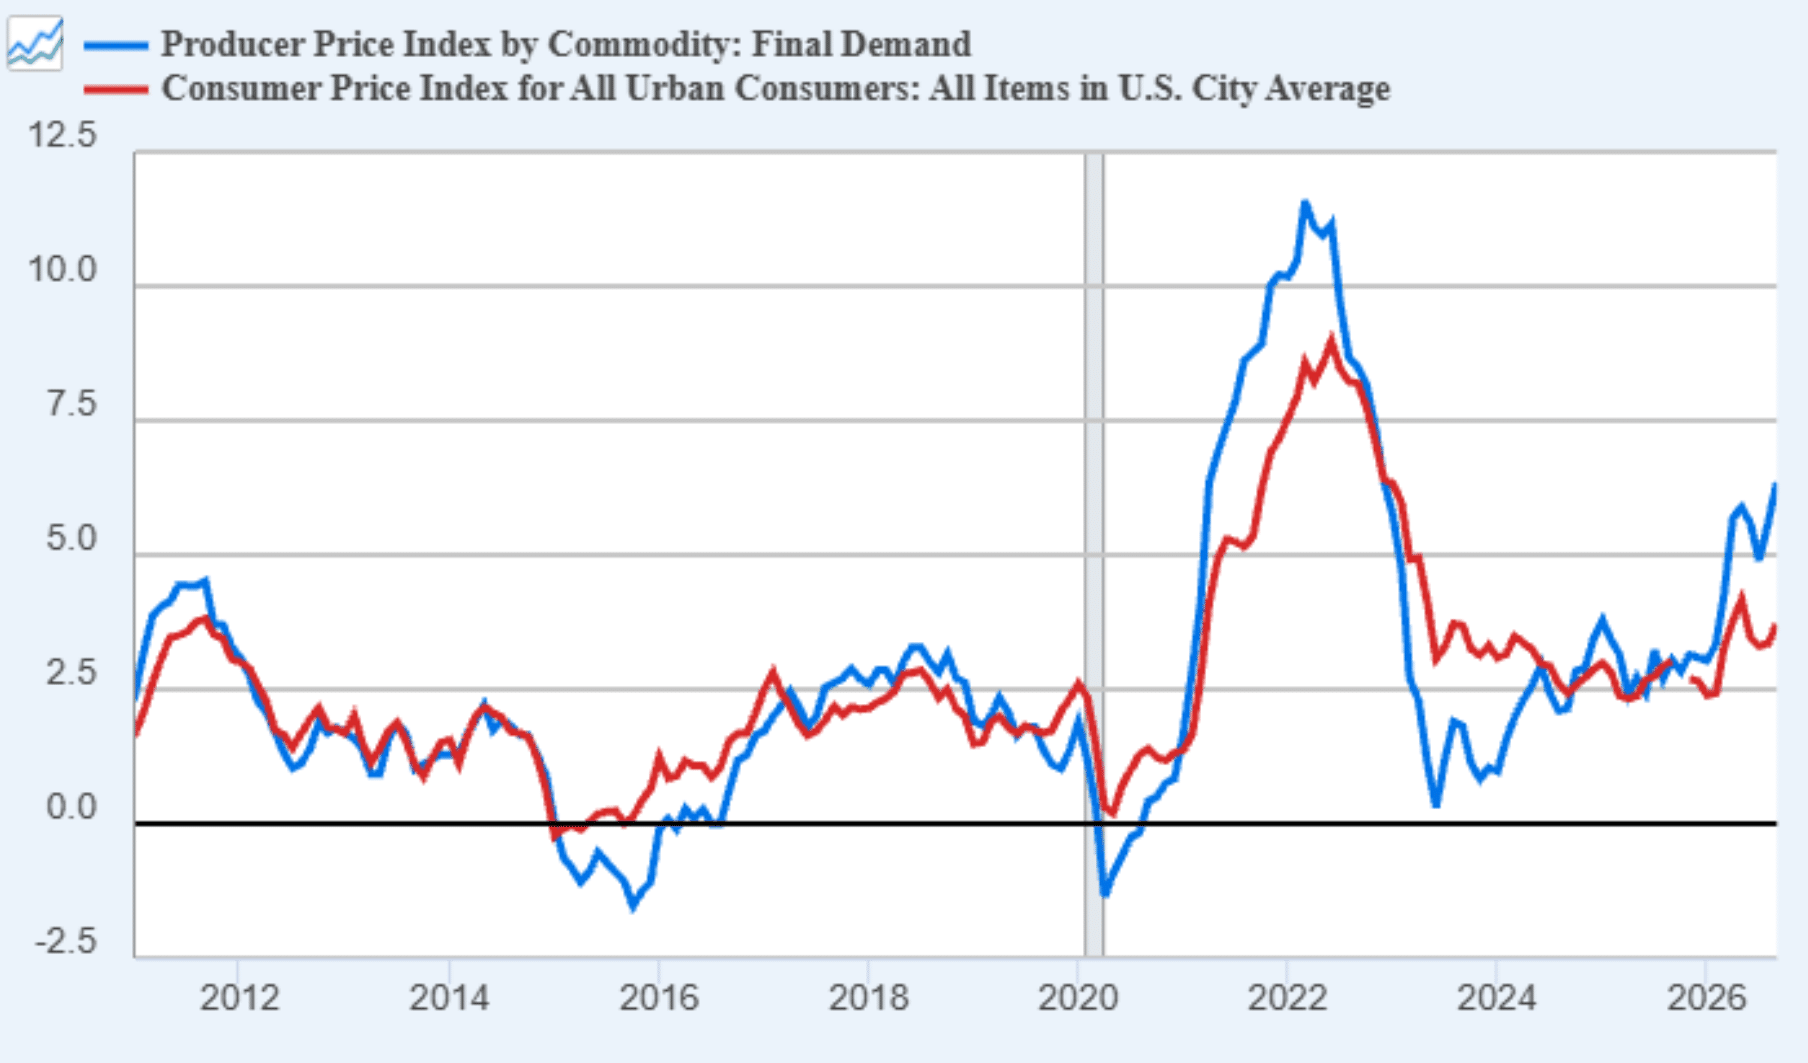
A inflação dos preços no consumidor subiu para 3,71 TP3T em setembro, contra as expectativas de 3,61 TP3T, enquanto o índice de preços no produtor (IPP) registou um aumento ainda mais acentuado – ver imagem – situando-se nos 6,3%, contra uma previsão de 5,3%, o que sugere que as pressões sobre os preços na cadeia de abastecimento continuam a ser significativas. A energia foi a principal responsável: representou mais de metade do aumento mensal do IPC, com a gasolina a subir 9,1% no mês, num contexto de conflito no Médio Oriente, o que torna esta situação, em parte, um choque de oferta.
Taxa de inflação anual dos preços no consumidor e dos preços no produtor nos EUA
Fonte: Base de dados Fred
Com a inflação a mostrar poucos sinais de que volte a atingir a meta 2% da Reserva Federal num futuro próximo, os mercados continuaram a prever mais 75 pontos-base de aperto monetário até meados do próximo ano — começando com um aumento de 25 pontos-base em dezembro — de acordo com o Ferramenta CME Fedwatch.
Na conferência de imprensa de 28 de outubro, o presidente Warsh descreveu a atividade económica dos EUA como estando a expandir-se a um ritmo forte, com um consumo interno resiliente e um aumento do emprego a acompanhar o crescimento da população ativa1. O Comité manteve a taxa de juro de referência na faixa de 3,75-4,00%, após uma votação de 10 a 2, com Cook e Hammack a defenderem ambos um aumento de um quarto de ponto, na sequência do aumento registado em setembro. Warsh afirmou ainda que não estava disposto a classificar as condições financeiras como «restritivas», o que reforçou ainda mais as expectativas de um aumento em dezembro.
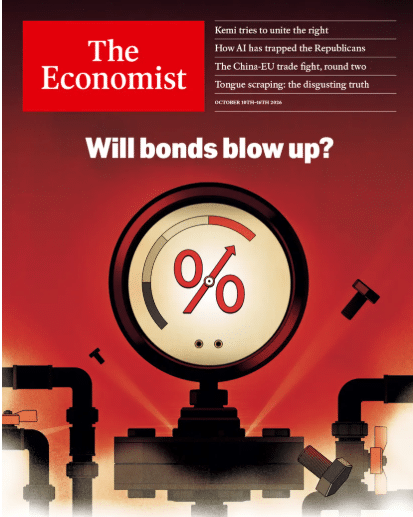
Seria de esperar que, num contexto macroeconómico como este, as obrigações do Estado continuassem sob pressão. Afinal, a dinâmica de baixa dos últimos meses tinha levado as taxas de rendibilidade dos títulos do Tesouro dos EUA aos seus níveis mais elevados desde o início da década de 2000 (a taxa a 10 anos atingiu 5,34% e a de 30 anos 5,70% no início de outubro). No entanto, tal teria sido um erro. De facto, com o seu habitual timing impecável, a capa da revista The Economist — um indicador contrário cuja fiabilidade está ao nível da de Jim Cramer, da CNBC —, que questionava quando é que o mercado obrigacionista iria entrar em colapso, coincidiu com o pico de curto prazo das taxas de rendibilidade.
O Engraxate na Imprensa
Fonte: The Economist
A inversão das taxas de rendibilidade coincidiu com uma forte onda de vendas de ações ligadas à IA, à medida que os investidores retomavam uma das narrativas apocalípticas mais populares: nomeadamente, que a inteligência artificial, tal como o boom das empresas «dotcom» há quase três décadas, é mais uma bolha tecnológica prestes a rebentar. A Nasdaq registou, a 14 de outubro, a sua maior queda num único dia desde julho, e a CoreWeave, um indicador de referência para o crédito relacionado com a IA, caiu até 15–16% nesse dia. Aliado a posições curtas excessivas, uma vez que os investidores apostaram que a subida das taxas de rendibilidade iria persistir, isto constituiu um catalisador suficiente para desencadear uma retração significativa de 30 pontos de base nas taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos no mês passado, apesar dos dados elevados do IPC e do IPP; um lembrete oportuno para os investidores de que os mercados financeiros raramente se movem em linha reta.
Isto também reavivou uma questão importante que é muito pertinente para os investidores em criptomoedas: será que esta descida nas taxas de rendibilidade dos títulos do Tesouro põe em causa a hipótese da «dominância fiscal», que muitos (nós próprios incluídos) acreditam ter impulsionado as taxas de rendibilidade das obrigações e os preços dos ativos digitais para cima nos últimos meses (ao aumentar os prémios de prazo e, ao mesmo tempo, alimentar a procura por coberturas contra a desvalorização da moeda)?
Um Regresso Fundamental
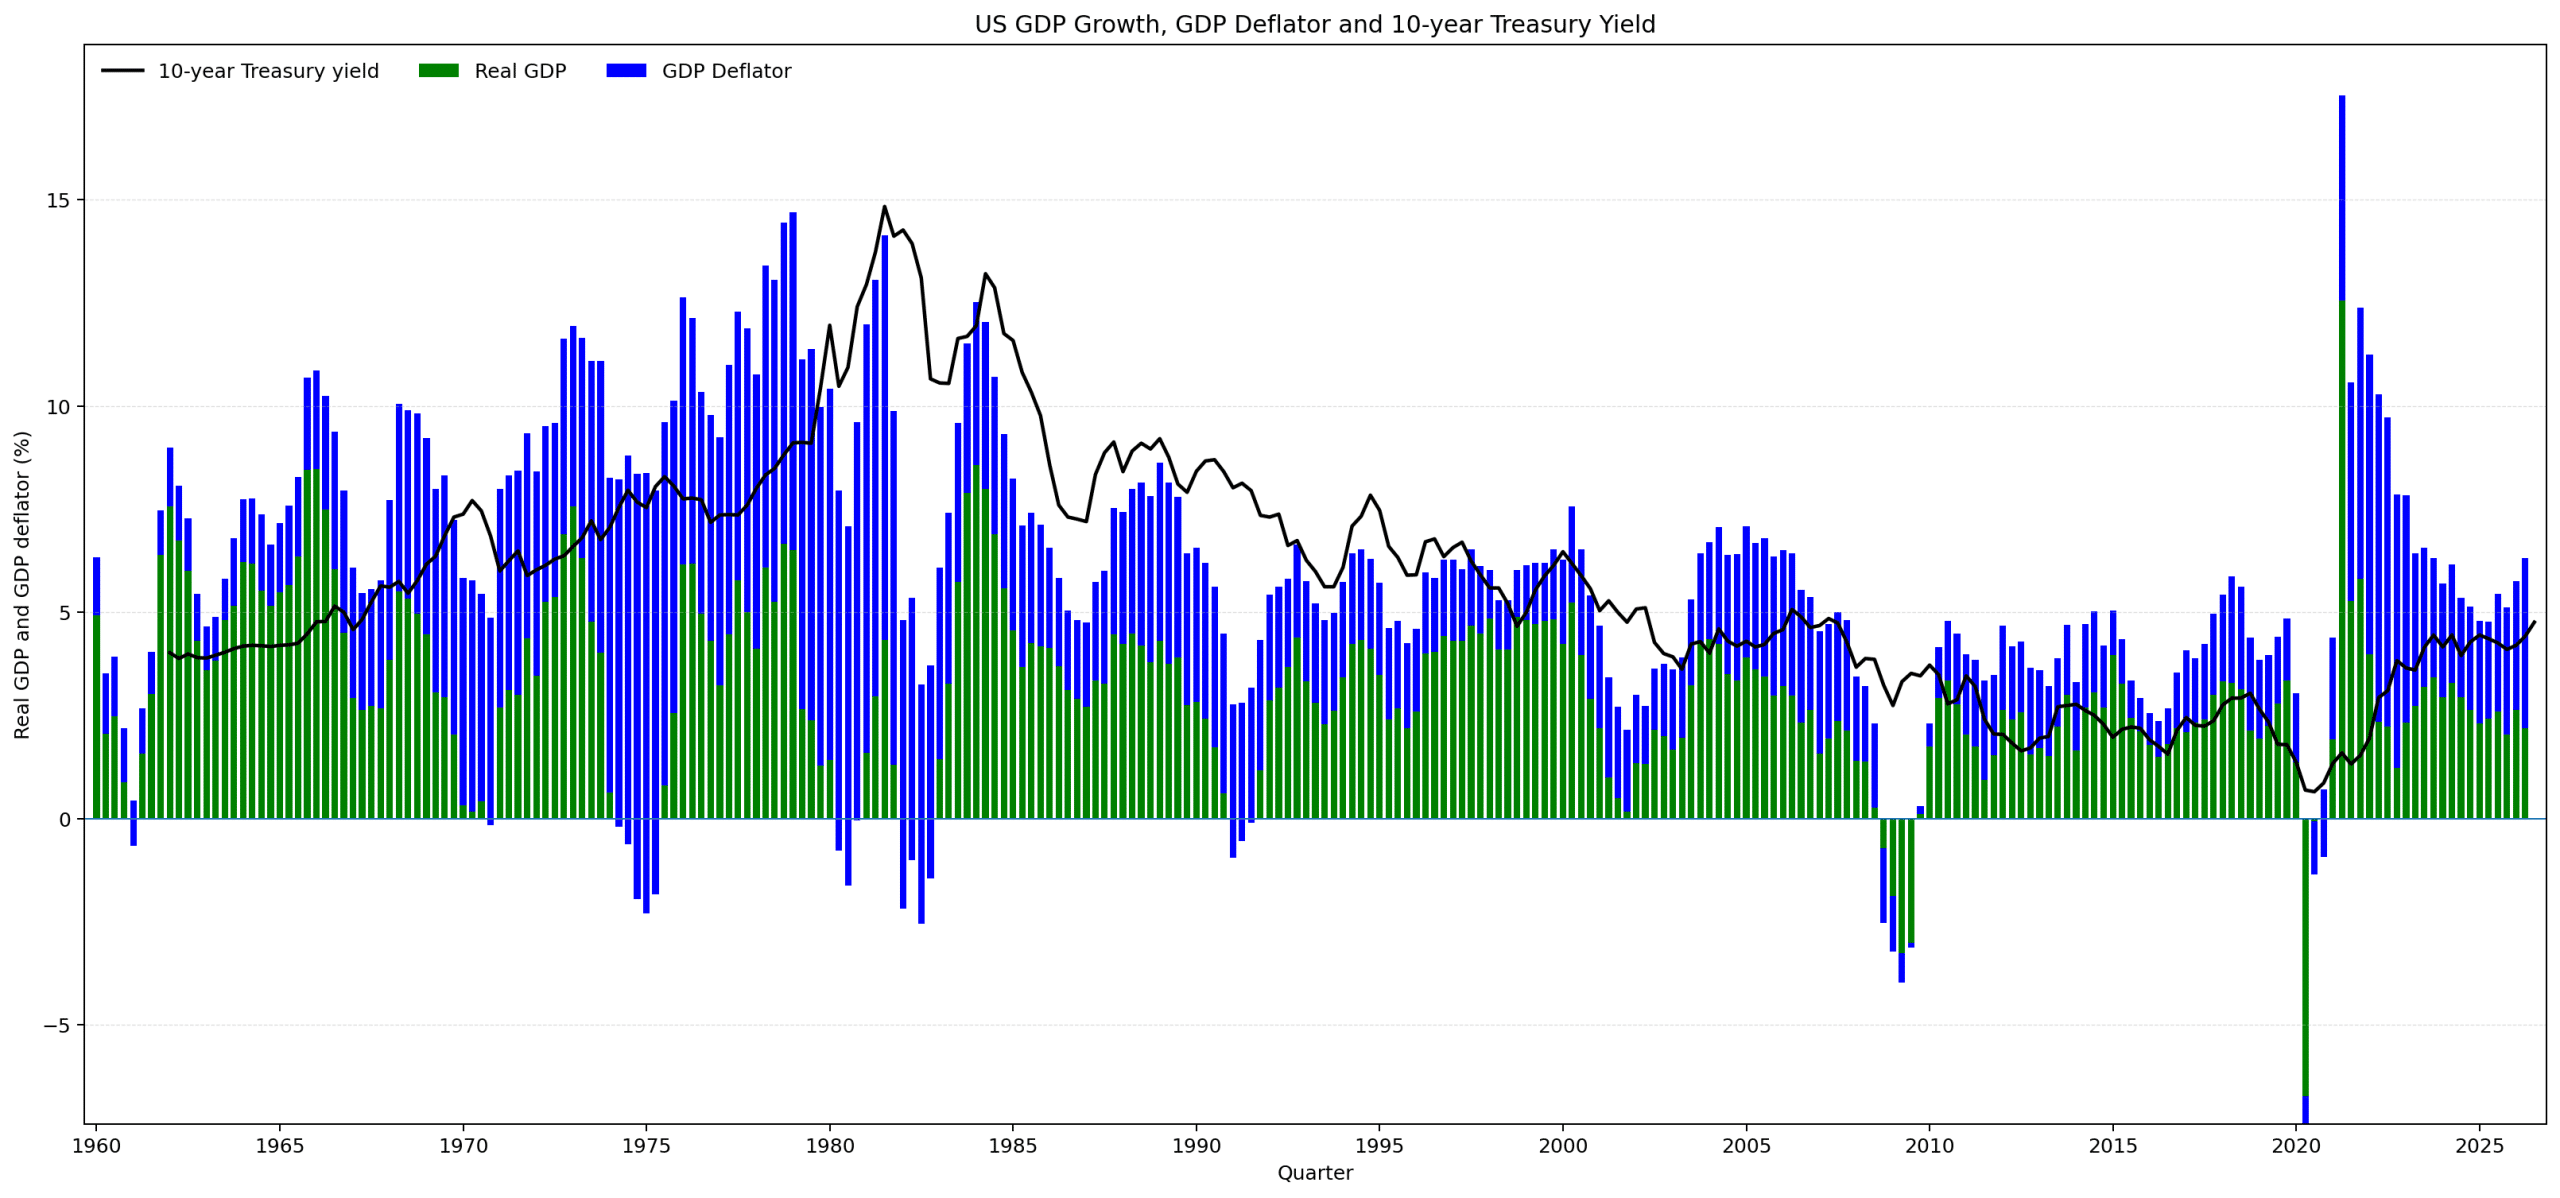
A refutação comum à hipótese da dominância fiscal é que o aumento das taxas de rendibilidade representa simplesmente um regresso aos fundamentos subjacentes. Como ilustra o gráfico abaixo, que compara a taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos com o crescimento do PIB nominal dos EUA, as duas séries acompanharam-se de forma razoavelmente próxima até à crise financeira global de 2008. Desde então, a primeira tem-se mantido, em geral, abaixo da segunda, uma divergência que reflete não só a evolução dos fundamentos económicos, mas também uma acomodação monetária extraordinária, a flexibilização quantitativa (QE) e políticas que suprimiram as taxas de juro de mercado.
Rendimento das obrigações do Tesouro dos EUA a 10 anos vs. crescimento do PIB nominal
Fonte: base de dados FRED
Para os investidores em valor que consideram que esta relação constitui um ponto de referência histórico útil, a implicação é que as obrigações do Tesouro estão mais atrativas do que em qualquer outro momento da maior parte da última década. No entanto, há uma ressalva importante. O crescimento nominal do PIB não é uma medida direta do valor justo da taxa de rendibilidade dos títulos do Tesouro, uma vez que esta última também incorpora expectativas quanto às taxas de juro e à inflação futuras, a par de um prémio de prazo. O gráfico fornece, portanto, um contexto, em vez de uma prova de que as obrigações estão baratas.
Alguns comentadores assumiram uma postura ainda mais provocadora (ver abaixo).
Questionar a narrativa
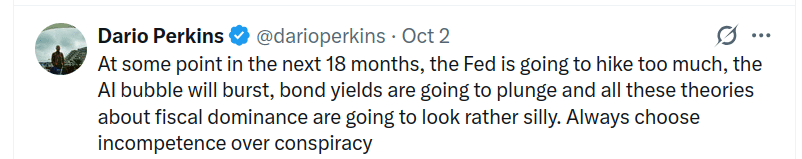
Fonte: X
O cenário descrito por Perkins — em que a Reserva Federal adota uma política monetária mais restritiva de forma demasiado agressiva, a bolha da IA rebenta e as taxas de rendibilidade dos títulos do Tesouro descem drasticamente — é certamente plausível, mas trata-se de um argumento cíclico, ao passo que a dominância fiscal é um argumento estrutural. Ambos operam em horizontes temporais diferentes e não têm de ser mutuamente exclusivos.
Conforme referido no anterior Atualização mensal, a tese da dominância orçamental assenta na premissa de que o endividamento público persistente acaba por limitar a política monetária. A implicação é que o problema orçamental dos EUA não é simplesmente consequência de uma economia fraca: continuam a existir défices substanciais mesmo após o ajustamento em função do ciclo económico, como mostra o gráfico abaixo.
Saldo orçamental ajustado ciclicamente dos EUA (% do PIB)
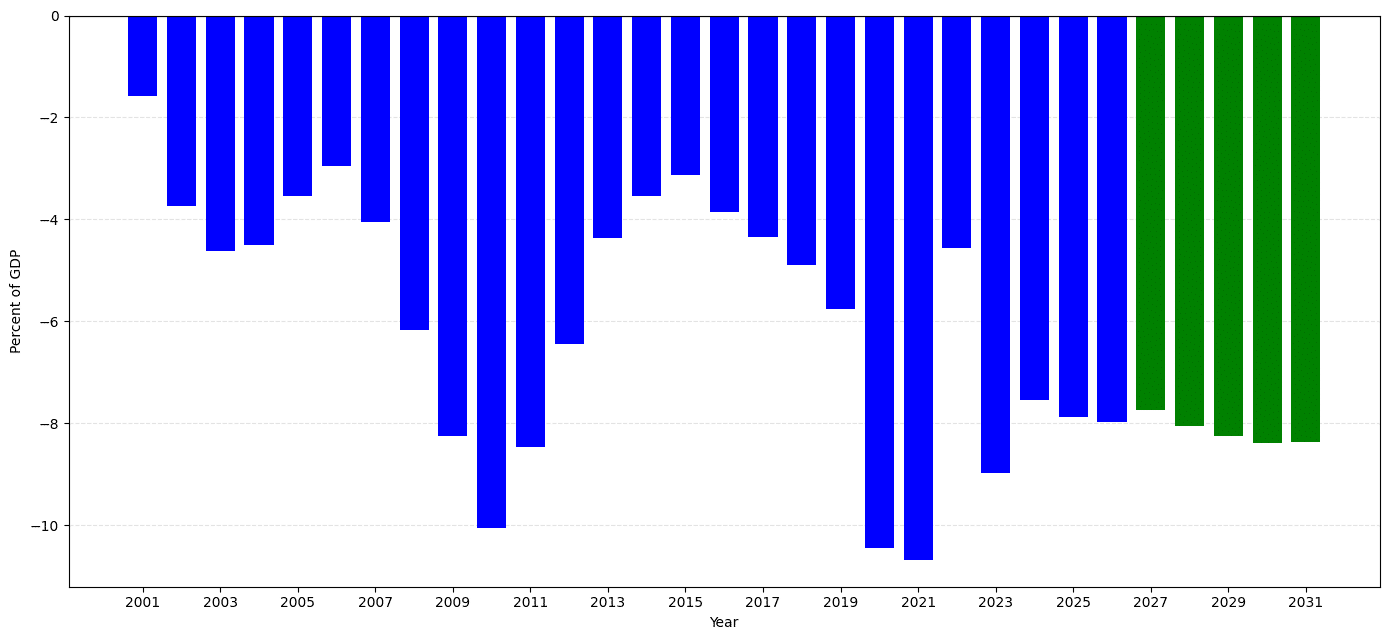
Fonte: Monitor Fiscal do FMI (a cor verde indica as projeções do FMI)
Parafraseando o grande economista Rudi Dornbusch, as expansões económicas não morrem de velhice; são assassinadas pela Reserva Federal. Mas assassinar a economia pouco contribui para sanar o orçamento. Pelo contrário, agrava ainda mais a situação: as receitas fiscais diminuem, os estabilizadores automáticos entram em ação e os governos enfrentam pressão para prestar apoio adicional. De facto, os défices orçamentais dos EUA têm historicamente atingido cerca de 10% do PIB ou mais durante recessões económicas graves (como as de 2008/9 e 2020/21).
Fundamentalmente, não há uma saída fácil. Para colmatar um défice orçamental estrutural, é necessário proceder a cortes nas despesas ou a aumentos de impostos. Como já referimos em várias ocasiões anteriores, a primeira opção parece politicamente impossível, enquanto a eficácia da segunda é duvidosa, uma vez que a carga fiscal de muitas economias se encontra perto de máximos históricos, o que sugere que se podem estar a aproximar do ponto na curva de Laffer a partir do qual taxas de imposto mais elevadas geram receitas adicionais decrescentes.
Além disso, essa resposta política a uma recessão económica é precisamente o que a «dominância fiscal» prevê. Afinal, a principal lição tanto da crise financeira global como da pandemia da COVID-19 é que os governos encaram uma recessão como uma autorização para gastar mais, e não menos, frequentemente a par de uma nova ronda de flexibilização quantitativa. Um Fed a baixar as taxas de juro e a expandir o seu balanço para apoiar um governo fortemente endividado, enquanto a inflação ainda se mantém acima da meta, seria a aplicação desse regime na prática, e não uma refutação do mesmo.
A queda das taxas de rendibilidade também não resolve a questão. As taxas de rendibilidade caíram durante ambos os episódios, enquanto a dívida continuou a aumentar, porque uma recessão desencadeia uma fuga para ativos seguros e expectativas de crescimento mais baixas, o que pouco diz sobre a sustentabilidade orçamental a longo prazo. Os sinais reveladores encontram-se noutro lado: na tolerância do banco central em relação a uma inflação acima da meta, nas taxas de rendibilidade reais e no prémio de prazo. Se os prémios de prazo e as taxas de rendibilidade reais viessem a cair enquanto a Reserva Federal mantivesse a sua posição em relação à inflação, isso iria contra essa tese.
Já chegámos lá?
Dito isto, tal como referimos na Atualização Mensal acima mencionada, a Fed está, pelo menos até agora, a comportar-se como um banco central que continua a dar prioridade ao seu mandato de controlo da inflação em detrimento do apoio às necessidades de financiamento do Tesouro dos EUA. O verdadeiro teste, porém, não surge na fase de subida das taxas, mas sim depois: nomeadamente, se o Fed mantém a calma durante uma recessão profunda e um susto relacionado com o serviço da dívida ou com o funcionamento dos mercados, ou se muda para cortes nas taxas e apoio ao balanço com a inflação ainda elevada. Longe de parecer ridículo, o domínio fiscal seria um beneficiário do cenário de Perkins, em vez de uma vítima. O que invalidaria genuinamente a tese não é um único ciclo, por mais dramático que seja, mas uma transição sustentada para excedentes orçamentais primários e um défice ajustado ao ciclo estruturalmente mais baixo, e não há sinais de que isso venha a acontecer.
«Tech»tober Negro
Embora o debate sobre a dominância fiscal saliente as potenciais vulnerabilidades de um sistema financeiro cada vez mais endividado, o mês de outubro proporcionou uma lembrança bastante diferente dos riscos que as finanças modernas enfrentam. Este mês tem sido historicamente associado a turbulências financeiras nos mercados tradicionais, desde o Pânico de 1907, que contribuiu para impulsionar a criação da Reserva Federal, e à queda de Wall Street de 1929, que prenunciou a Grande Depressão, até à queda de 22% num único dia das ações norte-americanas, em outubro de 1987.
Os problemas ocorridos neste mês de outubro foram de natureza menos financeira e mais tecnológica, mas revelaram uma vulnerabilidade que se pode considerar igualmente grave: a infraestrutura digital da qual depende grande parte do sistema financeiro moderno. Uma série de incidentes destacou a fragilidade deste sistema cada vez mais interligado, ao mesmo tempo que a IA começa a desempenhar um papel cada vez mais importante na identificação — e, potencialmente, na exploração — das suas fraquezas.
O episódio mais marcante envolveu o PHP, a linguagem de programação utilizada por uma parte substancial dos sites da Internet a nível mundial (as estimativas chegam a atingir os 70%). Duas vulnerabilidades críticas de execução remota de código, coletivamente denominadas «PHP2Shell» e que permitem que atacantes não autenticados executem código num servidor, foram divulgadas no final do mês, após a fuga de informações antes do lançamento previsto da correção. Ambas receberam uma classificação de 9,2 no Sistema Comum de Pontuação de Vulnerabilidades (CVSS), o que as coloca claramente na categoria «crítica».
A resposta teve um alcance invulgarmente vasto. A primeira-ministra japonesa, Sanae Takaichi, instou as organizações a verificarem se os seus sítios Web utilizavam PHP e a aplicarem a correção imediatamente, ou a suspenderem temporariamente os serviços caso não fosse possível fazê-lo. Foram também emitidos alertas por várias agências importantes de cibersegurança, incluindo a Agência de Cibersegurança e Segurança das Infraestruturas dos EUA (CISA), a divisão cibernética do FBI, a Agência de Segurança Nacional dos EUA, o CERT-EU da UE e Centro Nacional de Cibersegurança do Reino Unido .
Em resposta, muitas empresas, bancos e departamentos governamentais retiraram os seus sítios Web do ar enquanto aplicavam correções, o que veio destacar como uma vulnerabilidade num componente amplamente utilizado pode ter repercussões em organizações que, de outra forma, não teriam qualquer relação entre si.
Este episódio foi particularmente esclarecedor, uma vez que a IA desempenhou um papel central no processo de descoberta. A OpenAI afirmou que Um dos seus modelos detetou as falhas durante uma auditoria de segurança ao PHP, iniciada em julho no âmbito do seu programa «Patch the Planet». Segundo consta, as falhas afetam versões que remontam ao PHP 5, mas a sua exploração exigia uma sequência complexa de passos que tinha sido difícil de identificar e executar. A IA reduziu essa barreira, e as implicações são ambivalentes. A mesma tecnologia que ajuda os investigadores a descobrir vulnerabilidades também facilita aos atacantes a identificação e exploração de pontos fracos.
A situação tornou-se ainda mais preocupante quando foram divulgados detalhes sobre as vulnerabilidades antes de o processo de divulgação coordenada estar concluído. A PHP antecipou o lançamento da sua correção, enquanto a equipa de inteligência de ameaças da Amazon, posteriormente, relatado uma tentativa de exploração que tinha ocorrido antes da divulgação pública. A Cloudflare também relatado tráfego de ataque antes do lançamento da correção. A fonte de informação do atacante continuou por esclarecer.
A lição a retirar não é que a IA torne inevitavelmente a Internet menos segura, mas sim que está a alterar a dinâmica económica da cibersegurança. As organizações podem ser capazes de identificar e corrigir vulnerabilidades mais rapidamente, mas também enfrentam uma pressão cada vez maior para reagir antes que os atacantes consigam explorá-las.
4!!!
Se o episódio do PHP ilustrou o desafio crescente de garantir a segurança de software amplamente utilizado, um incidente distinto envolvendo a autoridade certificadora indiana eMudhra destacou os riscos de se confiar em intermediários de confiança. Verificou-se que oito certificados intermédios emitidos pela empresa (seis para sítios Web e dois para assinatura de código) estavam protegidos por chaves criptográficas tão fracas que podiam ser recuperadas testando apenas 256 valores possíveis. Num dos casos, a chave privada era, literalmente, o número 4.
Escolhe um número?
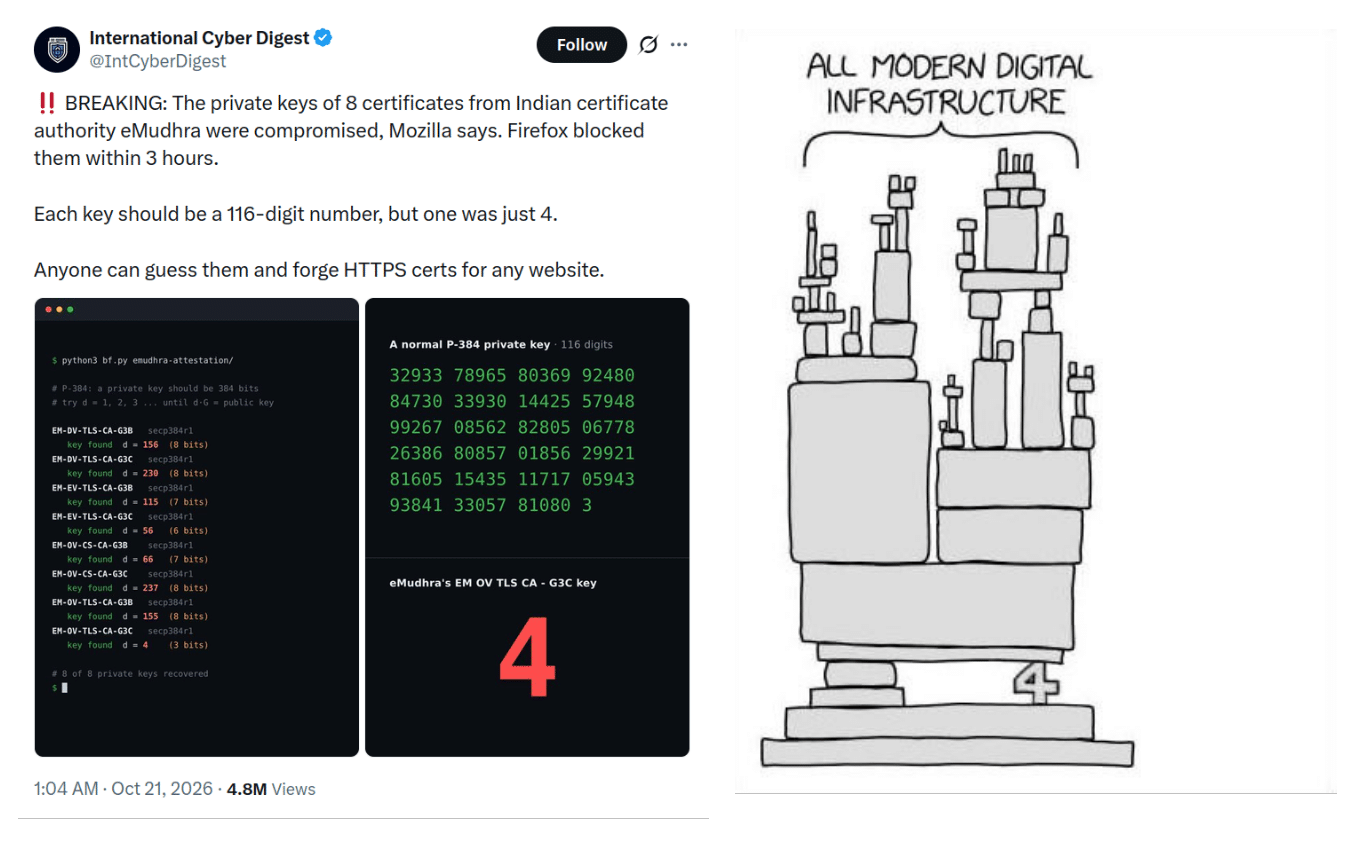
Fonte: X
Segundo consta, o problema surgiu devido a um script defeituoso que gerou um segundo conjunto de chaves, mais fraco. Os colaboradores selecionaram essas chaves por engano, uma vez que as suas etiquetas se assemelhavam às das chaves pretendidas. Os certificados afetados tinham sido gerados em abril de 2025, deixando uma falha na infraestrutura de certificados da Web que poderia, potencialmente, ter permitido a emissão de certificados falsificados. Um investigador comunicou a falha a 17 de outubro, cerca de 17 meses depois.
Os fornecedores de navegadores e os fabricantes de sistemas operativos reagiram bloqueando os certificados afetados, tendo a Mozilla posteriormente retirado a confiança no certificado raiz que os tinha assinado. A eMudhra afirmou que a maioria dos certificados nunca tinha sido utilizada em produção e que não tinha encontrado quaisquer indícios de que tivessem sido utilizados para emitir certificados a utilizadores finais. Foi também relatado que nenhum cadeia de certificados de sites ligada aos seis certificados intermédios TLS tinha sido registada no Certificate Transparency, o registo público de certificados emitidos. A resposta demonstra que o sistema existente pode funcionar assim que uma falha é detetada e comunicada, mas, neste caso, dependia de um investigador externo ter detetado o problema, em vez de qualquer mecanismo de proteção incorporado na conceção do sistema.
Fideicomisso Centralizado
É importante referir que este incidente ilustra um problema fundamental dos sistemas de confiança centralizados. Os certificados digitais ajudam os navegadores a confirmar que estão a comunicar com o site pretendido, mas a sua segurança depende da integridade das chaves criptográficas e das organizações responsáveis pela sua emissão e gestão. Um erro de implementação aparentemente trivial pode, por isso, comprometer um sistema de confiança muito mais vasto.
Como se isso não bastasse, no mesmo dia surgiram outras vulnerabilidades em toda a pilha de software. Node.js lançou atualizações de segurança corrigindo dez falhas, quatro das quais classificadas como de alto risco, enquanto a GitLab lançou uma correção de emergência para uma vulnerabilidade crítica de execução remota de código sem autenticação que afetava as instalações autogeridas (classificado com 10,0, a pontuação máxima do CVSS).
Embora os pormenores fossem diferentes, os incidentes reforçaram a mesma ideia geral: a infraestrutura digital moderna depende de uma vasta rede de componentes de software, certificados fiáveis e serviços interligados. Uma falha em qualquer um deles pode criar riscos que vão muito além da organização que a introduziu.
O sistema bancário constituiu mais um exemplo destas dependências. Na véspera dos problemas acima referidos, um evento de energia na região de Londres do Google Cloud interrompeu o acesso a serviços financeiros para milhões de clientes, estando a Revolut, o Lloyds, o Bank of Scotland e o HSBC entre as instituições que, segundo consta, foram afetadas. Por outro lado, o State Bank of India relatado que milhares de registos de clientes contendo informações pessoais tinham sido divulgados (3 897 registos identificados até ao momento, contra a alegação de um hacker de cerca de 375 000, que a SBI ainda não verificou), ao mesmo tempo que salientou que as suas operações e transações não foram afetadas.
O ecossistema dos ativos digitais também não ficou imune a falhas. As bolsas, os prestadores de serviços de custódia, as carteiras, a infraestrutura de mineração e a conectividade à Internet apresentam, cada uma, os seus próprios riscos, e o exemplo mais dispendioso do mês passado ocorreu nos seus últimos dias. A 29 de outubro, cerca de $6,3 mil milhões foram desviados da Binance, uma das maiores bolsas do mundo, num incidente que a empresa de análise de blockchain TRM Labs denomina como o o maior roubo de criptomoedas de que há registo, cerca de quatro vezes os $1,5 mil milhões roubados à Bybit em fevereiro de 2025. A TRM atribui o ataque, com elevado grau de confiança, ao grupo norte-coreano TraderTraitor, enquanto as conclusões preliminares da Binance apontam para o portátil de um engenheiro que foi comprometido, em vez de qualquer fuga de chaves privadas de carteiras. A Binance suspendeu os levantamentos e afirmou que cobriria todas as perdas com o seu fundo SAFU e recursos da empresa, enquanto a Tether, a Circle e outras entidades congelaram cerca de $2,7–3 mil milhões dos ativos roubados.
Estes incidentes não estavam necessariamente relacionados entre si e não devem ser considerados como prova de uma única falha sistémica. Dito isto, quando analisados em conjunto, destacam até que ponto o sistema financeiro moderno depende de um conjunto relativamente concentrado de fornecedores de tecnologia e intermediários de confiança.
Bitcoin à prova de batalha
É importante referir que o incidente da Binance revelou uma vulnerabilidade num depositário centralizado, e não no protocolo subjacente do Bitcoin. A rede Bitcoin continuou a processar transações de acordo com as suas regras de consenso estabelecidas, com blocos produzidos, em média, a cada dez minutos e nós operados de forma independente a verificar as transações e a fazer cumprir o protocolo.
O contraste é gritante.
Uma falha de energia num fornecedor de serviços na nuvem pode interromper os serviços que dele dependem; uma autoridade certificadora comprometida pode minar a confiança nos sítios Web; e uma vulnerabilidade num software amplamente utilizado pode expor milhares de organizações em simultâneo. O sistema de consenso do Bitcoin, em contrapartida, foi concebido para minimizar a dependência de intermediários centrais através de regras verificáveis de forma independente e de uma rede distribuída de participantes.
Esta distinção poderá tornar-se cada vez mais importante. À medida que a IA reduz as barreiras à identificação e exploração de vulnerabilidades na infraestrutura digital centralizada que sustenta grande parte do sistema financeiro moderno, o apelo relativo dos sistemas descentralizados, que minimizam a necessidade de intermediários de confiança, poderá aumentar. O Bitcoin é, talvez, o exemplo mais notável.
É possível que isto não se tenha refletido nos rendimentos dos ativos digitais do mês passado, tendo em conta o contexto macroeconómico desafiante e o ataque informático à Binance, mas isso não torna o argumento subjacente menos convincente.
1 No entanto, essa interpretação otimista é difícil de conciliar com os dados mais recentes sobre o emprego. O relatório sobre o emprego não agrícola de setembro revelou que a economia criou apenas 29 000 postos de trabalho, pouco mais de um terço da previsão consensual de cerca de 90 000. A taxa de desemprego subiu para 4,21 TP3T, e os dados de julho e agosto foram revistos em baixa num total de 60 000.


