

Ottobre 2026 nel mondo delle criptovalute: il “Tech”tober nero
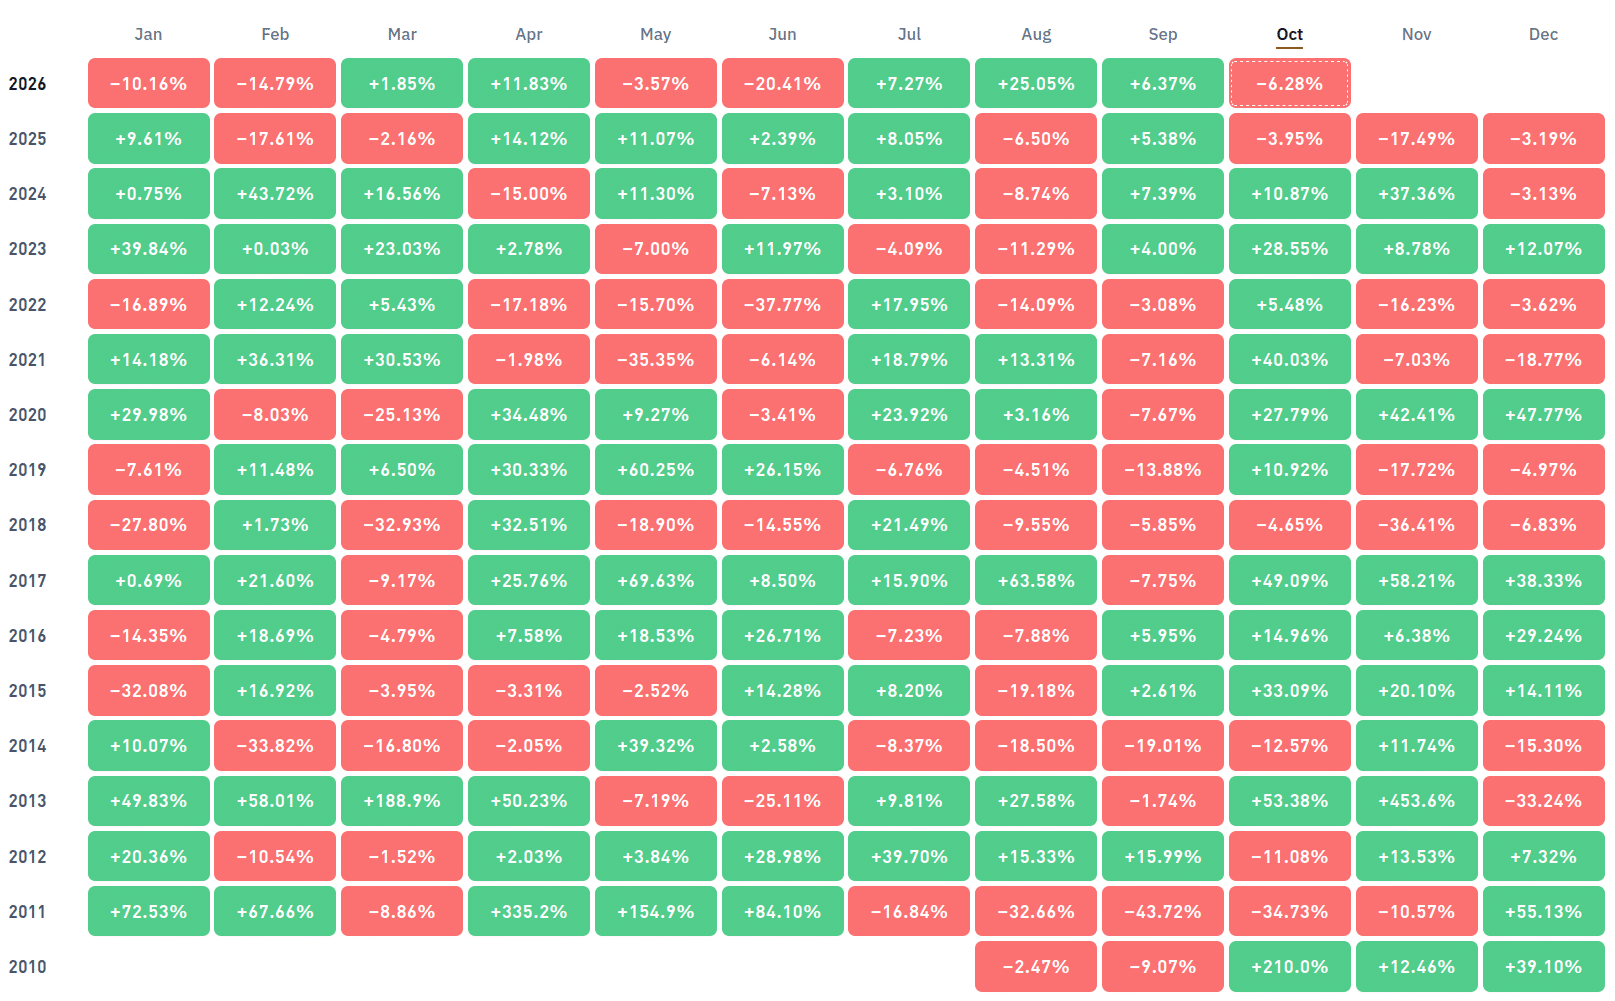
Dopo due mesi consecutivi di rendimenti superiori alla media stagionale, il mese scorso i prezzi degli asset digitali hanno finalmente registrato una performance inferiore alla media. D’altra parte, ottobre rappresenta un punto di riferimento molto alto: storicamente è stato uno dei mesi più positivi per il Bitcoin – vedi immagine – guadagnandosi così l’affettuoso soprannome Ottobre. (Nessuno ha mai detto che investire sia facile!). Il Bitcoin ha aperto il mese vicino a $83.600, ma ha chiuso al di sotto della soglia di $80.000, circa un terzo al di sotto del picco raggiunto nell’ottobre 2025. Gli ETF spot sul Bitcoin statunitensi hanno rispecchiato la stessa esitazione, con il patrimonio gestito (AUM) totale rimasto stabile nel corso del mese intorno a $104bn.
Rendimenti mensili storici del Bitcoin
Fonte: coinglass
La performance deludente si è riflessa nel nostro indice di punta Top 10 Crypto CTI, dedicato alle criptovalute a grande capitalizzazione, che ha registrato un calo del -14,71 TP3T nel corso del mese, principalmente a causa del contesto macroeconomico che continua a presentarsi difficile. I dati sull’inflazione statunitense di settembre non hanno certamente offerto grandi motivi di ottimismo agli investitori.
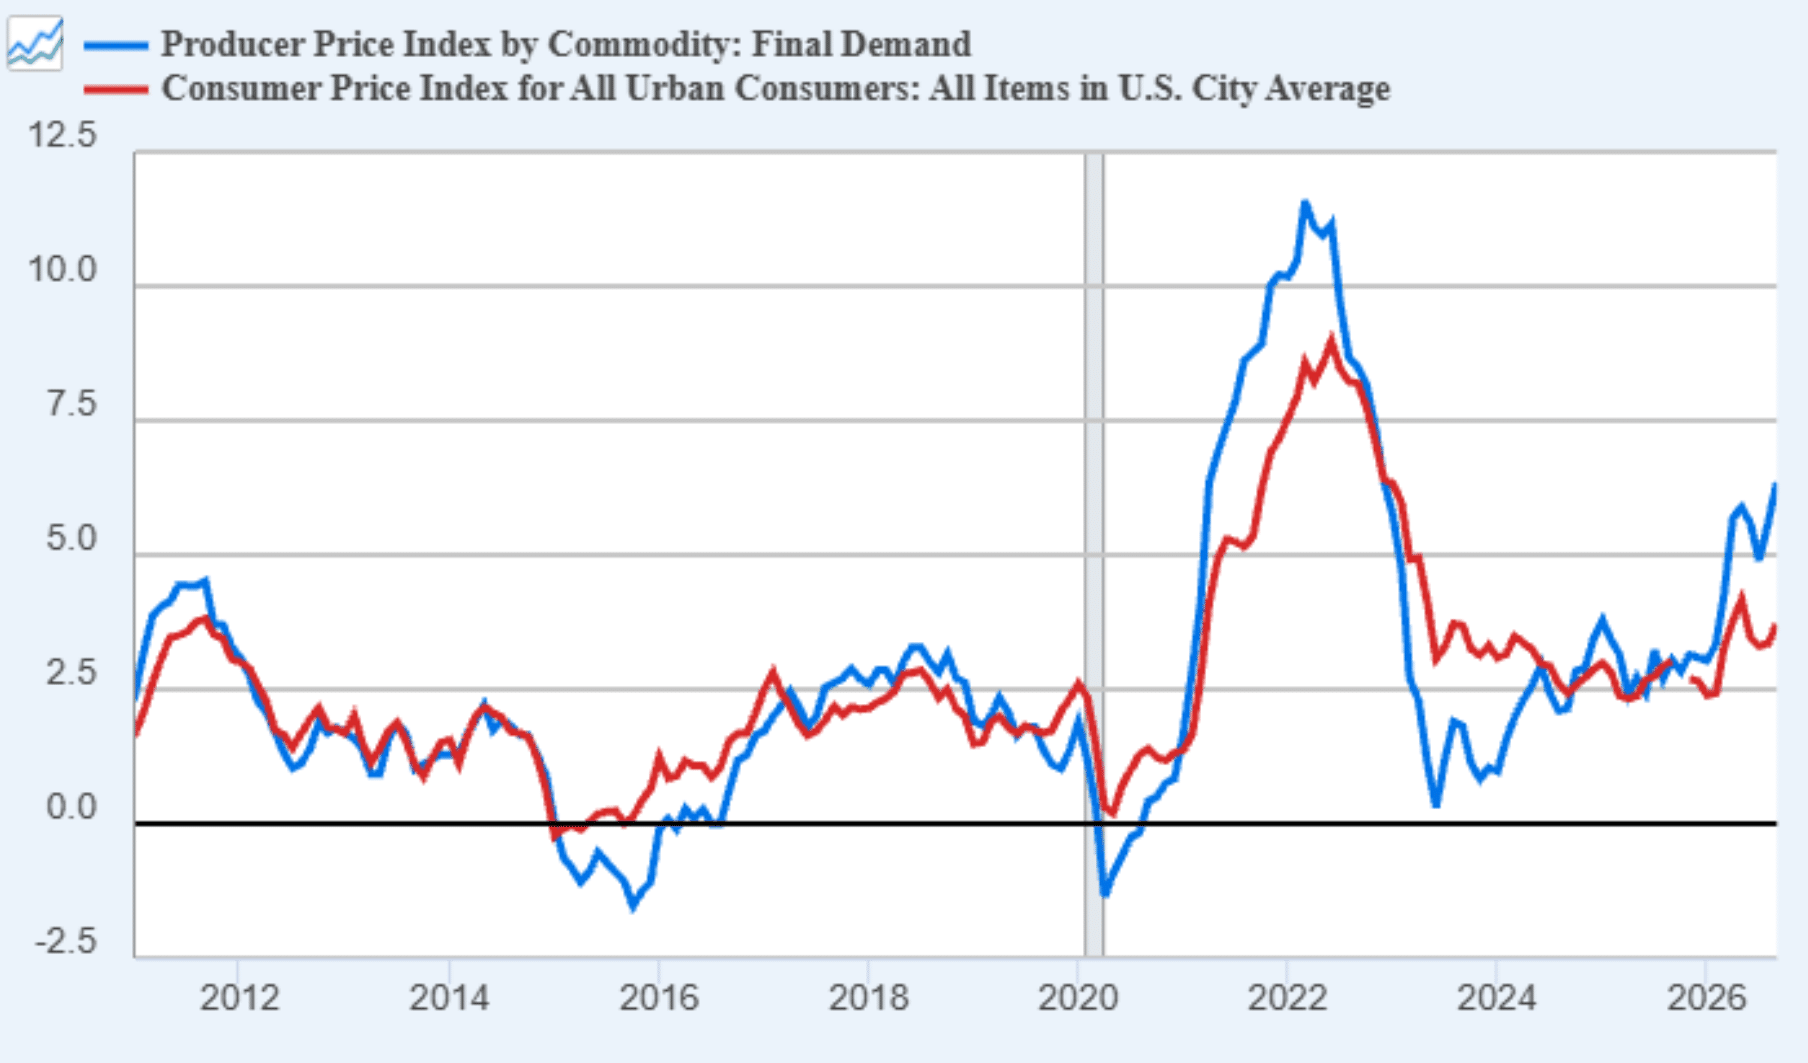
L'inflazione dei prezzi al consumo è salita a 3,71 TP3T a settembre, contro le previsioni di 3,61 TP3T, mentre l’indice dei prezzi alla produzione (PPI) ha registrato un aumento ancora più marcato – vedi immagine – attestandosi al 6,3% contro un previsto 5,3%, il che suggerisce che le pressioni sui prezzi a monte rimangano significative. Il settore energetico è stato il principale responsabile: ha rappresentato oltre la metà dell’aumento mensile dell’IPC, con la benzina in rialzo del 9,1% nel mese a causa del conflitto in Medio Oriente, il che rende questo fenomeno in parte uno shock dal lato dell’offerta.
Tasso di inflazione annuale dei prezzi al consumo e alla produzione negli Stati Uniti
Fonte: Banca dati Fred
Poiché l’inflazione non sembra dare segni di un ritorno a breve termine all’obiettivo 2% della Fed, i mercati hanno continuato a scontare un ulteriore inasprimento di 75 punti base entro la metà del prossimo anno – a partire da un aumento di 25 punti base a dicembre – secondo il Strumento Fedwatch del CME.
Nella conferenza stampa del 28 ottobre, il presidente Warsh ha descritto l’attività economica statunitense come in forte espansione, con una spesa interna resiliente e una crescita dell’occupazione in linea con l’evoluzione della forza lavoro1. Il Comitato ha mantenuto il tasso di riferimento al 3,75-4,00% con un voto di 10 a 2, mentre Cook e Hammack erano entrambi favorevoli a un rialzo di un quarto di punto, sulla scia dell’aumento di settembre. Warsh ha inoltre affermato di non essere disposto a definire le condizioni finanziarie «restrittive», il che ha ulteriormente rafforzato le aspettative di un aumento a dicembre.
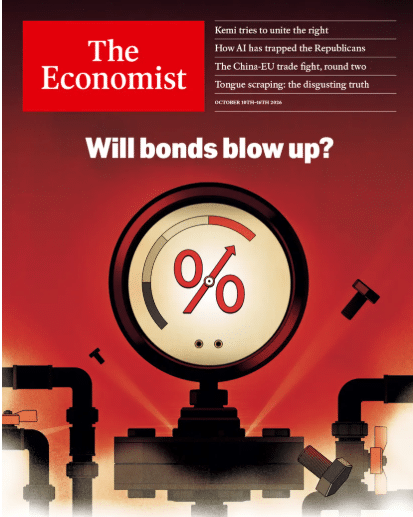
Ci si potrebbe aspettare che, in un contesto macroeconomico di questo tipo, i titoli di Stato rimangano sotto pressione. Dopotutto, lo slancio ribassista degli ultimi mesi aveva spinto i rendimenti dei titoli del Tesoro statunitense ai livelli più alti dall’inizio degli anni 2000 (il titolo a 10 anni ha toccato il 5,34% e quello a 30 anni il 5,70% all’inizio di ottobre). Ciò, tuttavia, si sarebbe rivelato errato. Infatti, con il suo solito tempismo impeccabile, la copertina della rivista The Economist – un controindicatore la cui affidabilità è paragonabile a quella di Jim Cramer della CNBC – che si chiedeva quando il mercato obbligazionario sarebbe esploso, ha coinciso con il picco di breve termine dei rendimenti.
Il lustrascarpe sulla carta stampata
Fonte: The Economist
L’inversione di tendenza dei rendimenti ha coinciso con una forte ondata di vendite sui titoli legati all’intelligenza artificiale, mentre gli investitori hanno ripreso in mano una delle narrazioni catastrofiche più diffuse: ovvero che l’intelligenza artificiale, proprio come il boom delle dot-com di quasi tre decenni fa, sia l’ennesima bolla tecnologica destinata a scoppiare. Il 14 ottobre il Nasdaq ha registrato il calo giornaliero più consistente da luglio, mentre CoreWeave, titolo di riferimento per il credito legato all’IA, ha perso fino al 15–16% in quella giornata. In combinazione con un eccesso di posizioni corte, poiché gli investitori scommettevano sul persistere dell’aumento dei rendimenti, ciò è stato un catalizzatore sufficiente a innescare il significativo calo di 30 punti base dei rendimenti dei titoli del Tesoro USA a 10 anni il mese scorso, nonostante i dati elevati dell’IPC e dell’IPP; un promemoria tempestivo per gli investitori sul fatto che i mercati finanziari raramente si muovono in linea retta.
Ha inoltre riportato alla ribalta una questione importante, particolarmente rilevante per gli investitori nel settore delle criptovalute: questo calo dei rendimenti dei titoli del Tesoro mette in discussione l’ipotesi del “dominio fiscale” che, secondo molti (noi compresi), avrebbe spinto al rialzo i rendimenti obbligazionari e i prezzi degli asset digitali negli ultimi mesi (aumentando i premi di termine e alimentando al contempo la domanda di coperture contro il deprezzamento)?
Un ritorno alle origini
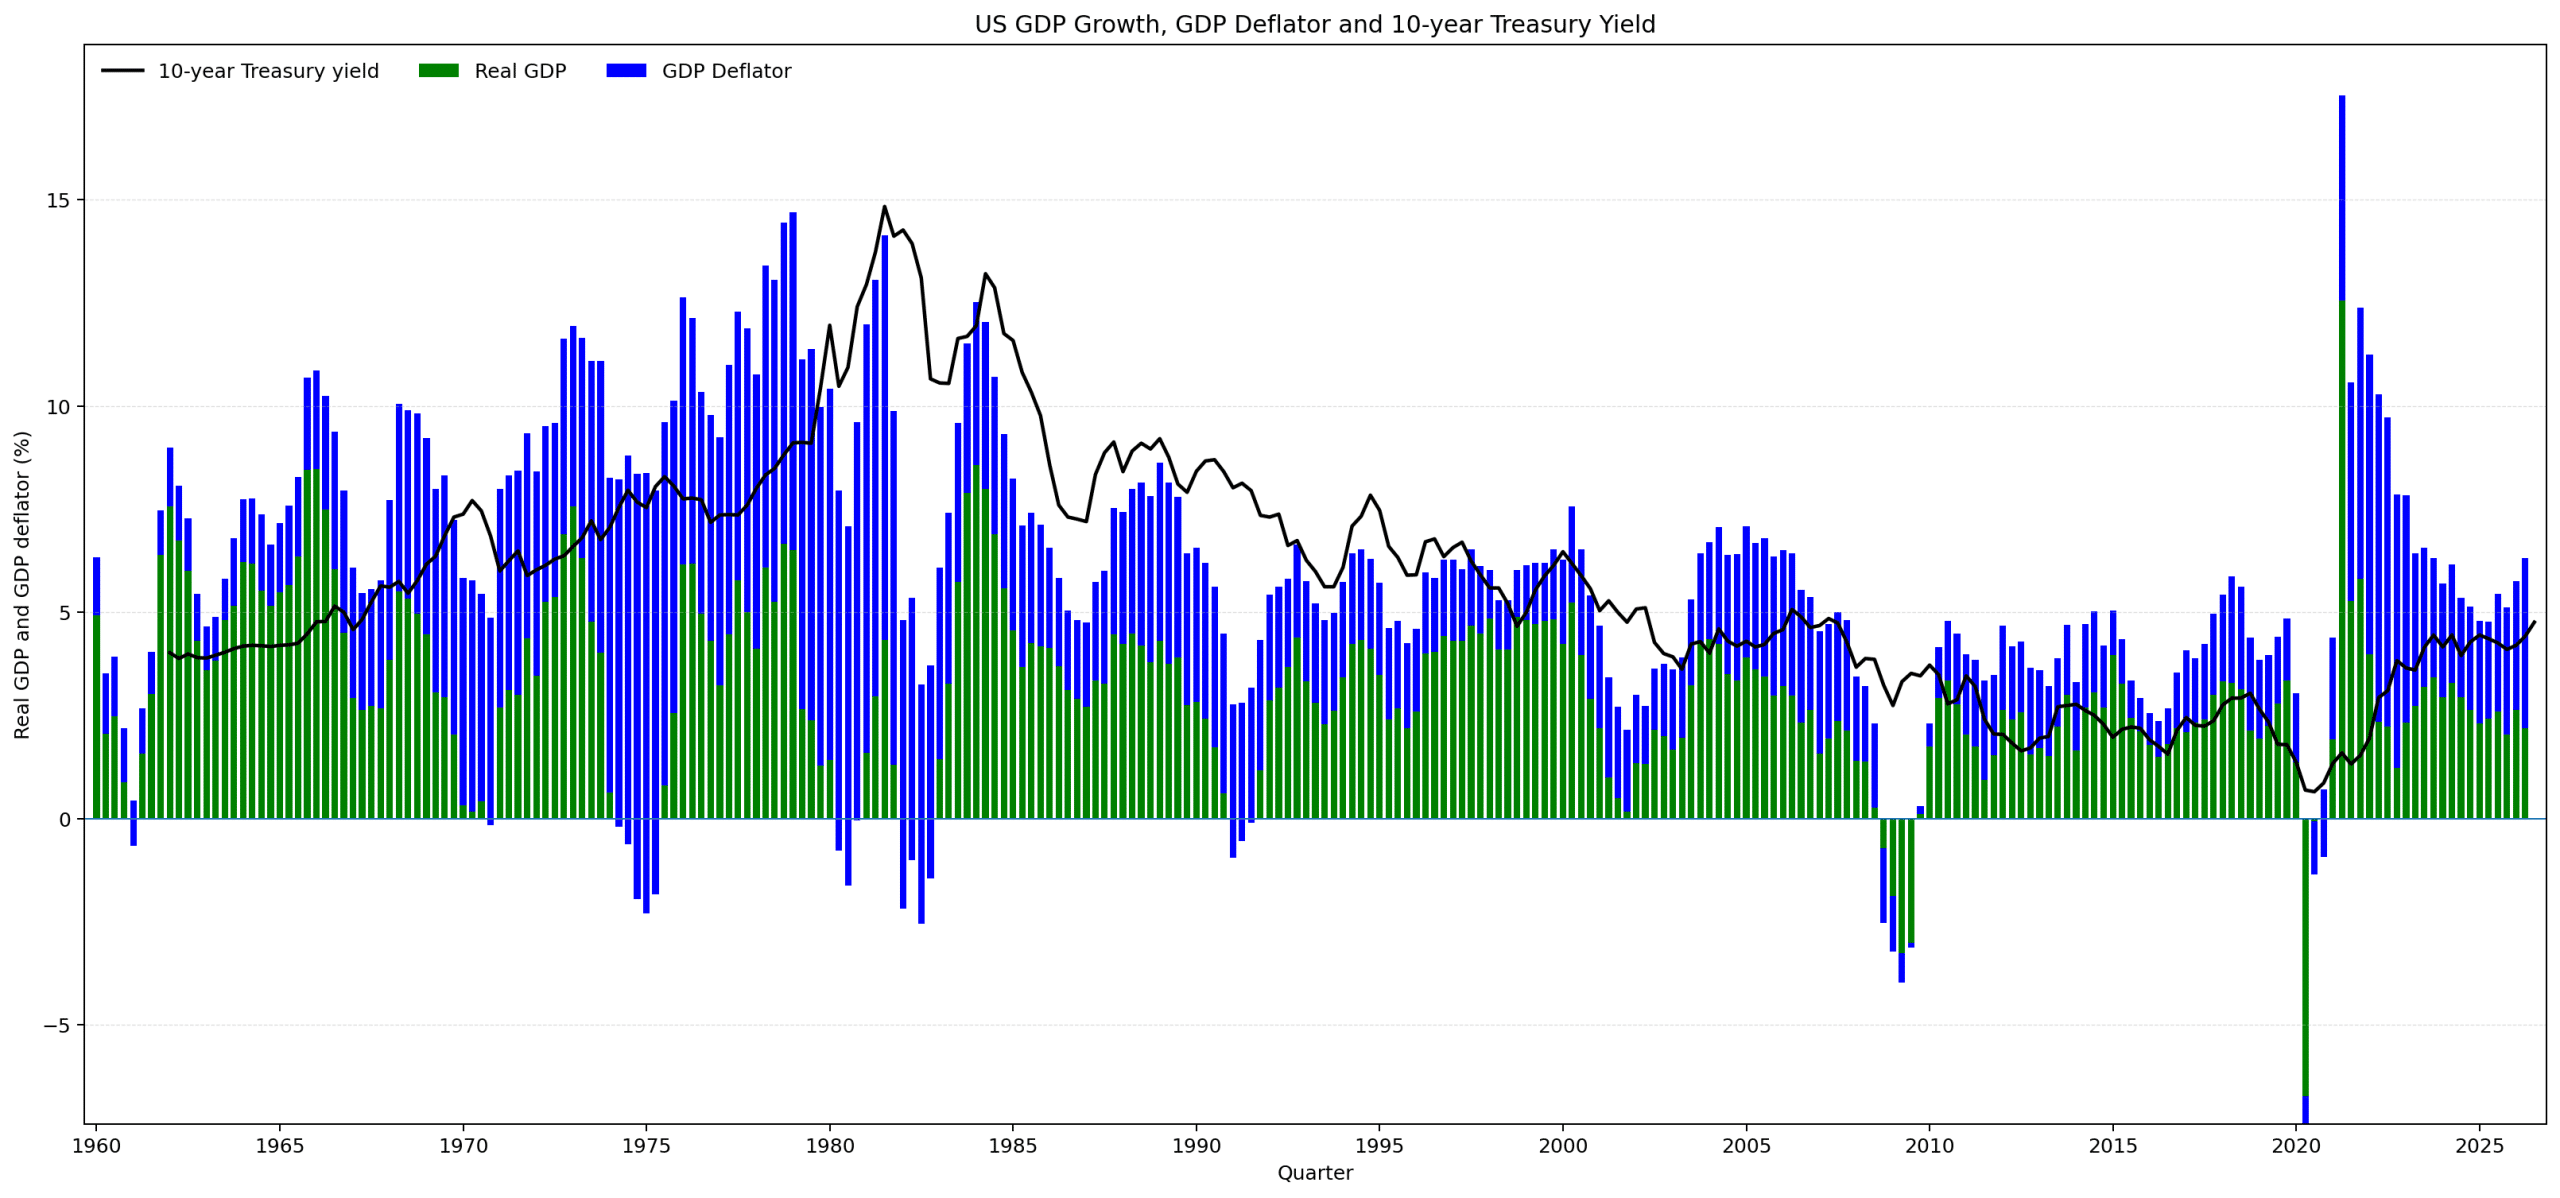
La confutazione più comune dell’ipotesi del “dominio fiscale” è che l’aumento dei rendimenti rappresenti semplicemente un ritorno ai fondamentali sottostanti. Come illustra il grafico sottostante, che mette a confronto il rendimento dei titoli del Tesoro USA a 10 anni con la crescita del PIL nominale statunitense, le due serie hanno seguito un andamento ragionevolmente parallelo fino alla crisi finanziaria globale del 2008. Da allora, il primo è rimasto generalmente al di sotto del secondo, una divergenza che riflette non solo l’evoluzione dei fondamentali economici, ma anche una straordinaria politica monetaria accomodante, l’allentamento quantitativo (QE) e le politiche volte a contenere i tassi di interesse di mercato.
Rendimento dei titoli del Tesoro USA a 10 anni rispetto alla crescita del PIL nominale
Fonte: banca dati FRED
Per gli investitori orientati al valore che ritengono che tale rapporto costituisca un utile parametro di riferimento storico, ciò implica che i titoli di Stato siano più attraenti di quanto lo siano stati per gran parte dell’ultimo decennio. Tuttavia, occorre fare un’importante precisazione. La crescita nominale del PIL non è una misura diretta del valore equo del rendimento dei titoli del Tesoro, poiché quest’ultimo incorpora anche le aspettative sui tassi di interesse e sull’inflazione futuri, oltre a un premio di termine. Il grafico fornisce quindi un contesto piuttosto che una prova del fatto che le obbligazioni siano convenienti.
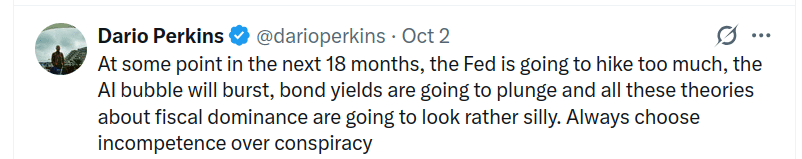
Alcuni commentatori hanno assunto una posizione ancora più provocatoria (vedi sotto).
Messa in discussione della narrazione
Fonte: X
Lo scenario delineato da Perkins — la Fed adotta una politica monetaria troppo restrittiva, la bolla dell’intelligenza artificiale scoppia e i rendimenti dei titoli del Tesoro crollano — è certamente plausibile, ma si tratta di un’argomentazione di natura ciclica, mentre il dominio fiscale è di natura strutturale. I due fenomeni si sviluppano su orizzonti temporali diversi e non devono necessariamente escludersi a vicenda.
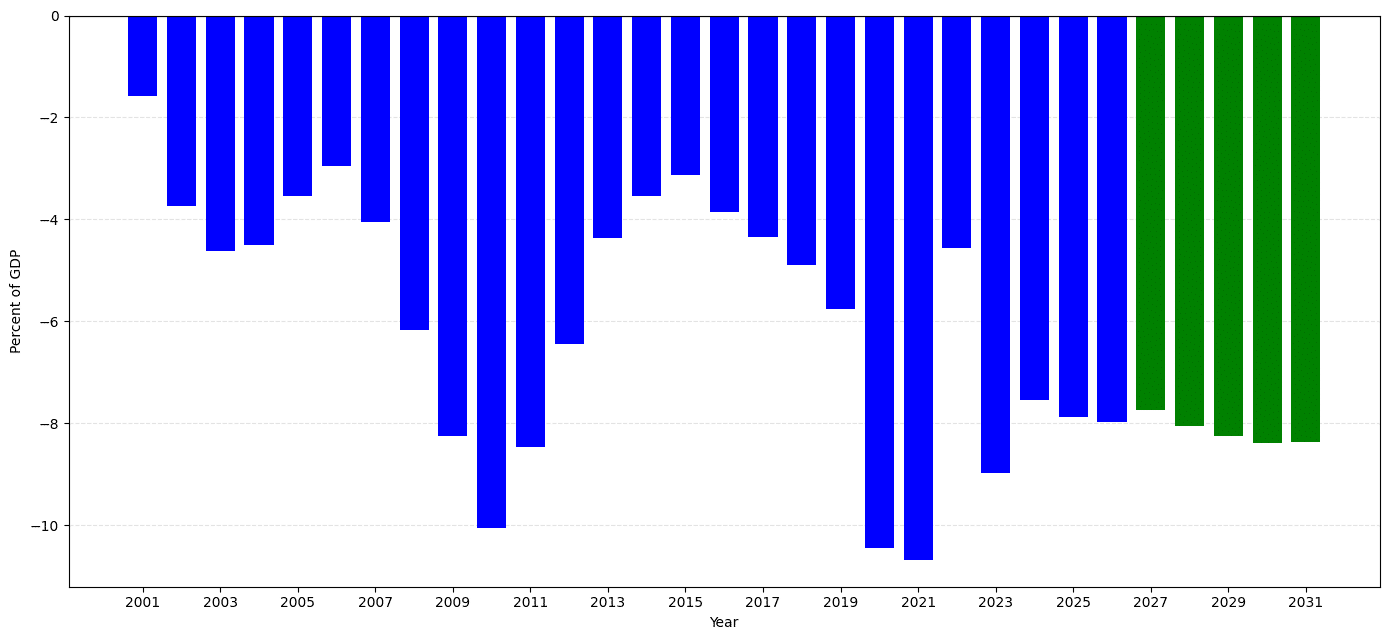
Come illustrato nel precedente Aggiornamento mensile, la tesi del “dominio fiscale” si basa sulla premessa che un ricorso persistente al prestito pubblico finisca per limitare la politica monetaria. Ne consegue che il problema fiscale degli Stati Uniti non è semplicemente la conseguenza di un’economia debole: i disavanzi rimangono consistenti anche al netto delle variazioni legate al ciclo economico, come mostra il grafico sottostante.
Saldo di bilancio degli Stati Uniti corretto per il ciclo economico (% del PIL)
Fonte: Fiscal Monitor del FMI (il verde indica le proiezioni del FMI)
Parafrasando il grande economista Rudi Dornbusch, le espansioni economiche non muoiono di vecchiaia; vengono uccise dalla Fed. Ma uccidere l’economia non serve a risanare il bilancio. Semmai, peggiora le cose: il gettito fiscale diminuisce, entrano in azione gli stabilizzatori automatici e i governi subiscono pressioni per fornire ulteriore sostegno. Infatti, storicamente, i disavanzi di bilancio statunitensi hanno raggiunto circa il 10% del PIL o più durante gravi recessioni economiche (come quelle del 2008/09 e del 2020/21).
Fondamentalmente, non esiste una via d’uscita facile. Per colmare un disavanzo di bilancio strutturale sono necessari tagli alla spesa o aumenti delle imposte. Come abbiamo già osservato in molte occasioni precedenti, la prima opzione appare politicamente impossibile, mentre l’efficacia della seconda è dubbia, poiché il carico fiscale di molte economie è vicino ai massimi storici, il che implica che potrebbero avvicinarsi al punto della curva di Laffer oltre il quale aliquote fiscali più elevate producono un gettito aggiuntivo decrescente.
Inoltre, una simile risposta politica a una recessione economica è proprio ciò che prevede la “dominanza fiscale”. Dopotutto, la lezione fondamentale sia della crisi finanziaria globale che della pandemia di Covid è che i governi considerano un crollo economico come un’occasione per spendere di più, non di meno, spesso accompagnata da un nuovo ciclo di allentamento quantitativo. Una Fed che abbassa i tassi e amplia il proprio bilancio per sostenere un governo fortemente indebitato mentre l’inflazione è ancora al di sopra dell’obiettivo rappresenterebbe proprio l’applicazione di tale regime, non una sua confutazione.
Né la flessione dei rendimenti risolve la questione. I rendimenti sono scesi in entrambi questi episodi mentre il debito continuava a crescere, poiché una recessione innesca una fuga verso beni rifugio e aspettative di crescita più basse, il che dice ben poco sulla sostenibilità fiscale a lungo termine. I segnali rivelatori si trovano altrove: nella tolleranza della banca centrale nei confronti di un’inflazione superiore all’obiettivo, nei rendimenti reali e nel premio di termine. Se i premi di termine e i rendimenti reali dovessero diminuire mentre la Fed mantiene la propria linea sull’inflazione, ciò andrebbe a sfavore di questa tesi.
Siamo già a buon punto?
Detto questo, come abbiamo osservato nel suddetto Aggiornamento mensile, la Fed si sta comportando, almeno finora, come una banca centrale che continua a dare priorità al proprio mandato in materia di inflazione rispetto al sostegno alle esigenze di finanziamento del Tesoro statunitense. La vera prova, però, non si presenta nella fase di aumento dei tassi, ma in seguito: ovvero, se la Fed manterrà la calma durante una profonda recessione e un allarme legato al servizio del debito o al funzionamento dei mercati, oppure se passerà a tagli dei tassi e a misure di sostegno del bilancio con l’inflazione ancora elevata. Lungi dall’apparire ridicola, la “dominanza fiscale” risulterebbe una beneficiaria dello scenario di Perkins piuttosto che una sua vittima. Ciò che invaliderebbe realmente la tesi non è un singolo ciclo, per quanto drammatico, ma un passaggio sostenuto verso avanzi di bilancio primari e un deficit corretto per il ciclo strutturalmente più basso, e non vi è alcun segno che ciò stia accadendo.
“Tech”tober nero
Mentre il dibattito sul “dominio fiscale” mette in luce le potenziali vulnerabilità di un sistema finanziario sempre più indebitato, il mese di ottobre ha fornito un promemoria piuttosto diverso dei rischi che incombono sulla finanza moderna. Questo mese è stato storicamente associato a turbolenze finanziarie nei mercati tradizionali, dal “Panico del 1907” – che contribuì a stimolare la creazione della Federal Reserve – al crollo di Wall Street del 1929, che prefigurò la Grande Depressione, fino al crollo in un solo giorno dei titoli azionari statunitensi nell’ottobre 1987.
I problemi verificatisi lo scorso ottobre erano di natura più tecnologica che finanziaria, ma hanno messo in luce una vulnerabilità che si può ritenere altrettanto rilevante: l’infrastruttura digitale da cui dipende gran parte della finanza moderna. Una serie di incidenti ha evidenziato la fragilità di questo sistema sempre più interconnesso, mentre l’intelligenza artificiale sta iniziando a svolgere un ruolo sempre più importante nell’identificare – e potenzialmente sfruttare – i suoi punti deboli.
L’episodio più eclatante ha riguardato PHP, il linguaggio di programmazione utilizzato da una quota consistente dei siti web mondiali (le stime arrivano fino al 70%). Due vulnerabilità critiche relative all’esecuzione remota di codice, denominate collettivamente “PHP2Shell” e che consentono ad aggressori non autenticati di eseguire codice su un server, sono state rese note alla fine del mese dopo che i dettagli erano trapelati prima del rilascio previsto della patch. Entrambe sono state valutate con un punteggio di 9,2 secondo il Common Vulnerability Scoring System (CVSS), il che le colloca decisamente nella categoria “critica”.
La reazione è stata di portata insolitamente ampia. Il primo ministro giapponese Sanae Takaichi ha esortato le organizzazioni a verificare se i propri siti web utilizzassero PHP e ad applicare immediatamente la patch, oppure a sospendere temporaneamente i servizi qualora non fossero in grado di farlo. Avvertimenti sono giunti anche da diverse importanti agenzie di sicurezza informatica, tra cui la Cybersecurity and Infrastructure Security Agency (CISA) degli Stati Uniti, la divisione informatica dell’FBI, la National Security Agency degli Stati Uniti, il CERT-EU dell’Unione Europea e Centro nazionale britannico per la sicurezza informatica .
Di conseguenza, numerose aziende, banche e enti governativi hanno messo offline i propri siti web mentre applicavano le correzioni, mettendo in evidenza come una vulnerabilità in un componente ampiamente utilizzato possa avere ripercussioni su organizzazioni altrimenti non collegate tra loro.
L'episodio è stato particolarmente istruttivo perché l'intelligenza artificiale ha svolto un ruolo centrale nel processo di scoperta. OpenAI ha dichiarato Uno dei suoi modelli ha individuato le vulnerabilità durante un audit di sicurezza su PHP avviato a luglio nell’ambito del programma “Patch the Planet”. Secondo quanto riferito, le vulnerabilità interessano versioni risalenti fino a PHP 5, ma sfruttarle richiedeva una complessa sequenza di passaggi che era stata difficile da identificare ed eseguire. L’intelligenza artificiale ha abbassato tale barriera, con implicazioni ambivalenti. La stessa tecnologia che aiuta i ricercatori a scoprire le vulnerabilità rende anche più facile per gli hacker individuare e sfruttare i punti deboli.
La vicenda ha destato maggiore preoccupazione quando i dettagli delle vulnerabilità sono trapelati prima che il processo di divulgazione coordinata fosse completato. PHP ha anticipato il rilascio della patch, mentre il team di intelligence sulle minacce di Amazon ha successivamente segnalato un tentativo di attacco verificatosi prima della divulgazione pubblica. Cloudflare ha inoltre segnalato traffico di attacchi prima del rilascio della patch. La fonte delle informazioni dell’autore dell’attacco è rimasta poco chiara.
La lezione da trarre non è che l’intelligenza artificiale renda inevitabilmente Internet meno sicuro, ma che stia cambiando l’economia della sicurezza informatica. Le organizzazioni potrebbero essere in grado di individuare e risolvere le vulnerabilità più rapidamente, ma allo stesso tempo devono affrontare una pressione maggiore per reagire prima che gli aggressori possano sfruttarle.
4!!!
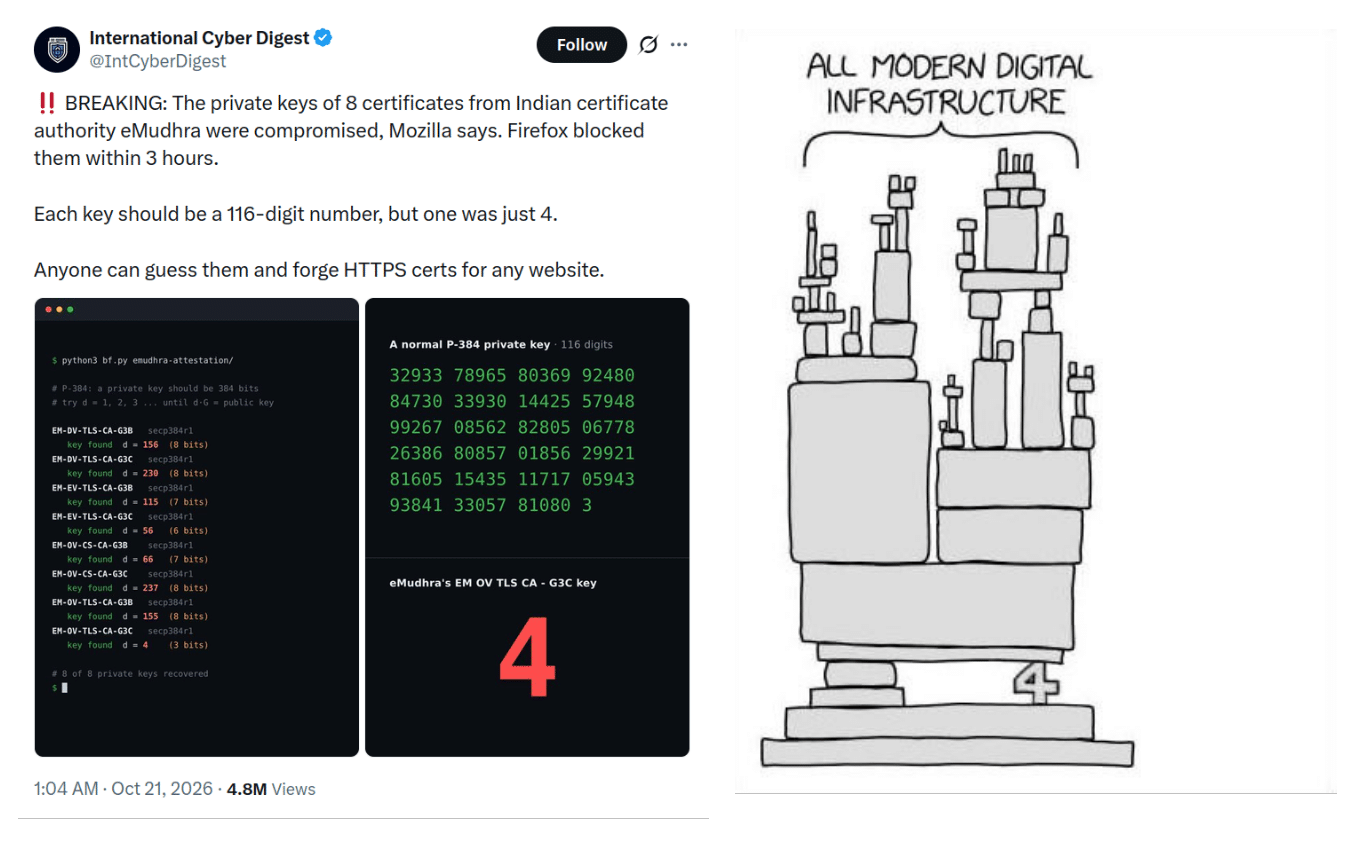
Se l’episodio relativo a PHP ha messo in luce la crescente difficoltà di garantire la sicurezza dei software di largo uso, un altro incidente che ha coinvolto l’autorità di certificazione indiana eMudhra ha evidenziato i rischi legati all’affidarsi a intermediari di fiducia. È emerso che otto certificati intermedi emessi dalla società (sei per siti web e due per la firma del codice) erano protetti da chiavi crittografiche talmente deboli da poter essere recuperate provando solo 256 valori possibili. In un caso la chiave privata era, letteralmente, il numero 4.
Scegli un numero?
Fonte: X
Secondo quanto riferito, il problema è derivato da uno script difettoso che ha generato una seconda serie di chiavi, meno sicure. Il personale le ha selezionate per errore poiché le loro etichette assomigliavano a quelle delle chiavi previste. I certificati interessati erano stati generati nell’aprile 2025, lasciando una vulnerabilità nell’infrastruttura dei certificati del web che avrebbe potuto consentire l’emissione di certificati contraffatti. Un ricercatore ha segnalato la vulnerabilità il 17 ottobre, circa 17 mesi dopo.
I produttori di browser e i produttori di sistemi operativi hanno reagito bloccando i certificati interessati, mentre Mozilla ha successivamente revocato la fiducia nel certificato radice che li aveva firmati. eMudhra ha affermato che la maggior parte dei certificati non era mai stata utilizzata in produzione e che non aveva trovato alcuna prova del loro utilizzo per il rilascio di certificati agli utenti finali. È stato inoltre segnalato che nessun certificato di sito web collegato ai sei certificati intermedi TLS era stato registrato in Certificate Transparency, il registro pubblico dei certificati emessi. La risposta dimostra che il sistema esistente è in grado di funzionare una volta che una vulnerabilità viene individuata e segnalata, ma in questo caso si è fatto affidamento sul fatto che un ricercatore esterno notasse il problema, piuttosto che su una misura di sicurezza integrata nella progettazione.
Fiducia centralizzata
È importante sottolineare che l’incidente mette in luce un problema fondamentale dei sistemi di fiducia centralizzati. I certificati digitali aiutano i browser a verificare che stiano comunicando con il sito web desiderato, ma la loro sicurezza dipende dall’integrità delle chiavi crittografiche e dalle organizzazioni responsabili della loro emissione e gestione. Un errore di implementazione apparentemente banale può quindi compromettere un sistema di fiducia molto più ampio.
Come se non bastasse, lo stesso giorno sono emerse altre vulnerabilità in tutto lo stack software. Node.js ha rilasciato aggiornamenti di sicurezza risolvendo dieci vulnerabilità, quattro delle quali classificate come ad alto rischio, mentre GitLab ha rilasciato una patch di emergenza per una vulnerabilità critica che consentiva l’esecuzione di codice remoto senza autenticazione e che interessava le installazioni autogestite (valutato 10,0, il punteggio CVSS massimo).
Sebbene i dettagli fossero diversi, gli incidenti hanno ribadito lo stesso concetto generale: le moderne infrastrutture digitali si basano su una vasta rete di componenti software, certificati affidabili e servizi interconnessi. Una vulnerabilità in uno qualsiasi di essi può generare rischi che vanno ben oltre l’organizzazione che l’ha introdotta.
Il sistema bancario ha fornito un ulteriore esempio di queste interdipendenze. Il giorno prima che si verificassero i problemi appena citati, un evento di grande impatto Un’interruzione nella regione di Londra di Google Cloud ha compromesso l’accesso ai servizi finanziari per milioni di clienti; secondo quanto riferito, tra gli istituti colpiti figurano Revolut, Lloyds, Bank of Scotland e HSBC. Da parte sua, la State Bank of India segnalato che migliaia di record relativi ai clienti contenenti dati personali erano stati divulgati (3.897 record identificati finora, a fronte dei circa 375.000 dichiarati dall’hacker, che SBI deve ancora verificare), sottolineando al contempo che le proprie operazioni e transazioni non ne avevano risentito.
Neanche l’ecosistema delle risorse digitali è stato immune dai fallimenti. Exchange, custodiani, wallet, infrastrutture di mining e connettività Internet comportano tutti dei rischi specifici, e l’esempio più costoso del mese scorso si è verificato proprio negli ultimi giorni. Il 29 ottobre, circa $6,3 miliardi sono stati sottratti da Binance, uno dei più grandi exchange al mondo, in quello che la società di analisi blockchain TRM Labs definisce il il più grande furto di criptovalute mai registrato, circa quattro volte i $1,5 miliardi sottratti a Bybit nel febbraio 2025. TRM attribuisce l’attacco, con un elevato grado di certezza, al gruppo nordcoreano TraderTraitor, mentre le conclusioni preliminari di Binance indicano che la causa sia da ricercarsi nel laptop compromesso di un ingegnere piuttosto che in una fuga di chiavi private dei wallet. Binance ha sospeso i prelievi e ha dichiarato che coprirà tutte le perdite attingendo dal proprio fondo SAFU e dalle risorse aziendali, mentre Tether, Circle e altri hanno congelato una somma stimata tra $2,7 e 3 miliardi delle risorse rubate.
Questi episodi non erano necessariamente collegati tra loro e non dovrebbero essere considerati come prova di un unico fallimento sistemico. Detto questo, nel loro insieme, mettono in luce quanto la finanza moderna dipenda da un gruppo relativamente ristretto di fornitori di tecnologia e intermediari di fiducia.
Bitcoin collaudato sul campo
È importante sottolineare che l’incidente di Binance ha messo in luce una vulnerabilità in un custode centralizzato, non nel protocollo Bitcoin sottostante. La rete Bitcoin ha continuato a elaborare le transazioni secondo le regole di consenso stabilite, con blocchi generati in media ogni dieci minuti circa e nodi operanti in modo indipendente che verificavano le transazioni e garantivano il rispetto del protocollo.
Il contrasto è netto.
Un’interruzione di corrente presso un provider di servizi cloud può compromettere i servizi che dipendono da esso; un’autorità di certificazione compromessa può minare la fiducia nei siti web; e una vulnerabilità in un software di largo uso può mettere a rischio contemporaneamente migliaia di organizzazioni. Il sistema di consenso di Bitcoin, al contrario, è progettato per ridurre al minimo la dipendenza da intermediari centrali attraverso regole verificabili in modo indipendente e una rete distribuita di partecipanti.
Questa distinzione potrebbe assumere un’importanza sempre maggiore. Man mano che l’intelligenza artificiale riduce gli ostacoli all’identificazione e allo sfruttamento delle vulnerabilità nell’infrastruttura digitale centralizzata su cui si basa gran parte della finanza moderna, potrebbe aumentare l’attrattiva relativa dei sistemi decentralizzati che riducono al minimo la necessità di intermediari di fiducia. Il Bitcoin è forse l’esempio più eclatante.
È possibile che ciò non si sia riflesso nei rendimenti degli asset digitali del mese scorso, alla luce del difficile contesto macroeconomico e dell’attacco hacker a Binance, ma ciò non rende l’argomentazione di fondo meno convincente.
1 Tale lettura ottimistica, tuttavia, è difficile da conciliare con gli ultimi dati sull’occupazione. Il rapporto sull’occupazione non agricola di settembre ha mostrato che l’economia ha creato solo 29.000 posti di lavoro, appena un terzo delle previsioni di mercato, che si attestavano intorno ai 90.000. Il tasso di disoccupazione è salito al 4,21%, mentre i dati relativi a luglio e agosto sono stati rivisti al ribasso per un totale di 60.000 unità.


