

Setembro de 2026 no mundo das criptomoedas: credibilidade monetária, realidade fiscal
Agosto e setembro são, historicamente, dois dos meses mais fracos do ano em termos de rendibilidade dos ativos digitais (sendo dezembro outro período de fraca desempenho digno de nota), com rendibilidades médias mensais em território negativo. No entanto, como confirma o gráfico abaixo, 2026 tem sido uma grande exceção, com ambos os meses a registarem rendibilidades positivas sólidas.
Rendimentos mensais do Bitcoin desde 2013 (mediana vs. 2026)
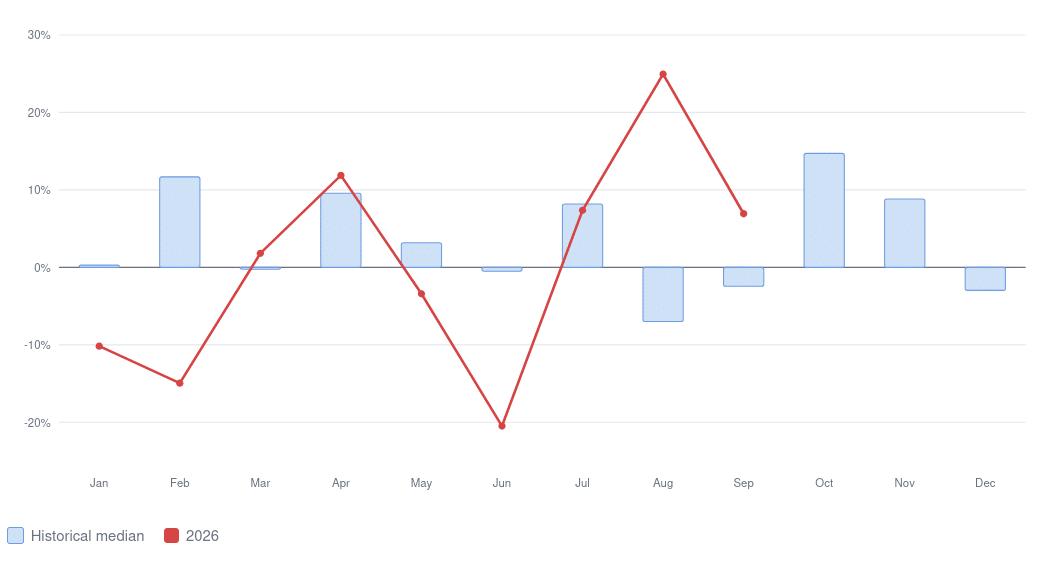
Fonte: Coinglass
No artigo anterior atualização mensal Atribuí este desempenho superior sazonal ao regresso da estratégia de «debasement», na sequência do anúncio surpresa do Tesouro dos EUA de aumentar a dimensão do seu programa de recompra de obrigações do Estado, o que muitos investidores interpretaram como uma confirmação da veracidade da narrativa da «dominância fiscal», tão popular nos círculos das criptomoedas.
O mês de setembro constituiu um teste importante a essa tese.
A Reserva Federal e outros bancos centrais importantes, incluindo o Banco do Japão e o BCE1, aumentou os custos de financiamento em resposta às renovadas preocupações quanto às perspetivas de inflação a curto prazo, impulsionadas principalmente pelo choque global nos preços da energia associado ao conflito entre os EUA e o Irão no Médio Oriente. Os preços do petróleo bruto voltaram a atingir a marca de $100 por barril, criando um ambiente particularmente difícil para os bancos centrais: era necessária uma política monetária mais restritiva para conter as expectativas inflacionistas precisamente no momento em que as taxas mais elevadas estavam a aumentar a carga fiscal sobre governos fortemente endividados.
No entanto, apesar destas intervenções de política monetária, os investidores em criptomoedas ignoraram, em grande parte, o aperto monetário. O retorno de setembro manteve-se firmemente positivo, embora mais moderado do que o de agosto, tal como evidenciado pelo ganho de 11% no nosso principal índice de grande capitalização, o Top10 Crypto CTI.
Para perceber porquê, vamos aprofundar o assunto!
A Reserva Federal posta à prova
A inflação do IPC global nos EUA subiu 0,4% em termos mensais (3,4% em termos homólogos) em agosto, registando um aumento acentuado em relação ao aumento mensal de 0,1% registado em julho. Mais importante ainda, o IPC subjacente acelerou para 0,3% m/m, face aos 0,2% m/m registados em julho, mantendo a taxa a/a acima da meta de 2% do banco central pelo 65.º mês consecutivo. Embora a energia tenha representado mais de um terço do aumento mensal global, foi notável que a inflação no setor da habitação também tenha acelerado, sugerindo que o impulso inflacionista não se deveu inteiramente à energia.
Antes da divulgação, os mercados já tinham começado a precificar um aumento das taxas, na sequência da comunicação cada vez mais «hawkish» da Reserva Federal e da recuperação dos dados sobre o emprego nos EUA após um mês de julho fraco (agosto registou uma criação líquida de 162 000 postos de trabalho, quase o triplo das previsões do consenso). No entanto, o relatório do IPC reforçou significativamente as expectativas de um aumento das taxas em setembro. A decisão subsequente, a 16 de setembro, confirmou esta interpretação: o FOMC aumentou por unanimidade a faixa-alvo das taxas de juro dos Fed Funds em 25 pontos base, para 3,75–4,00% — o primeiro aumento das taxas em três anos —, afirmando explicitamente que a inflação se mantinha elevada e que a medida tinha como objetivo apoiar um regresso mais atempado ao seu objetivo de 2%.
O significado desta decisão vai além do aumento de 25 pontos de base, que, no contexto geral, constitui um ajustamento relativamente modesto das taxas de juro. Com a inflação a manter-se acima da meta durante um período tão prolongado, a Reserva Federal precisava de demonstrar que a sua função de reação continuava a ser regida pelo seu mandato de estabilidade de preços, em vez de pela pressão para reduzir os custos de financiamento — especialmente à luz do anúncio feito no mês anterior pelo Secretário do Tesouro Bessent.
Além disso, a rejeição por parte de Warsh da orientação sobre as taxas futuras, que, tal como referido anteriormente, constitui, na nossa opinião, a alteração mais significativa na modus operandi da Reserva Federal, sob a sua nova liderança, confere maior importância a cada decisão de política monetária. Em vez de tentar gerir as expectativas através de sinais explícitos sobre a trajetória futura das taxas de juro, a Reserva Federal exige cada vez mais que os investidores interpretem os dados macroeconómicos que vão sendo divulgados e respondam às suas decisões.
Por outras palavras:
«Quando a Reserva Federal fala menos sobre o futuro, os dados têm de falar mais alto.»
Isso confere uma importância ainda maior à credibilidade institucional.
O Paradoxo da Credibilidade
A teoria macroeconómica ortodoxa defende que os responsáveis pelos bancos centrais recém-nomeados enfrentam fortes incentivos para estabelecer as suas credenciais como defensores da luta contra a inflação. A razão é simples: uma maior credibilidade pode ajudar a estabilizar as expectativas de inflação do setor privado, reduzindo a intensidade do aperto monetário necessária para restaurar a estabilidade dos preços. Tendo tudo o resto igual, isso deverá apoiar os preços das obrigações do Estado e, consequentemente, reduzir os custos de financiamento do Estado — um resultado que o Secretário do Tesouro Bessent claramente defende.
A dificuldade reside no facto de a parte de longo prazo da curva não ser determinada exclusivamente pelas expectativas quanto às futuras taxas de juro de curto prazo. Incorpora também um prémio de prazo: uma compensação aos investidores não só pela inflação futura e pela incerteza quanto às taxas de juro, mas também pela duração e pelo risco orçamental.
O governador Waller, membro do Conselho de Governadores da Reserva Federal, recentemente destacou precisamente esta questão. Defendeu que o prémio de segurança tradicional associado aos títulos do Tesouro dos EUA tinha desaparecido em grande parte, enquanto os défices orçamentais e a concorrência pelo capital decorrente do investimento em infraestruturas de IA estavam a contribuir para uma taxa neutra mais elevada. Defendeu ainda que os défices estruturais têm de diminuir substancialmente para que os EUA consigam superar o fardo da dívida através do crescimento.
É neste contexto que o programa de recompra de títulos do Tesouro, ampliado no mês passado, se torna particularmente interessante.
Falha na tacada?
O Tesouro dos EUA aumentou significativamente a dimensão das suas operações de recompra de títulos de prazo longo a partir de 9 de setembro, duplicando o valor máximo anterior das operações de $2bn para, pelo menos, $4bn. A intenção era proporcionar apoio à liquidez dos títulos do Tesouro nominais de prazo mais longo e, indiretamente, melhorar o funcionamento do mercado e as condições de financiamento. No entanto, apesar da compra de $6bn de títulos do Tesouro de longo prazo, as taxas de rendibilidade na extremidade mais longa da curva subiram posteriormente, com a taxa de rendibilidade a 10 anos a atingir cerca de 4,85%.
Tendo em conta os objetivos declarados da operação, isto não significa necessariamente que tenha sido um fracasso, mas é provavelmente justo concluir que o resultado foi menos convincente do que o Tesouro poderia ter esperado (especialmente porque o índice de volatilidade das obrigações Move tem vindo a subir nas últimas duas semanas). É também um aviso útil de que tais intervenções não conseguem superar um prémio de prazo estruturalmente mais elevado. Se os investidores exigirem uma maior compensação pelo risco orçamental, pelo risco de inflação ou pelo custo de oportunidade da alocação de capital aos títulos do Tesouro, é improvável que operações de recompra relativamente modestas consigam inverter a tendência subjacente das taxas de rendibilidade a longo prazo.
Correr com fé
O verdadeiro teste para saber se o quadro monetário-fiscal em evolução se manterá sustentável depende da confiança que os investidores em obrigações continuarem a depositar na trajetória das finanças públicas dos EUA, o que é questionável agora que a dívida federal dos EUA ultrapassou $40tn.
Numa tentativa de reforçar a confiança, o Secretário do Tesouro Bessent recentemente argumentou que os EUA podem «superar o fardo da dívida através do crescimento». A lógica por trás dessa proposição é simples: a sustentabilidade da dívida depende não só da dimensão do défice, mas também da relação entre a taxa de juro paga sobre a dívida pública, o crescimento económico nominal e o saldo orçamental primário.
A equação básica da dinâmica da dívida pode ser expressa da seguinte forma:
Δb ≈ [(r − g)/(1 + g)] × b − pb
onde:
- pb = o saldo primário em percentagem do PIB nominal;
- r = a taxa de juro nominal paga sobre a dívida pública;
- g = crescimento nominal do PIB, que inclui o crescimento real mais a inflação;
- b = o rácio da dívida em relação ao PIB; e
- pb* = o saldo primário necessário para estabilizar o rácio da dívida em relação ao PIB.
Partindo do princípio de que a taxa de juro média sobre o stock de dívida existente dos EUA é de aproximadamente 3,3%, um crescimento nominal do PIB de cerca de 4,4% e uma dívida detida pelo público equivalente a aproximadamente 101% do PIB — os EUA podem registar um défice primário de cerca de 1,1–1,2% do PIB ad infinitum mantendo, ao mesmo tempo, o rácio da dívida globalmente estável. O problema é que o défice primário efetivo é substancialmente superior, situando-se em cerca de 2,6% do PIB.
Além disso, a taxa de juro média de 3,3% sobre o stock de dívida existente situa-se consideravelmente abaixo da atual curva de rendimentos do Tesouro. À medida que a dívida histórica, com taxas mais baixas, chega ao vencimento e é refinanciada a taxas mais elevadas, a taxa de juro efetiva sobre o stock de dívida pública aumentará gradualmente, mesmo sem novos aumentos por parte da Reserva Federal. Se a taxa de juro média sobre o stock da dívida acabasse por subir para 4,5%, o saldo primário necessário para estabilizar o rácio da dívida aproximar-se-ia do equilíbrio, de acordo com os pressupostos acima referidos. Às taxas de mercado atuais, o saldo primário necessário situa-se em território de excedente.
Obviamente, os números exatos irão variar à medida que o crescimento económico, a inflação, a emissão de dívida e a estrutura de prazos da carteira do Tesouro forem mudando. No entanto, o que importa é a tendência: quanto mais elevada for a taxa de juro efetiva em relação ao crescimento nominal do PIB, maior será o ajustamento orçamental necessário apenas para impedir que o rácio dívida/PIB aumente.
É por isso que «sair da dívida» é um obstáculo muito maior do que parece à primeira vista. Se o crescimento nominal for gerado principalmente através do crescimento económico real, em vez de uma inflação mais elevada, a taxa de crescimento real teria de acelerar drasticamente para compensar um encargo com juros substancialmente mais elevado.
Por exemplo, de acordo com os pressupostos acima, se a taxa de juro efetiva acabasse por se aproximar dos 4,51 TP3T, enquanto o défice primário se mantivesse em torno dos 2,61 TP3T do PIB, o crescimento do PIB nominal teria de se aproximar dos 71 TP3T apenas para estabilizar o rácio da dívida. Com a inflação em cerca de 2,2%, isso implicaria um crescimento real do PIB de aproximadamente 4,7% — mais do dobro da taxa de tendência atual. Trata-se de um obstáculo muito elevado.
A IA é, sem dúvida, a grande incógnita. As estimativas quanto à sua potencial contribuição para a produtividade variam enormemente, mas o intervalo que muitos investidores consideram plausível situa-se entre, aproximadamente, 0,5 e 1,4 pontos percentuais de crescimento anual adicional. Isto representaria uma melhoria significativa na taxa de crescimento dos EUA, mas mesmo o limite superior desse intervalo não eliminaria, por si só, a necessidade de consolidação orçamental se os custos de financiamento se mantiverem significativamente acima do crescimento nominal.
Um suborno fiscal a meio do mandato?
O que torna a situação ainda mais complexa é o facto de os incentivos políticos em torno da expansão orçamental poderem continuar a ser fortes, mesmo quando os argumentos económicos a favor da consolidação se tornam cada vez mais sólidos. Considere o caso do Presidente Trump, que recente proposta para distribuir um «Dividendo Trump» no valor de $5 000 a cada cidadão adulto dos EUA, caso os republicanos vençam tanto na Câmara dos Representantes como no Senado.
Embora, desde os primórdios, os políticos tenham sempre feito promessas exageradas para serem eleitos, ao associarem explicitamente os pagamentos ao resultado de uma única eleição, à primeira vista isso parece-se muito com um suborno. Além disso, dado que se estima que existam 270 milhões de cidadãos adultos nos EUA, o custo desta única medida fiscal ultrapassa, por si só, $1,2tr. Com a dívida federal já acima de $40tn — mais de 100% do PIB nominal —, esta não é, de modo algum, o tipo de proposta suscetível de tranquilizar os investidores preocupados com a trajetória a longo prazo das finanças públicas dos EUA — ver imagem.¹
Dívida federal dos EUA detida pelo público (% PIB)
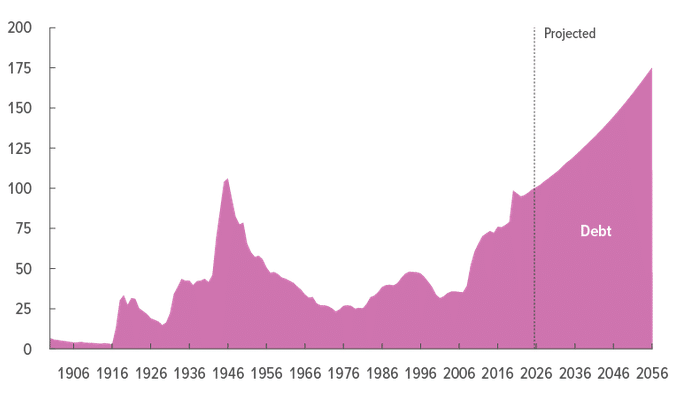
Fonte: CBO
O que é mais importante, porém, não é saber se esta proposta específica se tornará lei — o que é improvável, uma vez que seria necessária a aprovação do Congresso. Em vez disso, ilustra a dificuldade política de implementar uma consolidação orçamental sustentada num contexto em que os eleitores e os políticos continuam sensíveis aos custos económicos do aumento dos impostos e da redução da despesa pública. E é aqui que a análise das políticas monetária e orçamental se torna particularmente relevante.
A Aritmética Desagradável
No seu artigo marcante de 1981, Algumas contas monetaristas desagradáveis, os economistas Thomas Sargent e Neil Wallace demonstraram por que razão a política monetária não pode, em última análise, ser analisada independentemente da política orçamental.
No quadro convencional da política monetária, o banco central aumenta as taxas de juro quando a inflação é demasiado elevada. Taxas mais elevadas reduzem a procura agregada e, com credibilidade suficiente, ajudam a trazer a inflação de volta ao valor-alvo. No entanto, é fundamental notar que este quadro pressupõe que a política orçamental, em última análise, se adapta à política monetária: o governo ajusta a sua situação orçamental de forma suficiente para garantir que a dívida pública se mantenha sustentável.
Sargent e Wallace consideraram a possibilidade oposta. Se a política orçamental estiver efetivamente predeterminada e os défices orçamentais persistentes continuarem independentemente da política monetária, uma política monetária mais restritiva cria um problema adicional: taxas de juro mais elevadas aumentam os encargos com juros do Estado. Se a autoridade orçamental não responder reduzindo os défices primários, as despesas adicionais com juros terão, eventualmente, de ser financiadas de alguma forma. A implicação é que, embora um banco central possa controlar a inflação a curto prazo através de taxas de juro mais elevadas, a sua capacidade de determinar a taxa de inflação a longo prazo depende, em última análise, do regime orçamental que o apoia.
É aqui que a minha análise anterior sobre a relação entre a política monetária e a política orçamental se torna particularmente relevante.
Numa nota de investigação de 2022, Receios em relação à Reserva Federal, Argumentei que, quando a dívida pública é elevada, as consequências orçamentais da política monetária tornam-se cada vez mais importantes.
O ponto principal foi:
«Quando o rácio dívida/PIB é elevado e está a aumentar, estes efeitos de contágio são consideravelmente maiores e, por vezes, os objetivos das políticas monetária e orçamental (sustentabilidade da dívida) entram em conflito.»
A certa altura, os responsáveis pelos bancos centrais poderão ter de enfrentar uma escolha difícil. Podem manter taxas de juro reais suficientemente restritivas para preservar a credibilidade monetária, mas à custa de exercer uma pressão crescente sobre a situação orçamental. Ou podem tolerar uma inflação ligeiramente mais elevada e taxas reais mais baixas, permitindo que o crescimento do PIB nominal e a inflação reduzam o encargo real da dívida em circulação. Isto não significa que a inflação se torne necessariamente o resultado escolhido, nem que um banco central independente esteja destinado a acomodar a política orçamental. No entanto, destaca a restrição imposta pela aritmética orçamental.
Se a política orçamental se mantiver persistentemente expansionista, manter taxas de juro reais positivas torna-se cada vez mais dispendioso para o governo. É precisamente essa a dinâmica que esteve na base da conclusão da nossa nota de investigação de 2022:
«A política monetária não pode ter sucesso por si só.»
No caso de ativos digitais com oferta finita, como a Bitcoin, as implicações potenciais são significativas. Na ausência de um aperto orçamental, o aperto monetário pode exercer uma pressão descendente sobre os preços a curto prazo, uma vez que rendimentos reais mais elevados tornam as condições financeiras mais restritivas e aumentam o custo de oportunidade de deter ativos que não geram rendimento. No entanto, se os desequilíbrios orçamentais persistentes vierem a tornar politicamente ou economicamente difícil manter taxas reais positivas de forma sustentada, as implicações a longo prazo serão diametralmente opostas. Por outras palavras, o mesmo aperto monetário que cria um obstáculo para o Bitcoin a curto prazo pode, em determinadas condições orçamentais, reforçar os argumentos a favor dos ativos escassos a longo prazo, ao aumentar as preocupações quanto à sustentabilidade do poder de compra da moeda fiduciária.
Japão: Um aviso histórico
Se a situação orçamental dos EUA parece preocupante, o Japão constitui um exemplo ainda mais extremo. O rácio da dívida pública bruta do Japão em relação ao PIB é mais do dobro do dos EUA. Surpreendentemente, esta não é a primeira vez, de memória, que a dívida pública japonesa atinge níveis tão excepcionalmente elevados.2 Em consequência da Segunda Guerra Mundial, estima-se que a dívida pública japonesa tenha aumentado para 266% do PIB em 19443.
Quando confrontados com um encargo da dívida nominal tão elevado, existem, em termos gerais, três mecanismos através dos quais o rácio da dívida pode ser reduzido:
- Consolidação orçamental — gerar excedentes primários suficientemente elevados;
- Crescimento — gerar um crescimento do PIB nominal que exceda a taxa de juro efetiva da dívida; ou
- Inflação e depreciação da moeda — permitindo que o PIB nominal e os preços aumentem mais rapidamente do que o valor nominal dos passivos, reduzindo assim o seu encargo real.
Estes mecanismos não são mutuamente exclusivos. No entanto, logo após a Segunda Guerra Mundial, em vez de reduzir o peso da dívida através de uma consolidação orçamental convencional ou de um crescimento económico mais rápido, o Japão recorreu principalmente à terceira opção. Os preços no atacado, o indicador de inflação preferido na época, aumentaram quase 90 vezes entre 1944 e 1949. Isto reduziu drasticamente o valor real das dívidas públicas em circulação e ajudou a baixar o rácio dívida/PIB para pouco mais de 20%. O ajustamento do valor externo da moeda japonesa foi igualmente extraordinário. De 4,27 ienes por dólar americano em 1940, a taxa de câmbio atingiu 360 ienes por dólar em abril de 1949 — um aumento de mais de 80 vezes!!!
Embora o rácio da dívida pública do Japão não esteja assim tão longe dos níveis observados no período do pós-guerra, é evidente que não se prevê uma repetição direta dessa situação. Para um país profundamente integrado nas cadeias de abastecimento globais da indústria transformadora e fortemente dependente da energia importada, um colapso monetário com uma magnitude semelhante à da década de 1940 seria o equivalente económico a outra Hiroshima ou Nagasaki!
Pelo contrário, a lição importante a retirar deste episódio histórico é que ele demonstra que, quando o peso da dívida pública é muito elevado — como acontece atualmente no Japão e em muitas outras grandes economias —, os governos são frequentemente obrigados a tomar decisões políticas com consequências económicas e financeiras que vão muito além da experiência da maioria dos investidores.
Nada no atual quadro operacional de Warsh sugere que a Reserva Federal se esteja a preparar para um afastamento tão radical do regime de política monetária das últimas décadas. Na verdade, o aumento das taxas de juro em setembro aponta na direção oposta: a Reserva Federal está, neste momento, a demonstrar a sua vontade de endurecer a política monetária em resposta à inflação elevada. Mas a lição de Sargent e Wallace continua a ser relevante.
Confrontados com uma autoridade orçamental intransigente que não quer, ou não pode politicamente, implementar uma consolidação orçamental sustentada (e nada vindo da equipa de Trump, nem de outros governos em muitos outros países desenvolvidos, sugere o contrário), os responsáveis dos bancos centrais acabarão por se deparar com uma escolha difícil entre manter a disciplina monetária e acomodar uma situação orçamental que se está a tornar cada vez mais difícil de sustentar. A história sugere que, no final, são o banco central e os detentores de obrigações do Estado nominais que acabam por pagar o preço: o primeiro devido à perda de independência operacional e os segundos porque o valor das suas participações, em termos reais, diminui.
Por que é que isto é importante para as criptomoedas
Isto leva-nos de volta aos ativos digitais.
A sabedoria convencional defende que o aumento das taxas de juro reais restringe a liquidez global e aumenta o custo de oportunidade de deter ativos que não geram rendimento, criando dificuldades para o ouro e para as criptomoedas de oferta limitada, como a Bitcoin. Foi exatamente isso que aconteceu em 2022, quando se tornou claro que o aumento da inflação induzido pela pandemia não era meramente «transitório». No entanto, o forte desempenho dos mercados de ativos digitais desde então sugere que os investidores estão cada vez mais a olhar para além do ciclo imediato da política monetária e a concentrar-se, em vez disso, na tensão a longo prazo entre a política monetária e a política orçamental, uma tensão que, se possível, é hoje ainda maior do que era naquela altura.
Por outras palavras, a questão relevante para os investidores não é se a Fed consegue estabelecer a sua credibilidade como defensora da luta contra a inflação ao aumentar a taxa dos fundos federais em 25 pontos de base. Consegue. A questão mais importante é esta: será que a credibilidade monetária conseguirá, em última análise, sobreviver a um ambiente orçamental em que a manutenção de taxas de juro reais positivas se torna cada vez mais onerosa?
Essa foi a pergunta que os investidores em criptomoedas se fizeram no mês passado e a resposta surgiu sob a forma de uma vela verde em alta!
1 O Banco de Inglaterra (BoE) absteve-se de aumentar as taxas de juro no mês passado, mas os comentários do governador Bailey sugerem que se tratou apenas de uma pausa temporária para avaliar o impacto do orçamento de outono, previsto para 28 de outubro – ver: https://www.reuters.com/world/uk/boes-bailey-says-high-energy-prices-make-it-harder-leave-rates-hold-2026-09-25/
2 O Japão é um dos países líderes a nível mundial em termos de esperança de vida. Na verdade, acaba de atingir um novo marco em matéria de longevidade, com mais de 100 000 pessoas a viverem mais de um século – ver: https://www.scientificamerican.com/article/japan-just-hit-a-new-longevity-milestone/
3 Uma reconstrução histórica do FMI aponta para uma estimativa ainda mais elevada, de cerca de 484% do PIB.


