

Septiembre de 2026 en el mundo de las criptomonedas: credibilidad monetaria, realidad fiscal
Históricamente, agosto y septiembre son dos de los meses más flojos del año en cuanto a la rentabilidad de los activos digitales (diciembre es otro mes en el que se registra un bajón notable), con una rentabilidad media mensual en terreno negativo. Sin embargo, tal y como confirma el gráfico que se muestra a continuación, 2026 ha sido una clara excepción, ya que en ambos meses se han registrado sólidas rentabilidades positivas.
Rendimientos mensuales del bitcoin desde 2013 (mediana frente a 2026)
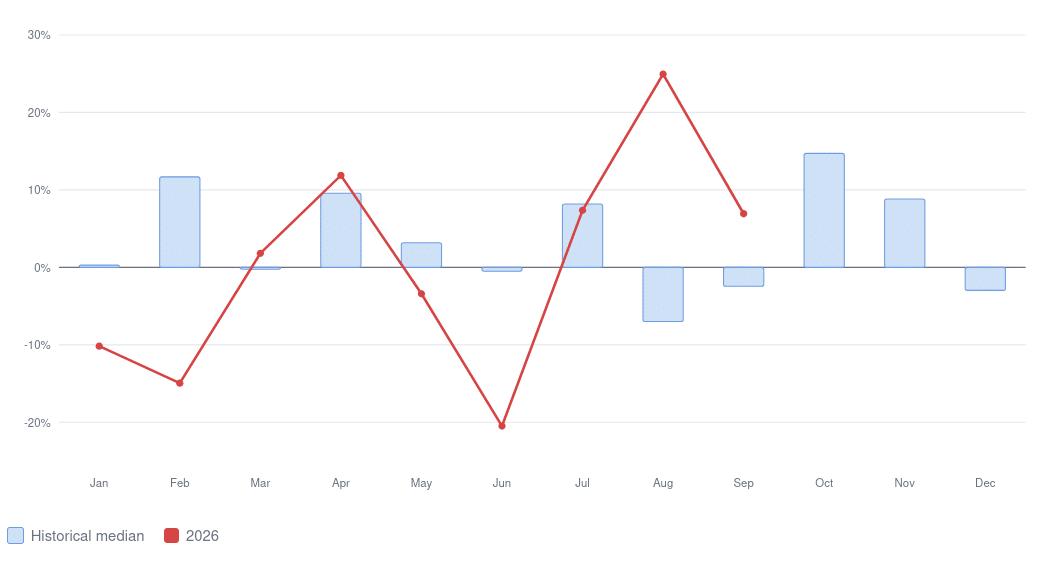
Fuente: Coinglass
En el anterior actualización mensual Atribuí este rendimiento superior en esta temporada al resurgimiento de la estrategia de «debasement» tras el anuncio sorpresa del Tesoro de EE. UU. de ampliar el volumen de su programa de recompra de bonos del Estado, lo que muchos inversores interpretaron como una confirmación de la veracidad de la teoría de la «dominancia fiscal», tan popular en los círculos de las criptomonedas.
El mes de septiembre supuso una prueba importante para esa tesis.
La Reserva Federal y otros bancos centrales importantes, entre ellos el Banco de Japón y el BCE1, lo que provocó un aumento de los costes de financiación como respuesta a las renovadas preocupaciones sobre las perspectivas de inflación a corto plazo, impulsadas principalmente por la crisis mundial de los precios de la energía asociada al conflicto entre EE. UU. e Irán en Oriente Medio. Los precios del crudo volvieron a alcanzar la cota de $100 por barril, lo que creó un entorno especialmente difícil para los bancos centrales: se requería una política monetaria más restrictiva para contener las expectativas inflacionistas precisamente en el momento en que el aumento de los tipos de interés incrementaba la carga fiscal sobre unos gobiernos ya muy endeudados.
Sin embargo, a pesar de estas intervenciones de política monetaria, los inversores en criptomonedas no se vieron afectados en gran medida por el endurecimiento. La rentabilidad de septiembre se mantuvo claramente positiva, aunque más moderada que la de agosto, tal y como pone de manifiesto la ganancia del 11% de nuestro índice estrella de gran capitalización, el Top10 Crypto CTI.
Para entender por qué, ¡vamos a profundizar en el tema!
La Fed, puesta a prueba
La inflación general del IPC en EE. UU. subió un 0,41 TP3T intermensual (3,41 TP3T interanual) en agosto, lo que supone un fuerte repunte con respecto al aumento mensual del 0,11 TP3T registrado en julio. Y lo que es más importante, el IPC subyacente se aceleró hasta el 0,31 TP3T intermensual, frente al 0,21 TP3T de julio, lo que situó la tasa interanual por encima del objetivo del banco central del 21 TP3T por 65.º mes consecutivo. Si bien la energía representó más de un tercio del aumento mensual general, cabe destacar que la inflación en el sector de la vivienda también se aceleró, lo que sugiere que el impulso inflacionista no se debió exclusivamente a la energía.
Antes de la publicación, los mercados ya habían empezado a descontar una subida de tipos, tras el tono cada vez más agresivo de la Fed y el repunte de los datos de empleo en EE. UU. tras un mes de julio flojo (agosto registró una creación neta de empleo de 162 000 puestos, casi tres veces las previsiones de consenso). Sin embargo, el informe del IPC reforzó considerablemente las expectativas de una subida de tipos en septiembre. La decisión posterior, tomada el 16 de septiembre, confirmó esta interpretación: el Comité Federal de Mercado Abierto (FOMC) elevó por unanimidad el rango objetivo de los fondos federales en 25 puntos básicos, hasta situarlo entre el 3,75 % y el 4,001 % (TP3T) —su primera subida de tipos en tres años—, señalando explícitamente que la inflación se mantenía elevada y que la medida tenía por objeto facilitar un retorno más oportuno a su objetivo del 21 % (TP3T).
La importancia de la decisión va más allá del aumento de 25 puntos básicos, que, en el contexto general, supone un ajuste de los tipos de interés relativamente modesto. Dado que la inflación se ha mantenido por encima del objetivo durante un período tan prolongado, la Fed necesitaba demostrar que su función de reacción seguía rigiéndose por su mandato de estabilidad de precios y no por la presión para reducir los costes de financiación —especialmente a la luz del anuncio realizado el mes anterior por el secretario del Tesoro, Bessent—.
Además, el rechazo de Warsh a la orientación sobre los tipos de interés a plazo, que, como se ha señalado anteriormente, constituye, a nuestro juicio, el cambio más significativo en el modus operandi de la Fed bajo su nuevo liderazgo, confiere mayor importancia a cada decisión de política monetaria. En lugar de intentar gestionar las expectativas señalando explícitamente la trayectoria futura de los tipos de interés, la Fed exige cada vez más a los inversores que interpreten los datos macroeconómicos que se van publicando y que respondan a sus decisiones.
En otras palabras:
«Cuando la Reserva Federal habla menos del futuro, los datos tienen que hablar con más fuerza».
Esto hace que la credibilidad institucional cobre aún más importancia.
La paradoja de la credibilidad
La teoría macroeconómica ortodoxa sostiene que los responsables de los bancos centrales recién nombrados se enfrentan a fuertes incentivos para demostrar su capacidad para combatir la inflación. La razón es sencilla: una mayor credibilidad puede ayudar a estabilizar las expectativas de inflación del sector privado, reduciendo así el grado de endurecimiento monetario necesario para restablecer la estabilidad de los precios. En igualdad de condiciones, esto debería favorecer los precios de los bonos del Estado y, por lo tanto, reducir los costes de financiación del Gobierno —un resultado que el secretario del Tesoro, Bessent, apoya claramente—.
La dificultad radica en que el extremo largo de la curva no viene determinado únicamente por las expectativas sobre los tipos de interés a corto plazo futuros. También incorpora una prima de plazo: una compensación para los inversores no solo por la inflación futura y la incertidumbre sobre los tipos de interés, sino también por la duración y el riesgo fiscal.
El gobernador Waller, miembro de la Junta de Gobernadores de la Reserva Federal, recientemente destacó precisamente esta cuestión. Argumentó que la prima de seguridad tradicional asociada a los bonos del Tesoro de EE. UU. había desaparecido en gran medida, mientras que los déficits fiscales y la competencia por el capital derivada de la inversión en infraestructuras de inteligencia artificial estaban contribuyendo a un aumento del tipo neutral. También señaló que los déficits estructurales deben reducirse sustancialmente para que EE. UU. pueda salir de su carga de deuda mediante el crecimiento.
Es en este contexto donde el programa ampliado de recompra de bonos del Tesoro del mes pasado cobra especial interés.
¿Un golpe fallido?
El Tesoro de EE. UU. aumentó considerablemente el volumen de sus operaciones de recompra de títulos a largo plazo a partir del 9 de septiembre, duplicando el volumen máximo anterior de $2 mil millones a, como mínimo, $4 mil millones. La intención era proporcionar apoyo en materia de liquidez a los títulos del Tesoro nominales a más largo plazo y, de forma indirecta, mejorar el funcionamiento del mercado y las condiciones de financiación. Sin embargo, a pesar de haber comprado $6bn en bonos del Tesoro a largo plazo, los rendimientos en el extremo más largo de la curva subieron posteriormente, y el rendimiento a 10 años alcanzó alrededor del 4,85%.
Teniendo en cuenta los objetivos declarados de la operación, esto no significa necesariamente que haya sido un fracaso, pero probablemente sea justo concluir que el resultado fue menos convincente de lo que el Ministerio de Hacienda podría haber esperado (sobre todo teniendo en cuenta que el índice de volatilidad de los bonos «Move» se ha disparado en las últimas dos semanas). También constituye una advertencia útil de que este tipo de intervenciones no pueden superar una prima de plazo estructuralmente más elevada. Si los inversores exigen una mayor compensación por el riesgo fiscal, el riesgo de inflación o el coste de oportunidad de destinar capital a los bonos del Tesoro, es poco probable que unas operaciones de recompra relativamente modestas reviertan la tendencia subyacente de los rendimientos a largo plazo.
Correr con fe
La verdadera prueba para determinar si el marco monetario y fiscal en evolución seguirá siendo sostenible radica en si los inversores en bonos mantienen la confianza en la trayectoria de las finanzas públicas estadounidenses, lo cual es cuestionable ahora que la deuda federal de EE. UU. ha superado los $40tn.
Con el fin de reforzar la confianza, el secretario del Tesoro, Bessent, recientemente sostuvo que Estados Unidos puede «salir de la carga de la deuda mediante el crecimiento». El razonamiento que sustenta esa proposición es sencillo: la sostenibilidad de la deuda no depende solo de la magnitud del déficit, sino de la relación entre el tipo de interés que se paga por la deuda pública, el crecimiento económico nominal y el saldo fiscal primario.
La ecuación básica de la dinámica de la deuda puede expresarse de la siguiente manera:
Δb ≈ [(r − g)/(1 + g)] × b − pb
donde:
- pb = el saldo primario expresado como porcentaje del PIB nominal;
- r = el tipo de interés nominal que se paga por la deuda pública;
- g = crecimiento nominal del PIB, que comprende el crecimiento real más la inflación;
- b = la ratio deuda/PIB; y
- pb* = el saldo primario necesario para estabilizar la ratio deuda/PIB.
Suponiendo un tipo de interés medio sobre el stock de deuda estadounidense existente de aproximadamente 3,31 TP3T, un crecimiento del PIB nominal en torno al 4,41 TP3T y una deuda en manos del sector público equivalente a aproximadamente el 1011 TP3T del PIB, Estados Unidos puede registrar un déficit primario de entre el 1,1 y el 1,21 TP3T del PIB aproximadamente. ad infinitum manteniendo al mismo tiempo el ratio de deuda prácticamente estable. El problema es que el déficit primario real es considerablemente mayor, situándose en aproximadamente 2,61 TP3T del PIB.
Además, el tipo de interés medio del 3,31 TP3T de la deuda existente se sitúa considerablemente por debajo de la curva de rendimiento actual del Tesoro. A medida que la deuda histórica, más barata, venza y se refinancie a tipos más altos, el tipo de interés efectivo de la deuda pública aumentará gradualmente, incluso sin subidas adicionales de la Fed. Si el tipo de interés medio de la deuda acumulada acabara subiendo hasta el 4,51 TP3T, el saldo primario necesario para estabilizar el ratio de deuda se situaría cerca del equilibrio según las hipótesis anteriores. En torno a los tipos de mercado actuales, el saldo primario requerido se sitúa en terreno de superávit.
Es evidente que las cifras exactas variarán a medida que cambien el crecimiento económico, la inflación, la emisión de deuda y la estructura de vencimientos de la cartera del Tesoro. No obstante, lo importante es la tendencia: cuanto mayor sea el tipo de interés efectivo en relación con el crecimiento nominal del PIB, mayor será el ajuste fiscal necesario simplemente para evitar que aumente la ratio deuda/PIB.
Por eso, «salir de la deuda» supone un obstáculo mucho mayor de lo que parece a primera vista. Si el crecimiento nominal se genera principalmente a través del crecimiento económico real, en lugar de mediante una mayor inflación, la tasa de crecimiento real tendría que acelerarse drásticamente para compensar una carga de intereses considerablemente mayor.
Por ejemplo, según las hipótesis anteriores, si el tipo de interés efectivo acabara situándose en torno al 4,51 TP3T, mientras que el déficit primario se mantuviera en torno al 2,61 TP3T del PIB, el crecimiento del PIB nominal tendría que acercarse al 71 TP3T simplemente para estabilizar el ratio de deuda. Con una inflación en torno al 2,21 TP3T, eso implicaría un crecimiento del PIB real de aproximadamente el 4,71 TP3T, más del doble de la tasa de tendencia actual. Se trata de un obstáculo muy elevado.
La inteligencia artificial es, sin duda, la gran incógnita. Las estimaciones sobre su posible contribución a la productividad varían enormemente, pero el rango que muchos inversores consideran plausible se sitúa entre, aproximadamente, 0,5 y 1,4 puntos porcentuales de crecimiento anual adicional. Esto supondría una mejora significativa de la tasa de crecimiento de EE. UU., pero ni siquiera el extremo superior de ese rango eliminaría, por sí solo, la necesidad de una consolidación fiscal si los costes de financiación se mantuvieran considerablemente por encima del crecimiento nominal.
¿Un soborno fiscal a mitad de legislatura?
Lo que complica aún más las cosas es que los incentivos políticos en torno a la expansión fiscal pueden seguir siendo muy fuertes incluso cuando los argumentos económicos a favor de la consolidación se hacen cada vez más sólidos. Tomemos como ejemplo al presidente Trump, que… reciente Propuesta para repartir un «dividendo Trump» de $5.000 a cada ciudadano adulto de EE. UU. si los republicanos ganan tanto la Cámara de Representantes como el Senado.
Aunque, desde tiempos inmemoriales, los políticos siempre han hecho promesas exageradas para salir elegidos, al vincular explícitamente los cheques al resultado de unas únicas elecciones, a simple vista parece un soborno. Y no solo eso, sino que, dado que se estima que hay 270 millones de ciudadanos adultos en EE. UU., el coste de esta única medida fiscal supera por sí solo los $1,2tr. Con una deuda federal que ya supera los $40tn —más del 100% del PIB nominal—, esta no es precisamente el tipo de propuesta que pueda tranquilizar a los inversores preocupados por la trayectoria a largo plazo de las finanzas públicas estadounidenses; véase la imagen.¹
Deuda federal de EE. UU. en manos del público (% PIB)
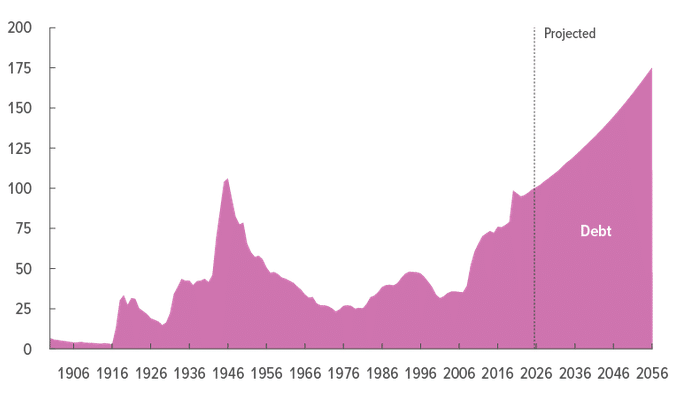
Fuente: CBO
Sin embargo, lo más importante no es si esta propuesta concreta se convierte en ley —algo poco probable, ya que se necesitaría la aprobación del Congreso—, sino que ilustra la dificultad política que supone llevar a cabo una consolidación fiscal sostenida en un contexto en el que tanto los votantes como los políticos siguen siendo sensibles a los costes económicos que suponen el aumento de los impuestos y la reducción del gasto público. Y es aquí donde el análisis de la política monetaria y fiscal cobra especial relevancia.
La aritmética desagradable
En su influyente artículo de 1981, Unos cálculos monetaristas poco agradables, los economistas Thomas Sargent y Neil Wallace demostraron por qué, en última instancia, la política monetaria no puede analizarse al margen de la política fiscal.
En el marco convencional de la política monetaria, el banco central sube los tipos de interés cuando la inflación es demasiado alta. Unos tipos más altos reducen la demanda agregada y, si gozan de la credibilidad suficiente, contribuyen a que la inflación vuelva a situarse en el objetivo. Sin embargo, es fundamental señalar que este marco parte del supuesto de que, en última instancia, la política fiscal se adapta a la política monetaria: el Gobierno ajusta su situación fiscal lo suficiente como para garantizar que la deuda pública siga siendo sostenible.
Sargent y Wallace consideraron la posibilidad contraria. Si la política fiscal está, en la práctica, predeterminada y persisten los déficits presupuestarios independientemente de la política monetaria, una política monetaria más restrictiva plantea un problema adicional: el aumento de los tipos de interés incrementa la carga de intereses del Estado. Si la autoridad fiscal no responde reduciendo los déficits primarios, el gasto adicional en intereses deberá financiarse de alguna manera. La consecuencia es que, aunque un banco central puede controlar la inflación a corto plazo mediante tipos de interés más altos, su capacidad para determinar la tasa de inflación a largo plazo depende, en última instancia, del régimen fiscal que lo respalde.
Es aquí donde mi análisis anterior sobre la relación entre la política monetaria y la política fiscal cobra especial relevancia.
En una nota de investigación de 2022, Temor a la Reserva Federal, Sostuve que, cuando la deuda pública es elevada, las consecuencias fiscales de la política monetaria cobran cada vez más importancia.
El punto clave fue:
«Cuando la ratio deuda/PIB es elevada y va en aumento, estos efectos indirectos son considerablemente mayores y, en ocasiones, los objetivos de la política monetaria y fiscal (la sostenibilidad de la deuda) entran en conflicto».
En algún momento, los responsables de los bancos centrales podrían verse ante una disyuntiva incómoda. Pueden mantener unos tipos de interés reales lo suficientemente restrictivos como para preservar la credibilidad monetaria, pero a costa de ejercer una presión cada vez mayor sobre la situación fiscal. O bien pueden tolerar una inflación algo más elevada y unos tipos reales más bajos, permitiendo que el crecimiento del PIB nominal y la inflación reduzcan la carga real de la deuda pendiente. Esto no significa que la inflación se convierta necesariamente en la opción elegida, ni que un banco central independiente esté destinado a adaptarse a la política fiscal. Sin embargo, sí pone de relieve la restricción que impone la aritmética fiscal.
Si la política fiscal sigue siendo persistentemente expansiva, mantener unos tipos de interés reales positivos resulta cada vez más costoso para el Gobierno. Esa es precisamente la dinámica en la que se basó la conclusión de nuestra nota de investigación de 2022:
«La política monetaria no puede tener éxito por sí sola».
En el caso de los activos digitales de oferta finita, como el bitcoin, las posibles implicaciones son importantes. En ausencia de un endurecimiento fiscal, el endurecimiento monetario puede suponer un factor de presión a la baja sobre los precios a corto plazo, ya que unos rendimientos reales más elevados endurecen las condiciones financieras y aumentan el coste de oportunidad de mantener activos que no generan rendimiento. Pero si los desequilibrios fiscales persistentes acaban haciendo que resulte política o económicamente difícil mantener unos tipos reales positivos de forma sostenida, las implicaciones a largo plazo son diametralmente opuestas. En otras palabras, el mismo endurecimiento monetario que supone un obstáculo para el bitcoin a corto plazo puede, en determinadas condiciones fiscales, reforzar los argumentos a largo plazo a favor de los activos escasos al aumentar la preocupación por la sostenibilidad del poder adquisitivo de las monedas fiduciarias.
Japón: una advertencia histórica
Si la situación fiscal de Estados Unidos parece preocupante, Japón ofrece un ejemplo aún más extremo. La ratio de deuda pública bruta respecto al PIB de Japón es más del doble que la de Estados Unidos. Sorprendentemente, no es la primera vez, en la historia reciente, que la deuda pública japonesa alcanza niveles tan excepcionalmente altos.2 Como consecuencia de la Segunda Guerra Mundial, se calculaba que la deuda pública japonesa había aumentado hasta alcanzar el 266% del PIB en 1944.3.
Ante una carga de deuda nominal tan elevada, existen, a grandes rasgos, tres mecanismos mediante los cuales se puede reducir el ratio de endeudamiento:
- Consolidación fiscal: generar superávits primarios suficientemente elevados;
- Crecimiento: generar un crecimiento del PIB nominal que supere el tipo de interés efectivo de la deuda; o
- Inflación y depreciación de la moneda: permiten que el PIB nominal y los precios aumenten más rápidamente que el valor nominal de los pasivos, reduciendo así su carga real.
Estos mecanismos no son mutuamente excluyentes. No obstante, inmediatamente después de la Segunda Guerra Mundial, en lugar de reducir la carga de la deuda mediante una consolidación fiscal convencional o un crecimiento económico más rápido, Japón recurrió principalmente a la tercera opción. Los precios al por mayor, la medida de inflación preferida en aquella época, se multiplicaron casi por 90 entre 1944 y 1949. Esto redujo drásticamente el valor real de los pasivos públicos pendientes y contribuyó a rebajar la ratio deuda/PIB hasta situarla en poco más del 20%. El ajuste del valor externo de la moneda japonesa fue igualmente extraordinario. De 4,27 yenes por dólar estadounidense en 1940, el tipo de cambio alcanzó los 360 yenes por dólar en abril de 1949, lo que supone un aumento de más de 80 veces.
Aunque el ratio de deuda pública de Japón no está tan lejos de los niveles registrados en la posguerra, está claro que no se va a repetir exactamente la misma situación. Para un país profundamente integrado en las cadenas de suministro manufactureras mundiales y que depende en gran medida de la energía importada, un colapso monetario de una magnitud siquiera parecida a la de la década de 1940 sería el equivalente económico a otra Hiroshima o Nagasaki.
Más bien, la conclusión importante que se desprende de este episodio histórico es que demuestra que, cuando la carga de la deuda pública es muy elevada —como ocurre actualmente en Japón y en muchas otras grandes economías—, los gobiernos se ven a menudo obligados a tomar decisiones políticas cuyas consecuencias económicas y financieras van mucho más allá de la experiencia de la mayoría de los inversores.
Nada en el marco operativo actual de Warsh sugiere que la Fed se esté preparando para un cambio tan radical con respecto al régimen de política monetaria de las últimas décadas. De hecho, la subida de tipos de septiembre apunta en la dirección contraria: la Fed está demostrando actualmente su disposición a endurecer la política monetaria en respuesta a la elevada inflación. Pero la lección de Sargent y Wallace sigue siendo relevante.
Ante una autoridad fiscal intransigente que, ya sea porque no quiere o porque políticamente no puede, no lleva a cabo una consolidación fiscal sostenida (y nada de lo que ha hecho el equipo de Trump ni otros gobiernos de muchos países desarrollados sugiere lo contrario), los responsables de los bancos centrales acabarán enfrentándose a una difícil elección entre mantener la disciplina monetaria y adaptarse a una situación fiscal que cada vez resulta más difícil de sostener. La historia sugiere que, al final, son el banco central y los tenedores de bonos del Estado nominales quienes acaban pagando el precio: los primeros, debido a la pérdida de independencia operativa, y los segundos, porque el valor de sus carteras disminuye en términos reales.
Por qué esto es importante para las criptomonedas
Esto nos lleva de nuevo a los activos digitales.
La opinión generalizada sostiene que el aumento de los tipos de interés reales reduce la liquidez mundial y aumenta el coste de oportunidad de mantener activos que no generan rendimiento, lo que supone un obstáculo para el oro y las criptomonedas de oferta limitada, como el bitcoin. Esto es exactamente lo que ocurrió en 2022, cuando quedó claro que el repunte de la inflación provocado por la pandemia no era meramente «transitorio». Sin embargo, el sólido comportamiento de los mercados de activos digitales desde entonces sugiere que los inversores miran cada vez más allá del ciclo inmediato de política monetaria y se centran, en cambio, en la tensión a largo plazo entre la política monetaria y la fiscal, una tensión que, en todo caso, es hoy aún mayor de lo que era entonces.
En otras palabras, la cuestión relevante para los inversores no es si la Fed puede afianzar su credibilidad como defensora contra la inflación subiendo el tipo de interés de los fondos federales en 25 puntos básicos. Lo puede hacer. La cuestión más importante es la siguiente: ¿puede la credibilidad monetaria sobrevivir, en última instancia, a un entorno fiscal en el que mantener unos tipos de interés reales positivos resulte cada vez más costoso?
Esa fue la pregunta que se hicieron los inversores en criptomonedas el mes pasado, ¡y la respuesta llegó en forma de una vela verde al alza!
1 El Banco de Inglaterra se abstuvo de subir los tipos el mes pasado, pero las declaraciones del gobernador Bailey sugieren que se trató únicamente de una tregua temporal para evaluar el impacto del presupuesto de otoño, previsto para el 28 de octubre; véase: https://www.reuters.com/world/uk/boes-bailey-says-high-energy-prices-make-it-harder-leave-rates-hold-2026-09-25/
2 Japón es uno de los países con mayor esperanza de vida del mundo. De hecho, acaba de alcanzar un nuevo hito en materia de longevidad, con más de 100.000 personas que han superado el siglo de vida; véase: https://www.scientificamerican.com/article/japan-just-hit-a-new-longevity-milestone/
3 Una reconstrucción histórica del FMI arroja una estimación aún mayor, de alrededor de 484% del PIB.


