

Settembre 2026 nel mondo delle criptovalute: credibilità monetaria, realtà fiscale
Agosto e settembre sono storicamente due dei mesi più deboli dell’anno in termini di rendimenti degli asset digitali (con dicembre che rappresenta un altro periodo di particolare debolezza), con rendimenti mensili mediani in territorio negativo. Tuttavia, come conferma il grafico sottostante, il 2026 ha rappresentato un’eccezione significativa, con entrambi i mesi che hanno registrato solidi rendimenti positivi.
Rendimenti mensili del Bitcoin dal 2013 (mediana rispetto al 2026)
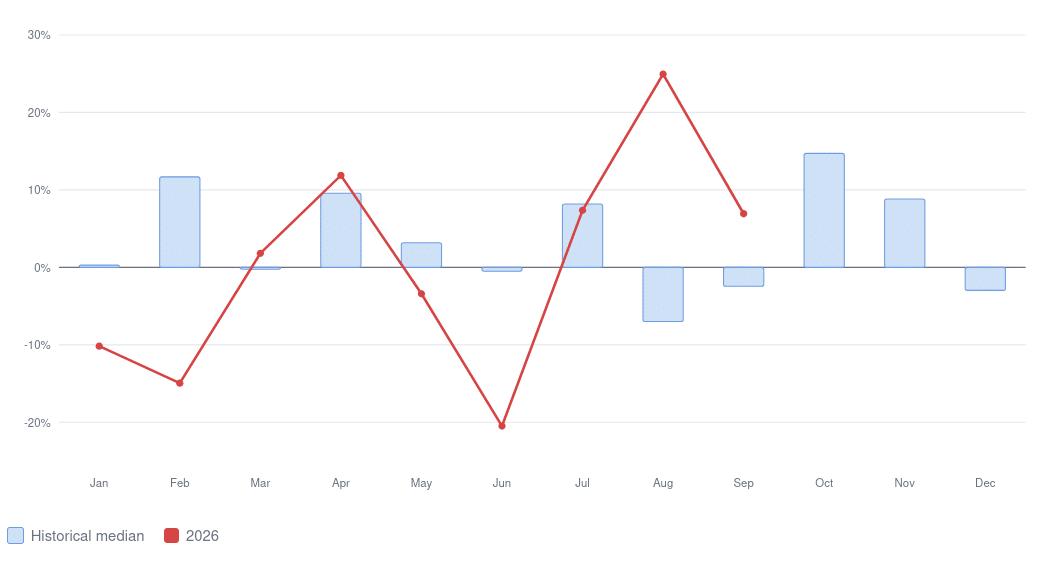
Fonte: Coinglass
Nel precedente aggiornamento mensile Ho attribuito questa sovraperformance stagionale al ritorno del “debasement trade” a seguito dell’annuncio a sorpresa del Tesoro statunitense di aumentare la portata del proprio programma di riacquisto di titoli di Stato, che molti investitori hanno interpretato come una conferma della veridicità della teoria del “dominio fiscale”, così diffusa negli ambienti delle criptovalute.
Il mese di settembre ha rappresentato un importante banco di prova per tale tesi.
La Fed e altre importanti banche centrali, tra cui la BoJ e la BCE1, ha determinato un aumento dei costi di finanziamento in risposta alle rinnovate preoccupazioni sulle prospettive inflazionistiche a breve termine, alimentate principalmente dallo shock globale dei prezzi dell’energia legato al conflitto tra Stati Uniti e Iran in Medio Oriente. I prezzi del greggio hanno nuovamente sfiorato la soglia di $100 al barile, creando un contesto particolarmente difficile per le banche centrali: era necessaria una politica monetaria più restrittiva per contenere le aspettative inflazionistiche proprio nel momento in cui l’aumento dei tassi stava incrementando l’onere fiscale sui governi fortemente indebitati.
Tuttavia, nonostante questi interventi di politica monetaria, gli investitori nel settore delle criptovalute hanno in gran parte ignorato la stretta monetaria. Il rendimento di settembre è rimasto decisamente positivo, sebbene più modesto rispetto a quello di agosto, come evidenziato dal guadagno di 11% registrato dal nostro indice di riferimento Top10 Crypto CTI, dedicato alle criptovalute a grande capitalizzazione.
Per capire il perché, approfondiamo l’argomento!
La Fed messa alla prova
L’inflazione CPI complessiva negli Stati Uniti è aumentata dello 0,4% su base mensile (3,4% su base annua) ad agosto, registrando un forte aumento rispetto all’incremento mensile dello 0,1% di luglio. Ancora più significativo è il fatto che l’inflazione core dell’IPC abbia registrato un’accelerazione, passando dallo 0,2% m/m di luglio allo 0,3% m/m, mantenendo il tasso su base annua al di sopra dell’obiettivo del 2% fissato dalla banca centrale per il 65° mese consecutivo. Sebbene il settore energetico abbia rappresentato oltre un terzo dell’aumento mensile complessivo, è degno di nota il fatto che anche l’inflazione nel settore degli alloggi abbia registrato un’accelerazione, suggerendo che l’impulso inflazionistico non fosse interamente attribuibile al settore energetico.
Prima della pubblicazione, i mercati avevano già iniziato a scontare un rialzo dei tassi, sulla scia della comunicazione sempre più restrittiva della Fed e del rimbalzo dei dati sull’occupazione negli Stati Uniti dopo un luglio deludente (agosto ha registrato una creazione netta di 162.000 posti di lavoro, quasi il triplo delle previsioni di consenso). Tuttavia, il rapporto sull’IPC ha rafforzato in modo significativo le aspettative di un aumento dei tassi a settembre. La successiva decisione del 16 settembre ha confermato questa interpretazione: il FOMC ha aumentato all’unanimità il range obiettivo dei Fed Funds di 25 punti base, portandolo a 3,75–4,00% – il primo rialzo dei tassi in tre anni – affermando esplicitamente che l’inflazione rimaneva elevata e che la mossa era volta a favorire un ritorno più tempestivo al proprio obiettivo del 2%.
L’importanza della decisione va oltre l’aumento di 25 punti base, che nel quadro generale rappresenta un adeguamento dei tassi d’interesse relativamente modesto. Con l’inflazione rimasta al di sopra dell’obiettivo per un periodo così prolungato, la Fed doveva dimostrare che la propria funzione di reazione continuava a essere guidata dal mandato di stabilità dei prezzi piuttosto che dalla pressione a ridurre i costi di finanziamento — in particolare alla luce dell’annuncio del mese precedente da parte del Segretario al Tesoro Bessent.
Inoltre, il rifiuto da parte di Warsh delle indicazioni sui tassi futuri, che, come già osservato in precedenza, a nostro avviso rappresenta il cambiamento più significativo nel modus operandi della Fed sotto la nuova leadership conferisce maggiore importanza a ogni decisione di politica monetaria. Anziché cercare di gestire le aspettative segnalando in modo esplicito il percorso futuro dei tassi di interesse, la Fed richiede sempre più spesso agli investitori di interpretare i dati macroeconomici in arrivo e di reagire alle sue decisioni.
In altre parole:
«Quando la Fed parla meno del futuro, i dati devono parlare più forte.»
Ciò conferisce ancora maggiore importanza alla credibilità istituzionale.
Il paradosso della credibilità
La teoria macroeconomica ortodossa sostiene che i banchieri centrali appena nominati abbiano forti incentivi a dimostrare la propria competenza nella lotta all’inflazione. Il motivo è semplice: una maggiore credibilità può contribuire a stabilizzare le aspettative di inflazione del settore privato, riducendo l’entità della stretta monetaria necessaria per ripristinare la stabilità dei prezzi. A parità di altre condizioni, ciò dovrebbe sostenere i prezzi dei titoli di Stato e quindi ridurre i costi di finanziamento del governo — un risultato che il segretario al Tesoro Bessent appoggia chiaramente.
La difficoltà sta nel fatto che la parte a lungo termine della curva non è determinata esclusivamente dalle aspettative sui futuri tassi di interesse a breve termine. Essa incorpora anche un premio di termine: una compensazione per gli investitori non solo per l’inflazione futura e l’incertezza sui tassi di interesse, ma anche per la durata e il rischio fiscale.
Il governatore Waller, membro del Consiglio dei governatori della Fed, recentemente ha messo in evidenza proprio questo aspetto. Ha sostenuto che il tradizionale premio di sicurezza associato ai titoli del Tesoro statunitense fosse in gran parte scomparso, mentre i disavanzi di bilancio e la concorrenza per i capitali derivante dagli investimenti nelle infrastrutture per l’intelligenza artificiale stavano contribuendo a un aumento del tasso neutro. Ha inoltre affermato che i disavanzi strutturali devono diminuire in modo sostanziale affinché gli Stati Uniti possano uscire dal proprio onere del debito attraverso la crescita.
È proprio in questo contesto che il programma di riacquisto di titoli del Tesoro, ampliato il mese scorso, assume particolare interesse.
Colpo a vuoto?
A partire dal 9 settembre, il Tesoro statunitense ha aumentato in modo significativo il volume delle operazioni di riacquisto sui titoli a lungo termine, raddoppiando il volume massimo precedente da $2bn ad almeno $4bn. L’obiettivo era quello di fornire sostegno in termini di liquidità ai titoli del Tesoro nominali a più lunga scadenza e, indirettamente, di migliorare il funzionamento del mercato e le condizioni di finanziamento. Tuttavia, nonostante l’acquisto di $6bn di titoli del Tesoro a lungo termine, i rendimenti nella parte finale della curva sono successivamente aumentati, con il rendimento a 10 anni che ha raggiunto circa il 4,85%.
Considerati gli obiettivi dichiarati dell’operazione, ciò non significa necessariamente che sia stata un fallimento, ma è probabilmente corretto concludere che il risultato sia stato meno convincente di quanto il Tesoro potesse sperare (soprattutto perché l’indice di volatilità delle obbligazioni Move è salito vertiginosamente nelle ultime due settimane). Si tratta inoltre di un utile monito sul fatto che tali interventi non possono superare un premio di termine strutturalmente più elevato. Se gli investitori richiedono una maggiore compensazione per il rischio fiscale, il rischio di inflazione o il costo opportunità derivante dall’allocazione di capitale nei titoli del Tesoro, è improbabile che operazioni di riacquisto relativamente modeste possano invertire la tendenza di fondo dei rendimenti a lungo termine.
Correre con fede
La vera prova della sostenibilità del quadro monetario-fiscale in evoluzione dipende dal fatto che gli investitori obbligazionari mantengano la fiducia nell'andamento delle finanze pubbliche statunitensi, cosa che appare discutibile ora che il debito federale degli Stati Uniti ha superato $40tn.
Nel tentativo di rafforzare la fiducia, il segretario al Tesoro Bessent recentemente ha sostenuto che gli Stati Uniti possano “uscire dal peso del debito grazie alla crescita”. Il ragionamento alla base di questa tesi è semplice: la sostenibilità del debito non dipende solo dall’entità del disavanzo, ma dal rapporto tra il tasso di interesse pagato sul debito pubblico, la crescita economica nominale e il saldo di bilancio primario.
L'equazione fondamentale che descrive la dinamica del debito può essere espressa come segue:
Δb ≈ [(r − g)/(1 + g)] × b − pb
dove:
- pb = il saldo primario in percentuale del PIL nominale;
- r = il tasso di interesse nominale pagato sul debito pubblico;
- g = crescita nominale del PIL, costituita dalla crescita reale più l'inflazione;
- b = il rapporto debito/PIL; e
- pb* = il saldo primario necessario per stabilizzare il rapporto debito/PIL.
Ipotizzando un tasso di interesse medio sull’attuale stock di debito statunitense pari a circa 3,3%, una crescita del PIL nominale di circa il 4,41% e un debito detenuto dal settore pubblico pari a circa il 10,11% del PIL, gli Stati Uniti possono registrare un disavanzo primario di circa l’1,1–1,21% del PIL all'infinito mantenendo nel contempo il rapporto debito/PIL sostanzialmente stabile. Il problema è che il disavanzo primario effettivo è notevolmente più elevato, attestandosi a circa 2,6% del PIL.
Inoltre, il tasso di interesse medio del 3,31 TP3T sul debito in essere è notevolmente inferiore all’attuale curva dei rendimenti del Tesoro. Man mano che il debito preesistente, più conveniente, giunge a scadenza e viene rifinanziato a tassi più elevati, il tasso di interesse effettivo sul debito pubblico aumenterà gradualmente anche senza ulteriori aumenti da parte della Fed. Se il tasso di interesse medio sul debito dovesse alla fine salire verso il 4,5%, il saldo primario necessario per stabilizzare il rapporto debito/PIL si avvicinerebbe al pareggio, in base alle ipotesi sopra indicate. In base agli attuali tassi di mercato, il saldo primario richiesto è in territorio di avanzo.
Ovviamente, i dati precisi varieranno al variare della crescita economica, dell’inflazione, dell’emissione di debito e della struttura delle scadenze del portafoglio del Tesoro. Tuttavia, ciò che conta è la direzione del trend: quanto più elevato è il tasso di interesse effettivo rispetto alla crescita nominale del PIL, tanto maggiore sarà l’aggiustamento fiscale necessario semplicemente per impedire che il rapporto debito/PIL aumenti.
Ecco perché “uscire dal debito” rappresenta un ostacolo molto più difficile da superare di quanto possa sembrare a prima vista. Se la crescita nominale derivasse principalmente dalla crescita economica reale piuttosto che da un aumento dell’inflazione, il tasso di crescita reale dovrebbe accelerare drasticamente per compensare un onere degli interessi notevolmente più elevato.
Ad esempio, in base alle ipotesi di cui sopra, se il tasso di interesse effettivo dovesse alla fine avvicinarsi al 4,5% mentre il disavanzo primario rimanesse intorno al 2,6% del PIL, la crescita del PIL nominale dovrebbe avvicinarsi al 7% semplicemente per stabilizzare il rapporto debito/PIL. Con un’inflazione intorno al 2,2%, ciò implicherebbe una crescita del PIL reale di circa il 4,7% — più del doppio del tasso di tendenza attuale. Si tratta di un ostacolo molto difficile da superare.
L’intelligenza artificiale (IA) rappresenta l’incognita per eccellenza. Le stime sul suo potenziale contributo alla produttività variano enormemente, ma l’intervallo che molti investitori ritengono plausibile si colloca approssimativamente tra 0,5 e 1,4 punti percentuali di crescita annuale aggiuntiva. Ciò rappresenterebbe un miglioramento significativo del tasso di crescita statunitense, ma nemmeno il limite superiore di tale intervallo, di per sé, eliminerebbe la necessità di un risanamento fiscale qualora i costi di finanziamento rimanessero sostanzialmente superiori alla crescita nominale.
Una tangente fiscale di metà mandato?
Ciò che rende la situazione ancora più complessa è che gli incentivi politici a favore dell’espansione fiscale possono rimanere forti anche quando le ragioni economiche a favore del risanamento diventano sempre più evidenti. Si pensi al presidente Trump, il quale… recente proposta di erogare un “dividendo Trump” da $5.000 a ogni cittadino statunitense maggiorenne qualora i repubblicani conquistassero sia la Camera dei Rappresentanti che il Senato.
Sebbene sin dall’alba dei tempi i politici abbiano sempre fatto promesse esagerate per farsi eleggere, il fatto di collegare esplicitamente i fondi all’esito di una singola elezione fa sì che, a prima vista, la cosa assomigli molto a una tangente. Non solo, ma dato che negli Stati Uniti si stima che ci siano 270 milioni di cittadini adulti, il costo di questa singola misura fiscale supera da solo $1,2tr. Con un debito federale già superiore a $40tn — più di 100% del PIL nominale — questa non è certo il tipo di proposta che possa rassicurare gli investitori preoccupati per la traiettoria a lungo termine delle finanze pubbliche statunitensi – vedi immagine.¹
Debito pubblico federale statunitense detenuto dal pubblico (% PIL)
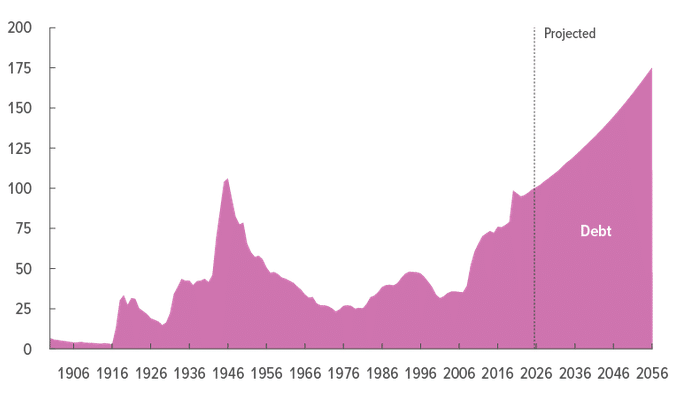
Fonte: CBO
Il punto più importante, tuttavia, non è se questa specifica proposta diventerà legge – cosa improbabile, dato che sarebbe necessaria l’approvazione del Congresso – quanto piuttosto il fatto che essa illustra la difficoltà politica di attuare un risanamento fiscale duraturo in un contesto in cui elettori e politici rimangono sensibili ai costi economici derivanti dall’aumento delle imposte e dalla riduzione della spesa pubblica. Ed è proprio qui che l’analisi della politica monetaria e fiscale assume particolare rilevanza.
La spiacevole aritmetica
Nel loro fondamentale articolo del 1981, Qualche sgradevole calcolo monetarista, gli economisti Thomas Sargent e Neil Wallace hanno dimostrato perché, in ultima analisi, la politica monetaria non possa essere analizzata indipendentemente dalla politica fiscale.
Nel quadro tradizionale della politica monetaria, la banca centrale aumenta i tassi di interesse quando l’inflazione è troppo elevata. Tassi più elevati riducono la domanda aggregata e, se la misura gode di sufficiente credibilità, contribuiscono a riportare l’inflazione verso l’obiettivo prefissato. È fondamentale, tuttavia, notare che questo quadro presuppone che la politica fiscale, in ultima analisi, si allinei alla politica monetaria: il governo adegua la propria posizione di bilancio in misura sufficiente a garantire che il debito pubblico rimanga sostenibile.
Sargent e Wallace hanno preso in considerazione la possibilità opposta. Se la politica fiscale è di fatto predeterminata e i disavanzi di bilancio persistono indipendentemente dalla politica monetaria, una politica monetaria più restrittiva crea un ulteriore problema: i tassi di interesse più elevati aumentano l’onere degli interessi a carico del governo. Se l’autorità fiscale non interviene riducendo i disavanzi primari, la spesa aggiuntiva per gli interessi dovrà alla fine essere finanziata in qualche modo. Ne consegue che, sebbene una banca centrale possa controllare l’inflazione nel breve periodo attraverso tassi di interesse più elevati, la sua capacità di determinare il tasso di inflazione nel lungo periodo dipende in ultima analisi dal regime fiscale che la sostiene.
È proprio qui che la mia precedente analisi del rapporto tra politica monetaria e politica fiscale assume particolare rilevanza.
In una nota di ricerca del 2022, I timori sulla Fed, Ho sostenuto che, quando il debito pubblico è elevato, le conseguenze di politica fiscale della politica monetaria assumono un’importanza sempre maggiore.
Il punto fondamentale era:
«Quando il rapporto debito/PIL è elevato e in aumento, questi effetti di ricaduta sono notevolmente più marcati e talvolta gli obiettivi della politica monetaria e di quella fiscale (la sostenibilità del debito) entrano in conflitto».
A un certo punto, i responsabili delle banche centrali potrebbero trovarsi di fronte a una scelta scomoda. Possono mantenere tassi di interesse reali sufficientemente restrittivi per preservare la credibilità monetaria, ma a costo di esercitare una pressione crescente sulla posizione di bilancio. Oppure possono tollerare un’inflazione leggermente più elevata e tassi reali più bassi, consentendo alla crescita del PIL nominale e all’inflazione di ridurre l’onere reale del debito in essere. Ciò non significa che l’inflazione diventi necessariamente l’esito prescelto, né che una banca centrale indipendente sia destinata ad assecondare la politica di bilancio. Evidenzia tuttavia il vincolo imposto dall’aritmetica di bilancio.
Se la politica fiscale rimane costantemente espansiva, mantenere tassi di interesse reali positivi diventa sempre più oneroso per il governo. È proprio questa la dinamica che ha ispirato la conclusione della nostra nota di ricerca del 2022:
«La politica monetaria non può avere successo da sola.»
Per gli asset digitali a offerta limitata come il Bitcoin, le potenziali implicazioni sono significative. In assenza di una stretta fiscale, la stretta monetaria potrebbe esercitare una pressione al ribasso sui prezzi nel breve termine, poiché i rendimenti reali più elevati inaspriscono le condizioni finanziarie e aumentano il costo opportunità del detenere asset non redditizi. Tuttavia, se gli squilibri fiscali persistenti finissero per rendere politicamente o economicamente difficile il mantenimento di tassi reali positivi e sostenuti, le implicazioni a lungo termine sarebbero diametralmente opposte. In altre parole, lo stesso inasprimento monetario che nel breve termine rappresenta un ostacolo per il Bitcoin può, in determinate condizioni fiscali, rafforzare le prospettive a lungo termine degli asset scarsi, alimentando i timori sulla sostenibilità del potere d’acquisto della moneta fiat.
Giappone: un monito storico
Se la situazione finanziaria degli Stati Uniti appare preoccupante, il Giappone ne offre un esempio ancora più estremo. Il rapporto tra debito pubblico lordo e PIL del Giappone è più che doppio rispetto a quello degli Stati Uniti. È sorprendente notare che non è la prima volta, a memoria d’uomo, che il debito pubblico giapponese raggiunga livelli così eccezionalmente elevati.2 A seguito della Seconda guerra mondiale, si stima che il debito pubblico giapponese fosse salito a 266% del PIL nel 19443.
Di fronte a un onere debitorio nominale così ingente, esistono sostanzialmente tre meccanismi attraverso i quali è possibile ridurre il rapporto di indebitamento:
- Risanamento dei conti pubblici — conseguimento di avanzi primari di entità sufficiente;
- Crescita — generare una crescita del PIL nominale superiore al tasso di interesse effettivo sul debito; oppure
- Inflazione e deprezzamento della moneta — che consentono al PIL nominale e ai prezzi di crescere più rapidamente del valore nominale delle passività, riducendone così l’onere reale.
Questi meccanismi non si escludono a vicenda. Tuttavia, all’indomani della Seconda guerra mondiale, anziché ridurre l’onere del debito attraverso un risanamento fiscale convenzionale o una crescita economica più rapida, il Giappone fece ricorso in misura preponderante alla terza opzione. I prezzi all’ingrosso, l’indicatore di inflazione preferito all’epoca, aumentarono di quasi 90 volte tra il 1944 e il 1949. Ciò ridusse drasticamente il valore reale delle passività pubbliche in essere e contribuì a riportare il rapporto debito/PIL a poco più del 20%. Altrettanto straordinario fu l’adeguamento del valore esterno della valuta giapponese. Da 4,27 yen per dollaro statunitense nel 1940, il tasso di cambio raggiunse i 360 yen per dollaro nell’aprile 1949 — un aumento di oltre 80 volte!!!
Sebbene il rapporto tra debito pubblico e PIL del Giappone non sia poi così lontano dai livelli registrati nel dopoguerra, è chiaro che non si prospetta una ripetizione diretta di quella situazione. Per un Paese profondamente integrato nelle catene di approvvigionamento manifatturiere globali e fortemente dipendente dall’energia importata, un crollo della valuta di entità anche solo lontanamente paragonabile a quella degli anni ’40 equivarrebbe, in termini economici, a un’altra Hiroshima o Nagasaki!
Piuttosto, la lezione fondamentale che si può trarre da questo episodio storico è che esso dimostra come, quando l’onere del debito pubblico è molto elevato – come avviene oggi in Giappone e in molte altre grandi economie – i governi siano spesso costretti a compiere scelte politiche con conseguenze economiche e finanziarie che vanno ben oltre l’esperienza della maggior parte degli investitori.
Nulla nell’attuale quadro operativo di Warsh suggerisce che la Fed si stia preparando a un cambiamento così radicale rispetto al regime di politica monetaria degli ultimi decenni. Anzi, l’aumento dei tassi di settembre indica la direzione opposta: la Fed sta attualmente dimostrando la propria disponibilità a inasprire la politica monetaria in risposta all’elevata inflazione. Ma la lezione di Sargent e Wallace rimane attuale.
Di fronte a un’autorità fiscale intransigente che non vuole, o non può politicamente, attuare un risanamento di bilancio duraturo (e nulla da parte del Team Trump, né da altri governi in molti altri paesi sviluppati, suggerisce il contrario), i banchieri centrali si troveranno alla fine di fronte a una scelta difficile tra il mantenimento della disciplina monetaria e l’adeguamento a una posizione di bilancio che sta diventando sempre più difficile da sostenere. La storia suggerisce che, alla fine, sono la banca centrale e i detentori di titoli di Stato nominali a pagare il prezzo: la prima a causa della perdita di indipendenza operativa e i secondi perché il valore delle loro partecipazioni in termini reali diminuisce.
Perché questo è importante per le criptovalute
Questo ci riporta al tema delle risorse digitali.
Secondo l'opinione comune, l'aumento dei tassi di interesse reali restringe la liquidità globale e aumenta il costo opportunità del detenere attività non redditizie, creando difficoltà per l'oro e per le criptovalute a offerta limitata come il Bitcoin. È esattamente ciò che è accaduto nel 2022, quando è diventato chiaro che l’impennata dell’inflazione indotta dalla pandemia non era semplicemente «transitoria». Tuttavia, la forte performance dei mercati degli asset digitali registrata da allora suggerisce che gli investitori stiano guardando sempre più al di là del ciclo immediato di politica monetaria, concentrandosi invece sulla tensione a più lungo termine tra politica monetaria e politica fiscale, una tensione che, semmai, è oggi ancora maggiore di quanto non fosse allora.
In altre parole, la domanda rilevante per gli investitori non è se la Fed sia in grado di affermare la propria credibilità nella lotta all’inflazione aumentando il tasso sui fondi federali di 25 punti base. Ne è certamente in grado. La domanda più importante è questa: la credibilità monetaria potrà, in ultima analisi, sopravvivere a un contesto fiscale in cui mantenere tassi di interesse reali positivi diventa sempre più oneroso?
Questa era la domanda che gli investitori nel settore delle criptovalute si sono posti il mese scorso e la risposta è arrivata sotto forma di una candela verde al rialzo!
1 La BoE ha rinunciato ad aumentare i tassi il mese scorso, ma le dichiarazioni del governatore Bailey suggeriscono che si sia trattato solo di una tregua temporanea per valutare l'impatto del bilancio autunnale previsto per il 28 ottobre – vedi: https://www.reuters.com/world/uk/boes-bailey-says-high-energy-prices-make-it-harder-leave-rates-hold-2026-09-25/
2 Il Giappone è uno dei paesi leader a livello mondiale per quanto riguarda l’aspettativa di vita. Infatti, ha appena raggiunto un nuovo traguardo in materia di longevità, con oltre 100.000 persone che hanno superato il secolo di età – vedi: https://www.scientificamerican.com/article/japan-just-hit-a-new-longevity-milestone/
3 Una ricostruzione storica del FMI fornisce una stima ancora più elevata, pari a circa 484% del PIL.


