

Septembre 2026 dans le monde des cryptomonnaies : crédibilité monétaire, réalité budgétaire
Les mois d’août et de septembre comptent historiquement parmi les plus faibles de l’année en termes de rendements des actifs numériques (décembre constituant un autre creux notable), les rendements mensuels médians étant négatifs. Cependant, comme le confirme le graphique ci-dessous, l’année 2026 fait figure d’exception, ces deux mois ayant enregistré des rendements positifs solides.
Rendements mensuels du Bitcoin depuis 2013 (médiane par rapport à 2026)
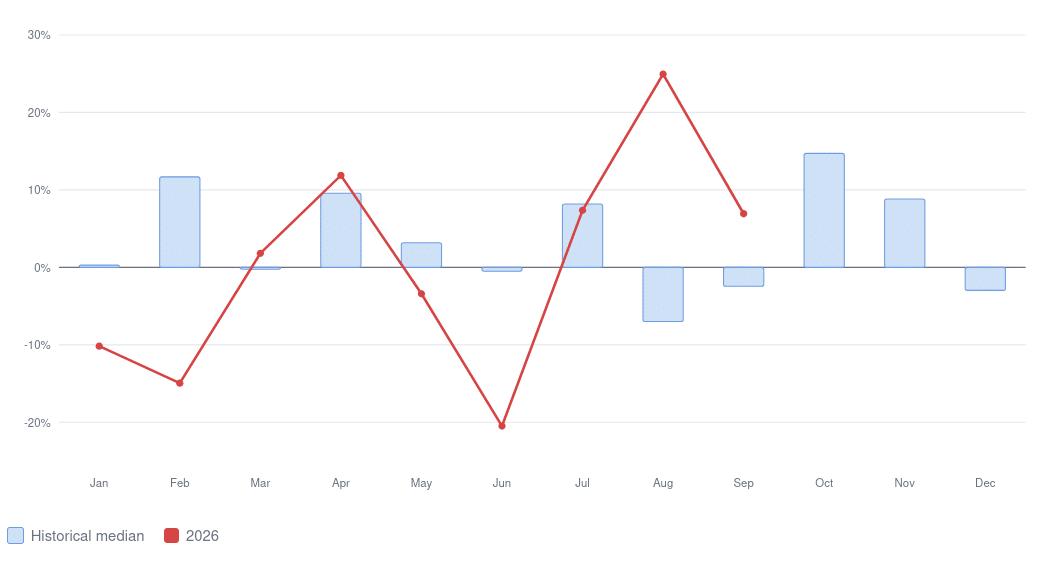
Source : Coinglass
Dans le précédent mise à jour mensuelle J'ai attribué cette surperformance saisonnière au retour de la stratégie spéculative liée à la dépréciation monétaire, suite à l'annonce surprise du Trésor américain d'augmenter l'ampleur de son programme de rachat d'obligations d'État, ce que de nombreux investisseurs ont interprété comme une confirmation de la véracité du discours sur la « domination budgétaire », si populaire dans les milieux des cryptomonnaies.
Le mois de septembre a constitué un test décisif pour cette thèse.
La Fed et d'autres grandes banques centrales, notamment la Banque du Japon (BoJ) et la BCE1, a entraîné une hausse des coûts d’emprunt en réponse à la résurgence des inquiétudes concernant les perspectives d’inflation à court terme, alimentées principalement par le choc mondial des prix de l’énergie lié au conflit entre les États-Unis et l’Iran au Moyen-Orient. Les cours du pétrole brut ont de nouveau frôlé la barre des $100 par baril, créant un contexte particulièrement difficile pour les banques centrales : un resserrement de la politique monétaire s’imposait pour contenir les anticipations inflationnistes, précisément au moment où la hausse des taux alourdissait la charge budgétaire pesant sur des gouvernements déjà fortement endettés.
Pourtant, malgré ces interventions de politique monétaire, les investisseurs en cryptomonnaies ont largement ignoré ce resserrement. Le rendement du mois de septembre est resté nettement positif, bien que plus modéré que celui d’août, comme le souligne la hausse de 11% enregistrée par notre indice phare Top10 Crypto CTI, qui regroupe les cryptomonnaies à grande capitalisation.
Pour comprendre pourquoi, voyons ça de plus près !
La Fed mise à l'épreuve
L'inflation globale mesurée par l'IPC aux États-Unis a progressé de 0,41 TP3T en glissement mensuel (3,41 TP3T en glissement annuel) en août, soit une forte hausse par rapport à la progression mensuelle de 0,11 TP3T enregistrée en juillet. Plus important encore, l’IPC sous-jacent s’est accéléré à 0,3% en glissement mensuel, contre 0,2% en juillet, ce qui maintient le taux en glissement annuel au-dessus de l’objectif de 2% fixé par la banque centrale pour le 65e mois consécutif. Si l’énergie a représenté plus d’un tiers de la hausse mensuelle globale, il convient de noter que l’inflation liée au logement s’est également accélérée, ce qui suggère que la poussée inflationniste n’était pas entièrement due à l’énergie.
Avant la publication, les marchés avaient déjà commencé à anticiper une hausse des taux, suite aux déclarations de plus en plus « hawkish » de la Fed et au rebond des chiffres de l’emploi aux États-Unis après un mois de juillet morose (le mois d’août a affiché une création nette de 162 000 emplois, soit près de trois fois les prévisions consensuelles). Cependant, le rapport sur l’IPC a considérablement renforcé les anticipations d’une hausse des taux en septembre. La décision prise le 16 septembre a confirmé cette interprétation : le FOMC a relevé à l’unanimité la fourchette cible des taux des fonds fédéraux de 25 points de base, à 3,75–4,00% – il s’agit de sa première hausse des taux en trois ans –, en indiquant explicitement que l’inflation restait élevée et que cette mesure visait à favoriser un retour plus rapide à son objectif de 2%.
L'importance de cette décision va au-delà de la hausse de 25 points de base, qui, dans l'ensemble, constitue un ajustement relativement modeste des taux d'intérêt. L'inflation étant restée au-dessus de l'objectif pendant une période aussi longue, la Fed devait démontrer que sa fonction de réaction restait guidée par son mandat de stabilité des prix plutôt que par la pression visant à réduire les coûts d'emprunt — en particulier à la lumière de l'annonce faite le mois précédent par le secrétaire au Trésor Bessent.
Par ailleurs, le rejet par Warsh des orientations sur les taux à terme, qui, comme nous l’avons déjà souligné, constituent selon nous le changement le plus significatif dans la mode de fonctionnement sous sa nouvelle direction, chaque décision de politique monétaire revêt une importance accrue. Plutôt que de tenter de gérer les anticipations en donnant des indications explicites sur l’évolution future des taux d’intérêt, la Fed exige de plus en plus des investisseurs qu’ils interprètent les données macroéconomiques publiées et réagissent à ses décisions.
En d'autres termes :
« Lorsque la Fed parle moins de l'avenir, ce sont les chiffres qui doivent parler d'autant plus fort. »
Cela confère une importance encore plus grande à la crédibilité institutionnelle.
Le paradoxe de la crédibilité
La théorie macroéconomique orthodoxe postule que les banquiers centraux nouvellement nommés sont fortement incités à asseoir leur réputation de combattants de l’inflation. La raison est simple : une crédibilité accrue peut contribuer à ancrer les anticipations d’inflation du secteur privé, réduisant ainsi l’ampleur du resserrement monétaire nécessaire pour rétablir la stabilité des prix. Toutes choses égales par ailleurs, cela devrait soutenir les cours des obligations d’État et, par conséquent, réduire les coûts d’emprunt de l’État — un résultat auquel le secrétaire au Trésor Bessent est clairement favorable.
La difficulté réside dans le fait que la partie longue de la courbe n'est pas déterminée uniquement par les anticipations concernant les taux d'intérêt à court terme futurs. Elle intègre également une prime de terme : une compensation versée aux investisseurs non seulement pour l'inflation future et l'incertitude liée aux taux d'intérêt, mais aussi pour le risque de duration et le risque budgétaire.
Le gouverneur Waller, membre du Conseil des gouverneurs de la Réserve fédérale, récemment a justement mis l'accent sur cette question. Il a fait valoir que la prime de sécurité traditionnelle associée aux bons du Trésor américain avait en grande partie disparu, tandis que les déficits budgétaires et la concurrence pour les capitaux liée aux investissements dans les infrastructures d’intelligence artificielle contribuaient à une hausse du taux neutre. Il a également souligné que les déficits structurels devaient diminuer de manière substantielle pour que les États-Unis puissent sortir de le fardeau de leur dette grâce à la croissance.
C'est dans ce contexte que le programme de rachat de titres du Trésor, dont l'ampleur a été renforcée le mois dernier, revêt un intérêt particulier.
Un coup manqué ?
Le Trésor américain a considérablement augmenté le volume de ses opérations de rachat de titres à long terme à compter du 9 septembre, doublant le volume maximal des opérations, qui est passé de $2 milliards à au moins $4 milliards. L’objectif était d’apporter un soutien en liquidités aux titres du Trésor nominaux à long terme et, indirectement, d’améliorer le fonctionnement du marché et les conditions d’emprunt. Cependant, malgré l’achat de $6 milliards de titres du Trésor à long terme, les rendements à l’extrémité de la courbe ont par la suite augmenté, le rendement à 10 ans atteignant environ 4,85%.
Compte tenu des objectifs déclarés de cette opération, cela ne signifie pas nécessairement qu’elle ait été un échec, mais on peut sans doute conclure que le résultat s’est avéré moins convaincant que ne l’aurait espéré le Trésor (d’autant plus que l’indice de volatilité des obligations « Move » n’a cessé de grimper au cours des deux dernières semaines). Cela constitue également un avertissement utile : de telles interventions ne peuvent pas venir à bout d’une prime de terme structurellement plus élevée. Si les investisseurs exigent une compensation plus importante pour le risque budgétaire, le risque d’inflation ou le coût d’opportunité lié à l’allocation de capitaux aux bons du Trésor, des opérations de rachat relativement modestes ont peu de chances d’inverser la tendance sous-jacente des rendements à long terme.
Courir avec foi
Le véritable test permettant de déterminer si le cadre monétaire et budgétaire en pleine évolution restera viable dépendra de la confiance que les investisseurs obligataires continueront d'accorder à la trajectoire des finances publiques américaines, ce qui est incertain maintenant que la dette fédérale américaine a dépassé $40tn.
Dans le but de renforcer la confiance, le ministre des Finances Bessent récemment a fait valoir que les États-Unis pouvaient « sortir de la crise de la dette par la croissance ». Le raisonnement qui sous-tend cette thèse est simple : la viabilité de la dette ne dépend pas seulement de l'ampleur du déficit, mais aussi de la relation entre le taux d'intérêt payé sur la dette publique, la croissance économique nominale et le solde budgétaire primaire.
L'équation fondamentale décrivant la dynamique de la dette peut s'écrire comme suit :
Δb ≈ [(r − g)/(1 + g)] × b − pb
où :
- pb = le solde primaire en pourcentage du PIB nominal ;
- r = le taux d'intérêt nominal versé sur la dette publique ;
- g = croissance nominale du PIB, qui correspond à la somme de la croissance réelle et de l'inflation ;
- b = le ratio dette/PIB ; et
- pb* = le solde primaire nécessaire pour stabiliser le ratio dette/PIB.
En supposant un taux d'intérêt moyen sur l'encours de la dette américaine d'environ 3,31 TP3T, une croissance du PIB nominal d’environ 4,4% et une dette détenue par le public équivalant à environ 1,01% du PIB, les États-Unis peuvent afficher un déficit primaire d’environ 1,1 à 1,2% du PIB à l'infini tout en maintenant le ratio d'endettement globalement stable. Le problème est que le déficit primaire réel est nettement plus important, s'élevant à environ 2,61 TP3T du PIB.
De plus, le taux d’intérêt moyen de 3,31 TP3T sur l’encours de la dette existante est nettement inférieur à la courbe actuelle des taux du Trésor. À mesure que la dette historique, moins coûteuse, arrive à échéance et est refinancée à des taux plus élevés, le taux d’intérêt effectif sur l’encours de la dette publique augmentera progressivement, même en l’absence de nouvelles hausses de taux de la Fed. Si le taux d’intérêt moyen sur l’encours de la dette venait à s’élever vers 4,51 TP3T, le solde primaire nécessaire pour stabiliser le ratio d’endettement se rapprocherait de l’équilibre selon les hypothèses ci-dessus. Aux taux actuels du marché, le solde primaire requis est en excédent.
Il va sans dire que les chiffres précis varieront en fonction de l’évolution de la croissance économique, de l’inflation, des émissions de dette et de la structure des échéances du portefeuille du Trésor. Néanmoins, ce qui importe, c’est la tendance : plus le taux d’intérêt effectif est élevé par rapport à la croissance nominale du PIB, plus l’ajustement budgétaire nécessaire pour simplement empêcher le ratio dette/PIB d’augmenter est important.
C'est pourquoi « se désendetter » représente un obstacle bien plus difficile à surmonter qu'il n'y paraît à première vue. Si la croissance nominale résulte principalement de la croissance économique réelle plutôt que d'une hausse de l'inflation, le taux de croissance réel devrait s'accélérer considérablement pour compenser un poids de la dette nettement plus élevé.
Par exemple, selon les hypothèses ci-dessus, si le taux d’intérêt effectif venait à s’orienter vers 4,51 TP3T alors que le déficit primaire restait aux alentours de 2,61 TP3T du PIB, la croissance du PIB nominal devrait avoisiner 71 TP3T simplement pour stabiliser le ratio d’endettement. Avec une inflation avoisinant les 2,21 TP3T, cela impliquerait une croissance du PIB réel d’environ 4,71 TP3T — soit plus du double du taux tendanciel actuel. Il s’agit là d’un obstacle très difficile à surmonter.
L'IA est clairement l'inconnue majeure. Les estimations concernant sa contribution potentielle à la productivité varient considérablement, mais la fourchette que de nombreux investisseurs jugent plausible se situe entre environ 0,5 et 1,4 point de pourcentage de croissance annuelle supplémentaire. Cela représenterait une amélioration significative du taux de croissance américain, mais même la limite supérieure de cette fourchette ne suffirait pas, à elle seule, à rendre inutile l’assainissement budgétaire si les coûts d’emprunt restaient nettement supérieurs à la croissance nominale.
Un pot-de-vin budgétaire à mi-mandat ?
Ce qui rend la situation encore plus complexe, c’est que les incitations politiques en faveur d’une expansion budgétaire peuvent rester fortes même lorsque les arguments économiques en faveur d’un assainissement budgétaire se font de plus en plus pressants. Prenons l’exemple du président Trump, qui… récent proposition visant à verser un « dividende Trump » de $5 000 à chaque citoyen américain adulte si les républicains remportent à la fois la Chambre des représentants et le Sénat.
Si, depuis la nuit des temps, les politiciens ont toujours fait des promesses exagérées pour se faire élire, le fait de lier explicitement ces chèques au résultat d’une seule élection donne clairement l’impression d’un pot-de-vin. De plus, comme on estime à 270 millions le nombre de citoyens adultes aux États-Unis, le coût de cette seule mesure budgétaire dépasse $1,2tr. La dette fédérale dépassant déjà $40tn — soit plus de 100% du PIB nominal —, ce n’est guère le genre de proposition susceptible de rassurer les investisseurs préoccupés par la trajectoire à long terme des finances publiques américaines – voir l’image.¹
Dette fédérale américaine détenue par le public (% PIB)
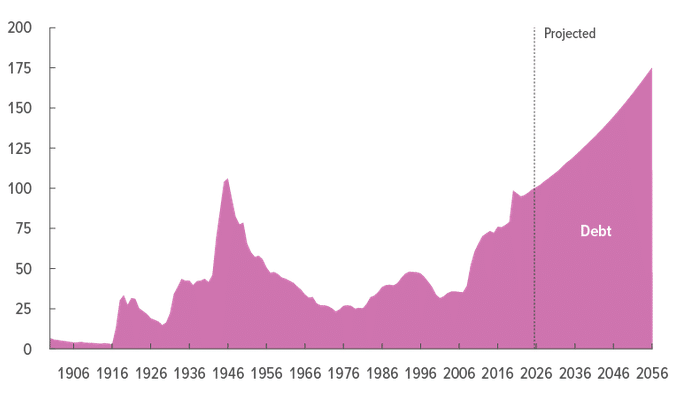
Source : CBO CBO
Le point le plus important, toutefois, n’est pas de savoir si cette proposition spécifique sera adoptée – ce qui est peu probable, car elle nécessiterait l’accord du Congrès. Elle illustre plutôt la difficulté politique de mettre en œuvre un assainissement budgétaire durable dans un contexte où les électeurs et les responsables politiques restent sensibles aux coûts économiques d’une hausse des impôts et d’une baisse des dépenses publiques. Et c’est là que l’analyse des politiques monétaire et budgétaire prend toute son importance.
Une arithmétique désagréable
Dans leur article fondateur de 1981, Quelques calculs monétaristes peu réjouissants, les économistes Thomas Sargent et Neil Wallace ont démontré pourquoi la politique monétaire ne peut, en fin de compte, être analysée indépendamment de la politique budgétaire.
Dans le cadre classique de la politique monétaire, la banque centrale relève les taux d’intérêt lorsque l’inflation est trop élevée. La hausse des taux réduit la demande globale et, si elle bénéficie d’une crédibilité suffisante, contribue à ramener l’inflation vers son objectif. Il est toutefois essentiel de noter que ce cadre repose sur l’hypothèse que la politique budgétaire s’aligne en fin de compte sur la politique monétaire : l’État ajuste suffisamment sa situation budgétaire pour garantir que la dette publique reste viable.
Sargent et Wallace ont envisagé la possibilité inverse. Si la politique budgétaire est en réalité prédéterminée et que des déficits budgétaires persistants se maintiennent indépendamment de la politique monétaire, un resserrement de la politique monétaire crée un problème supplémentaire : la hausse des taux d’intérêt alourdit la charge d’intérêt de l’État. Si les autorités budgétaires ne réagissent pas en réduisant les déficits primaires, ces charges d’intérêt supplémentaires devront, à terme, être financées d’une manière ou d’une autre. Il en résulte que, bien qu’une banque centrale puisse contrôler l’inflation à court terme par le biais de taux d’intérêt plus élevés, sa capacité à déterminer le taux d’inflation à long terme dépend en fin de compte du régime budgétaire qui la soutient.
C'est là que mon analyse précédente de la relation entre la politique monétaire et la politique budgétaire prend tout son sens.
Dans une note de recherche datant de 2022, Les craintes concernant la Fed, J'ai fait valoir que, lorsque la dette publique est élevée, les conséquences budgétaires de la politique monétaire prennent de plus en plus d'importance.
Le point essentiel était le suivant :
« Lorsque le ratio dette/PIB est élevé et en hausse, ces répercussions sont nettement plus importantes et il arrive parfois que les objectifs de la politique monétaire et de la politique budgétaire (viabilité de la dette) entrent en conflit. »
À un moment donné, les responsables des banques centrales pourraient être confrontés à un choix délicat. Ils peuvent maintenir des taux d’intérêt réels suffisamment restrictifs pour préserver la crédibilité monétaire, mais au prix d’une pression croissante sur la situation budgétaire. Ou bien ils peuvent tolérer une inflation légèrement plus élevée et des taux réels plus bas, permettant ainsi à la croissance du PIB nominal et à l’inflation de réduire le poids réel de la dette en cours. Cela ne signifie pas pour autant que l’inflation devienne nécessairement la solution retenue, ni qu’une banque centrale indépendante soit destinée à s’aligner sur la politique budgétaire. Cela met toutefois en évidence la contrainte imposée par l’arithmétique budgétaire.
Si la politique budgétaire reste durablement expansionniste, le maintien de taux d'intérêt réels positifs devient de plus en plus coûteux pour l'État. C'est précisément cette dynamique qui a présidé à la conclusion de notre note de recherche de 2022 :
« La politique monétaire ne peut pas réussir à elle seule. »
Pour les actifs numériques à offre limitée tels que le Bitcoin, les implications potentielles sont importantes. En l’absence de resserrement budgétaire, le resserrement monétaire peut exercer une pression à la baisse sur les prix à court terme, car la hausse des rendements réels durcit les conditions financières et augmente le coût d’opportunité de la détention d’actifs non productifs. Mais si des déséquilibres budgétaires persistants finissent par rendre le maintien de taux réels positifs durables difficile sur le plan politique ou économique, les implications à plus long terme sont diamétralement opposées. En d’autres termes, ce même resserrement monétaire qui constitue un frein pour le Bitcoin à court terme peut, dans certaines conditions budgétaires, renforcer l’argument en faveur des actifs rares à long terme en alimentant les inquiétudes quant à la pérennité du pouvoir d’achat des monnaies fiduciaires.
Japon : un avertissement tiré de l'histoire
Si la situation budgétaire des États-Unis semble préoccupante, le Japon en offre un exemple encore plus extrême. Le ratio de la dette publique brute du Japon par rapport au PIB est plus de deux fois supérieur à celui des États-Unis. Il est remarquable de constater que ce n’est pas la première fois, de mémoire d’homme, que la dette publique japonaise atteint des niveaux aussi exceptionnellement élevés.2 À la suite de la Seconde Guerre mondiale, la dette publique japonaise aurait atteint 2 661 TP3T du PIB en 19443.
Face à un endettement nominal aussi important, il existe globalement trois mécanismes permettant de réduire le ratio d'endettement :
- Assainissement budgétaire — dégager des excédents primaires suffisamment importants ;
- Croissance — générer une croissance du PIB nominal supérieure au taux d'intérêt effectif de la dette ; ou
- Inflation et dépréciation monétaire — qui permettent au PIB nominal et aux prix d'augmenter plus rapidement que la valeur nominale des dettes, réduisant ainsi leur poids réel.
Ces mécanismes ne s’excluent pas mutuellement. Néanmoins, au lendemain de la Seconde Guerre mondiale, plutôt que de réduire le poids de la dette par un assainissement budgétaire classique ou une croissance économique plus rapide, le Japon s’est principalement appuyé sur la troisième option. Les prix de gros, qui constituaient à l’époque l’indicateur d’inflation privilégié, ont été multipliés par près de 90 entre 1944 et 1949. Cela a considérablement réduit la valeur réelle de l’encours de la dette publique et contribué à ramener le ratio dette/PIB à un peu plus de 20%. L’ajustement de la valeur externe de la monnaie japonaise fut tout aussi extraordinaire. De 4,27 yens pour un dollar américain en 1940, le taux de change atteignit 360 yens pour un dollar en avril 1949 — soit une multiplication par plus de 80 !!!
Même si le ratio de la dette publique japonaise n'est pas si éloigné que cela des niveaux observés dans l'après-guerre, il est clair qu'une répétition exacte de cette situation n'est pas à l'ordre du jour. Pour un pays profondément intégré dans les chaînes d'approvisionnement mondiales du secteur manufacturier et fortement dépendant des importations d'énergie, un effondrement monétaire d'une ampleur même proche de celle des années 1940 équivaudrait, sur le plan économique, à un nouveau Hiroshima ou Nagasaki !
Ce qu’il faut surtout retenir de cet épisode historique, c’est qu’il montre que lorsque le poids de la dette publique est très lourd – comme c’est le cas aujourd’hui au Japon et dans de nombreuses autres grandes économies –, les gouvernements sont souvent contraints de faire des choix politiques dont les conséquences économiques et financières dépassent largement l’expérience de la plupart des investisseurs.
Rien dans le cadre opérationnel actuel de Warsh ne laisse penser que la Fed se prépare à un changement aussi radical par rapport au régime de politique monétaire en vigueur depuis plusieurs décennies. En effet, la hausse des taux de septembre va dans le sens contraire : la Fed montre actuellement sa volonté de resserrer sa politique monétaire en réponse à une inflation élevée. Mais la leçon de Sargent et Wallace reste d’actualité.
Face à une autorité budgétaire intransigeante qui ne veut pas, ou ne peut pas politiquement, mettre en œuvre un assainissement budgétaire durable (et rien de la part de l’équipe Trump, ni d’autres gouvernements dans de nombreux autres pays développés, ne suggère le contraire), les banquiers centraux seront finalement confrontés à un choix difficile : maintenir la discipline monétaire ou s’adapter à une situation budgétaire qui devient de plus en plus difficile à soutenir. L'histoire montre qu'au final, ce sont la banque centrale et les détenteurs d'obligations d'État nominales qui en font les frais : les premiers en raison de la perte de leur indépendance opérationnelle, et les seconds parce que la valeur de leurs avoirs diminue en termes réels.
Pourquoi c'est important pour les cryptomonnaies
Cela nous ramène aux actifs numériques.
Selon l'idée reçue, la hausse des taux d'intérêt réels réduit la liquidité mondiale et augmente le coût d'opportunité lié à la détention d'actifs non rémunérateurs, ce qui constitue un frein pour l'or et les cryptomonnaies à offre limitée telles que le Bitcoin. C’est exactement ce qui s’est produit en 2022, lorsqu’il est apparu clairement que la flambée de l’inflation provoquée par la pandémie n’était pas simplement « transitoire ». Cependant, la solide performance des marchés des actifs numériques observée depuis suggère que les investisseurs regardent de plus en plus au-delà du cycle immédiat de politique monétaire et se concentrent plutôt sur la tension à plus long terme entre politique monétaire et politique budgétaire, une tension qui, si l’on peut dire, est aujourd’hui encore plus forte qu’elle ne l’était à l’époque.
En d'autres termes, la question qui se pose aux investisseurs n'est pas de savoir si la Fed peut asseoir sa crédibilité en tant que combattante de l'inflation en relevant le taux des fonds fédéraux de 25 points de base. Elle en est capable. La question la plus importante est la suivante : la crédibilité monétaire peut-elle, à terme, résister à un environnement budgétaire dans lequel le maintien de taux d'intérêt réels positifs devient de plus en plus coûteux ?
C'est la question que se sont posée les investisseurs en cryptomonnaies le mois dernier, et la réponse leur est parvenue sous la forme d'une bougie verte haussière !
1 La Banque d'Angleterre s'est abstenue de relever ses taux le mois dernier, mais les déclarations du gouverneur Bailey laissent entendre qu'il ne s'agissait que d'un sursis temporaire destiné à évaluer l'impact du budget d'automne prévu pour le 28 octobre – voir : https://www.reuters.com/world/uk/boes-bailey-says-high-energy-prices-make-it-harder-leave-rates-hold-2026-09-25/
2 Le Japon figure parmi les pays où l'espérance de vie est la plus élevée au monde. En effet, il vient de franchir une nouvelle étape importante en matière de longévité, avec plus de 100 000 personnes ayant dépassé le siècle – voir : https://www.scientificamerican.com/article/japan-just-hit-a-new-longevity-milestone/
3 Une reconstitution historique réalisée par le FMI aboutit à une estimation encore plus élevée, de l'ordre de 4 841 TP3T du PIB.


