

Octobre 2026 dans le monde des cryptomonnaies : « Tech »tober noir
Après deux mois consécutifs de surperformance saisonnière, les cours des actifs numériques ont finalement affiché une sous-performance le mois dernier. Cela dit, octobre place la barre très haut : ce mois a toujours été l’un des plus forts pour le Bitcoin – voir l’image –, ce qui lui a valu ce surnom affectueux Uptober. (Personne n'a jamais dit qu'investir était facile !). Le Bitcoin a débuté le mois à près de $83 600, mais a terminé sous la barre des $80 000, soit environ un tiers en dessous de son plus haut niveau atteint en octobre 2025. Les ETF américains sur le Bitcoin au comptant ont reflété cette même hésitation, leur encours total restant stable au cours du mois, autour de $104 milliards.
Rendements mensuels historiques du Bitcoin
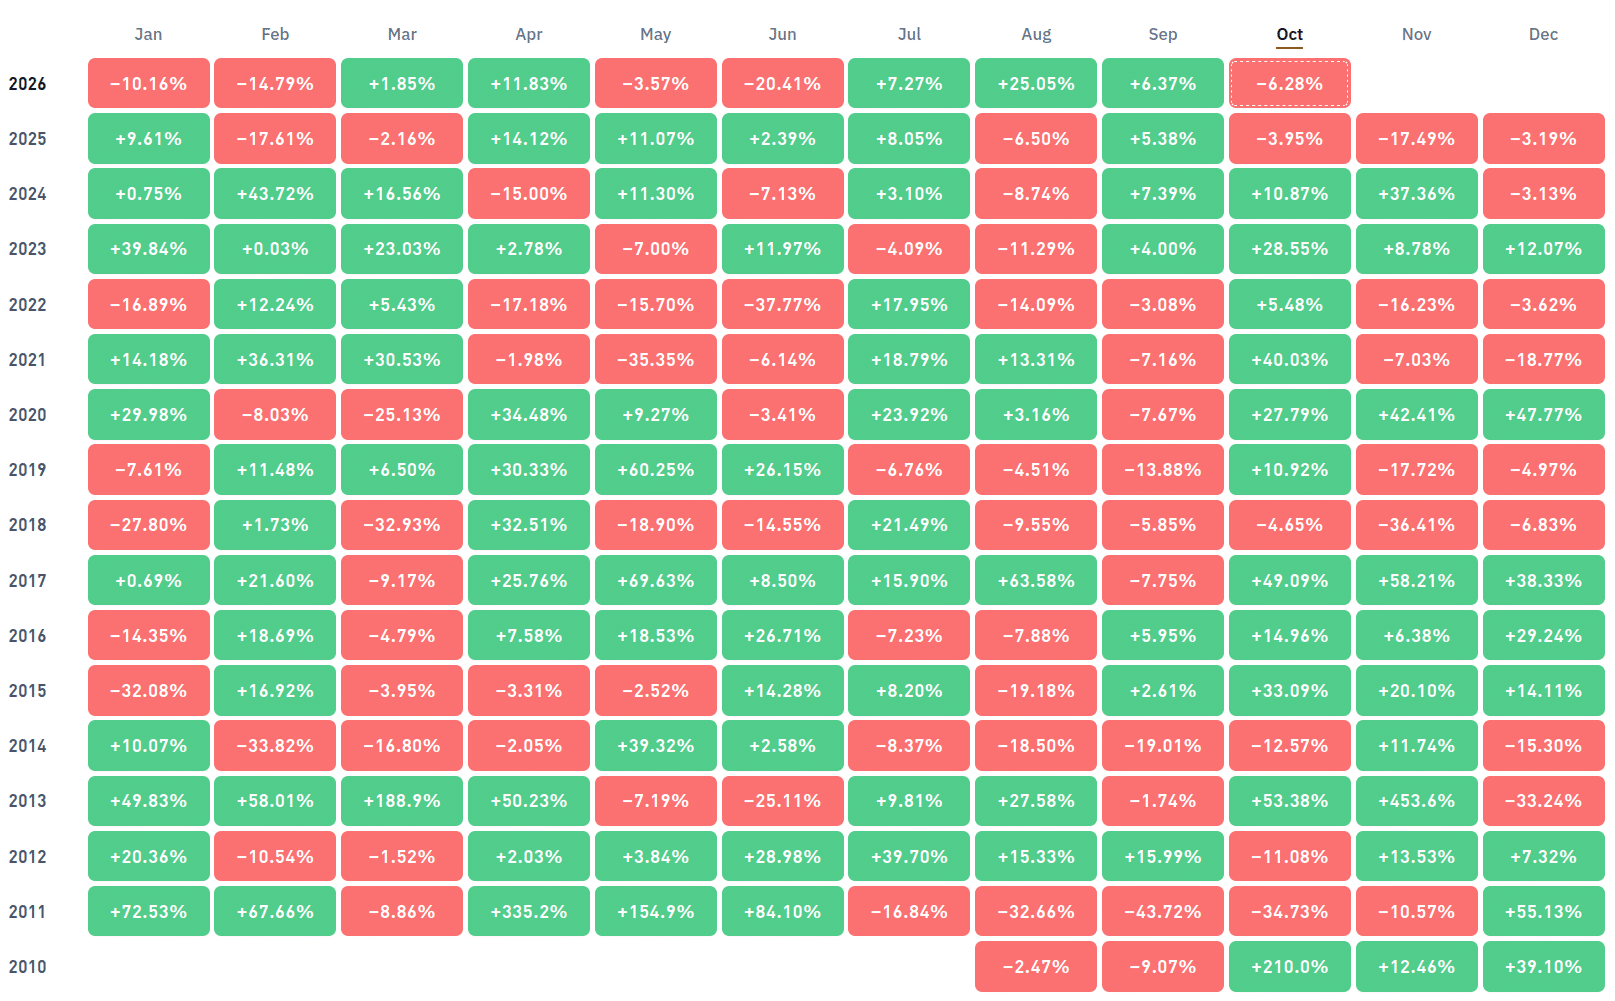
Source : coinglass
Cette performance médiocre s'est répercutée sur notre indice phare des grandes capitalisations, le « Top 10 Crypto CTI », qui a reculé de -14,71 TP3T au cours du mois, principalement en raison d'un contexte macroéconomique qui reste difficile. Les chiffres de l'inflation américaine publiés en septembre n'ont certainement pas rassuré les investisseurs.
L'inflation des prix à la consommation a atteint 3,71 TP3T en septembre, alors que les prévisions s'établissaient à 3,61 TP3T, tandis que l’indice des prix à la production (IPP) s’est révélé encore plus élevé – voir l’image – à 6,31 TP3T contre une prévision de 5,31 TP3T, ce qui suggère que les pressions sur les prix en amont restent importantes. L'énergie a été le principal facteur à l'origine de cette hausse : elle a représenté plus de la moitié de la hausse mensuelle de l'IPC, l'essence ayant augmenté de 9,11 TP3T au cours du mois dans le contexte du conflit au Moyen-Orient, ce qui explique en partie ce choc d'offre.
Taux d'inflation annuel des prix à la consommation et à la production aux États-Unis
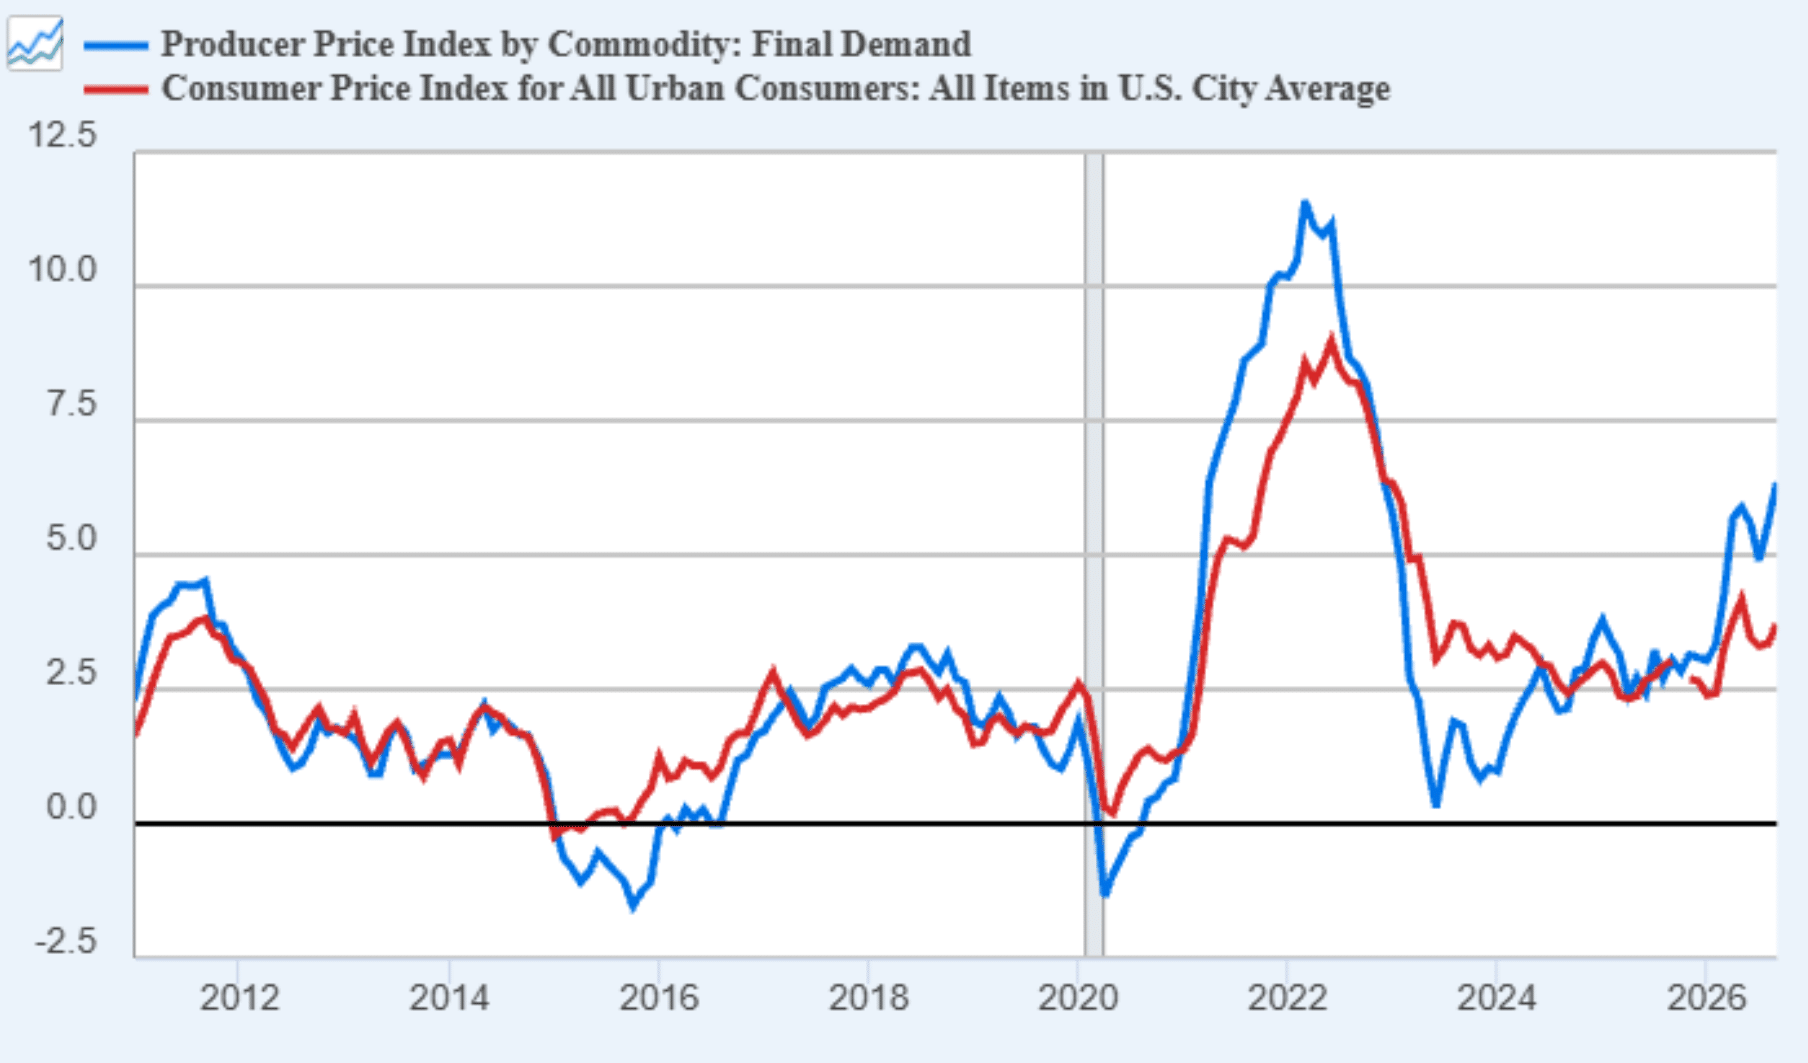
Source : Base de données Fred
L'inflation ne semblant guère près de revenir à l'objectif « 2% » de la Fed, les marchés ont continué à anticiper un nouveau resserrement de 75 points de base d'ici le milieu de l'année prochaine – à commencer par une hausse de 25 points de base en décembre –, selon le Outil Fedwatch du CME.
Lors de la conférence de presse du 28 octobre, le président Warsh a déclaré que l'activité économique américaine progressait à un rythme soutenu, grâce à une consommation intérieure résiliente et à une création d'emplois qui suivait le rythme de la croissance de la population active.1. Le Comité a maintenu le taux directeur à 3,75-4,001 TP3T à l'issue d'un vote de 10 voix contre 2, Cook et Hammack ayant tous deux souhaité une hausse d'un quart de point, dans la foulée de celle de septembre. M. Warsh a également déclaré qu’il n’était pas disposé à qualifier les conditions financières de « restrictives », ce qui a encore renforcé les anticipations d’une hausse en décembre.
On pourrait s'attendre à ce que, dans un tel contexte macroéconomique, les obligations d'État restent sous pression. Après tout, la dynamique baissière de ces derniers mois avait propulsé les rendements des bons du Trésor américain à leurs plus hauts niveaux depuis le début des années 2000 (le rendement à 10 ans a atteint 5,341 TP3T et celui à 30 ans 5,701 TP3T début octobre). Ce serait toutefois une erreur. En effet, avec son sens habituel de l’opportunité, la une du magazine The Economist – un contre-indicateur dont la fiabilité est comparable à celle de Jim Cramer de CNBC – s’interrogeant sur le moment où le marché obligataire allait s’effondrer a coïncidé avec le pic à court terme des rendements.
« Le cireur de chaussures » en version imprimée
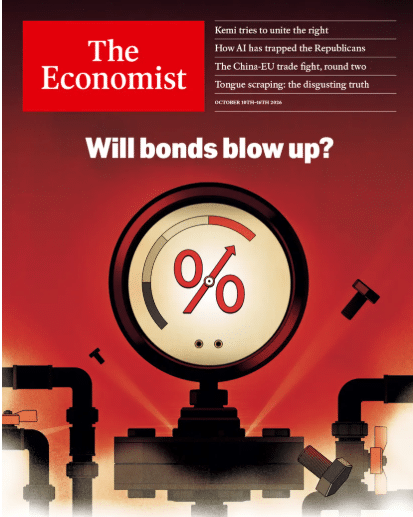
Source : The Economist
Ce renversement de tendance des rendements a coïncidé avec une forte vague de ventes sur les actions liées à l’IA, les investisseurs se replongeant dans l’un des scénarios catastrophistes les plus répandus : à savoir que l’intelligence artificielle, à l’instar de la bulle Internet il y a près de trois décennies, n’est qu’une nouvelle bulle technologique sur le point d’éclater. Le 14 octobre, le Nasdaq a enregistré sa plus forte baisse journalière depuis juillet, et CoreWeave, valeur de référence pour le crédit lié à l’IA, a chuté de 15 à 161 TP3T ce jour-là. Conjugué à des positions courtes excessives, les investisseurs pariant sur la persistance de la hausse des rendements, cela a suffi à déclencher un recul significatif de 30 points de base des rendements des bons du Trésor américain à 10 ans le mois dernier, malgré les chiffres élevés de l’IPC et de l’IPP ; un rappel opportun aux investisseurs que les marchés financiers évoluent rarement en ligne droite.
Cela a également remis sur le tapis une question importante qui concerne tout particulièrement les investisseurs en cryptomonnaies : cette baisse des rendements des bons du Trésor remet-elle en cause l’hypothèse de la « domination budgétaire » qui, selon beaucoup (nous y compris), aurait poussé à la hausse les rendements obligataires et les cours des actifs numériques ces derniers mois (en augmentant les primes de terme tout en alimentant la demande de couvertures contre la dépréciation monétaire) ?
Un retour aux fondamentaux
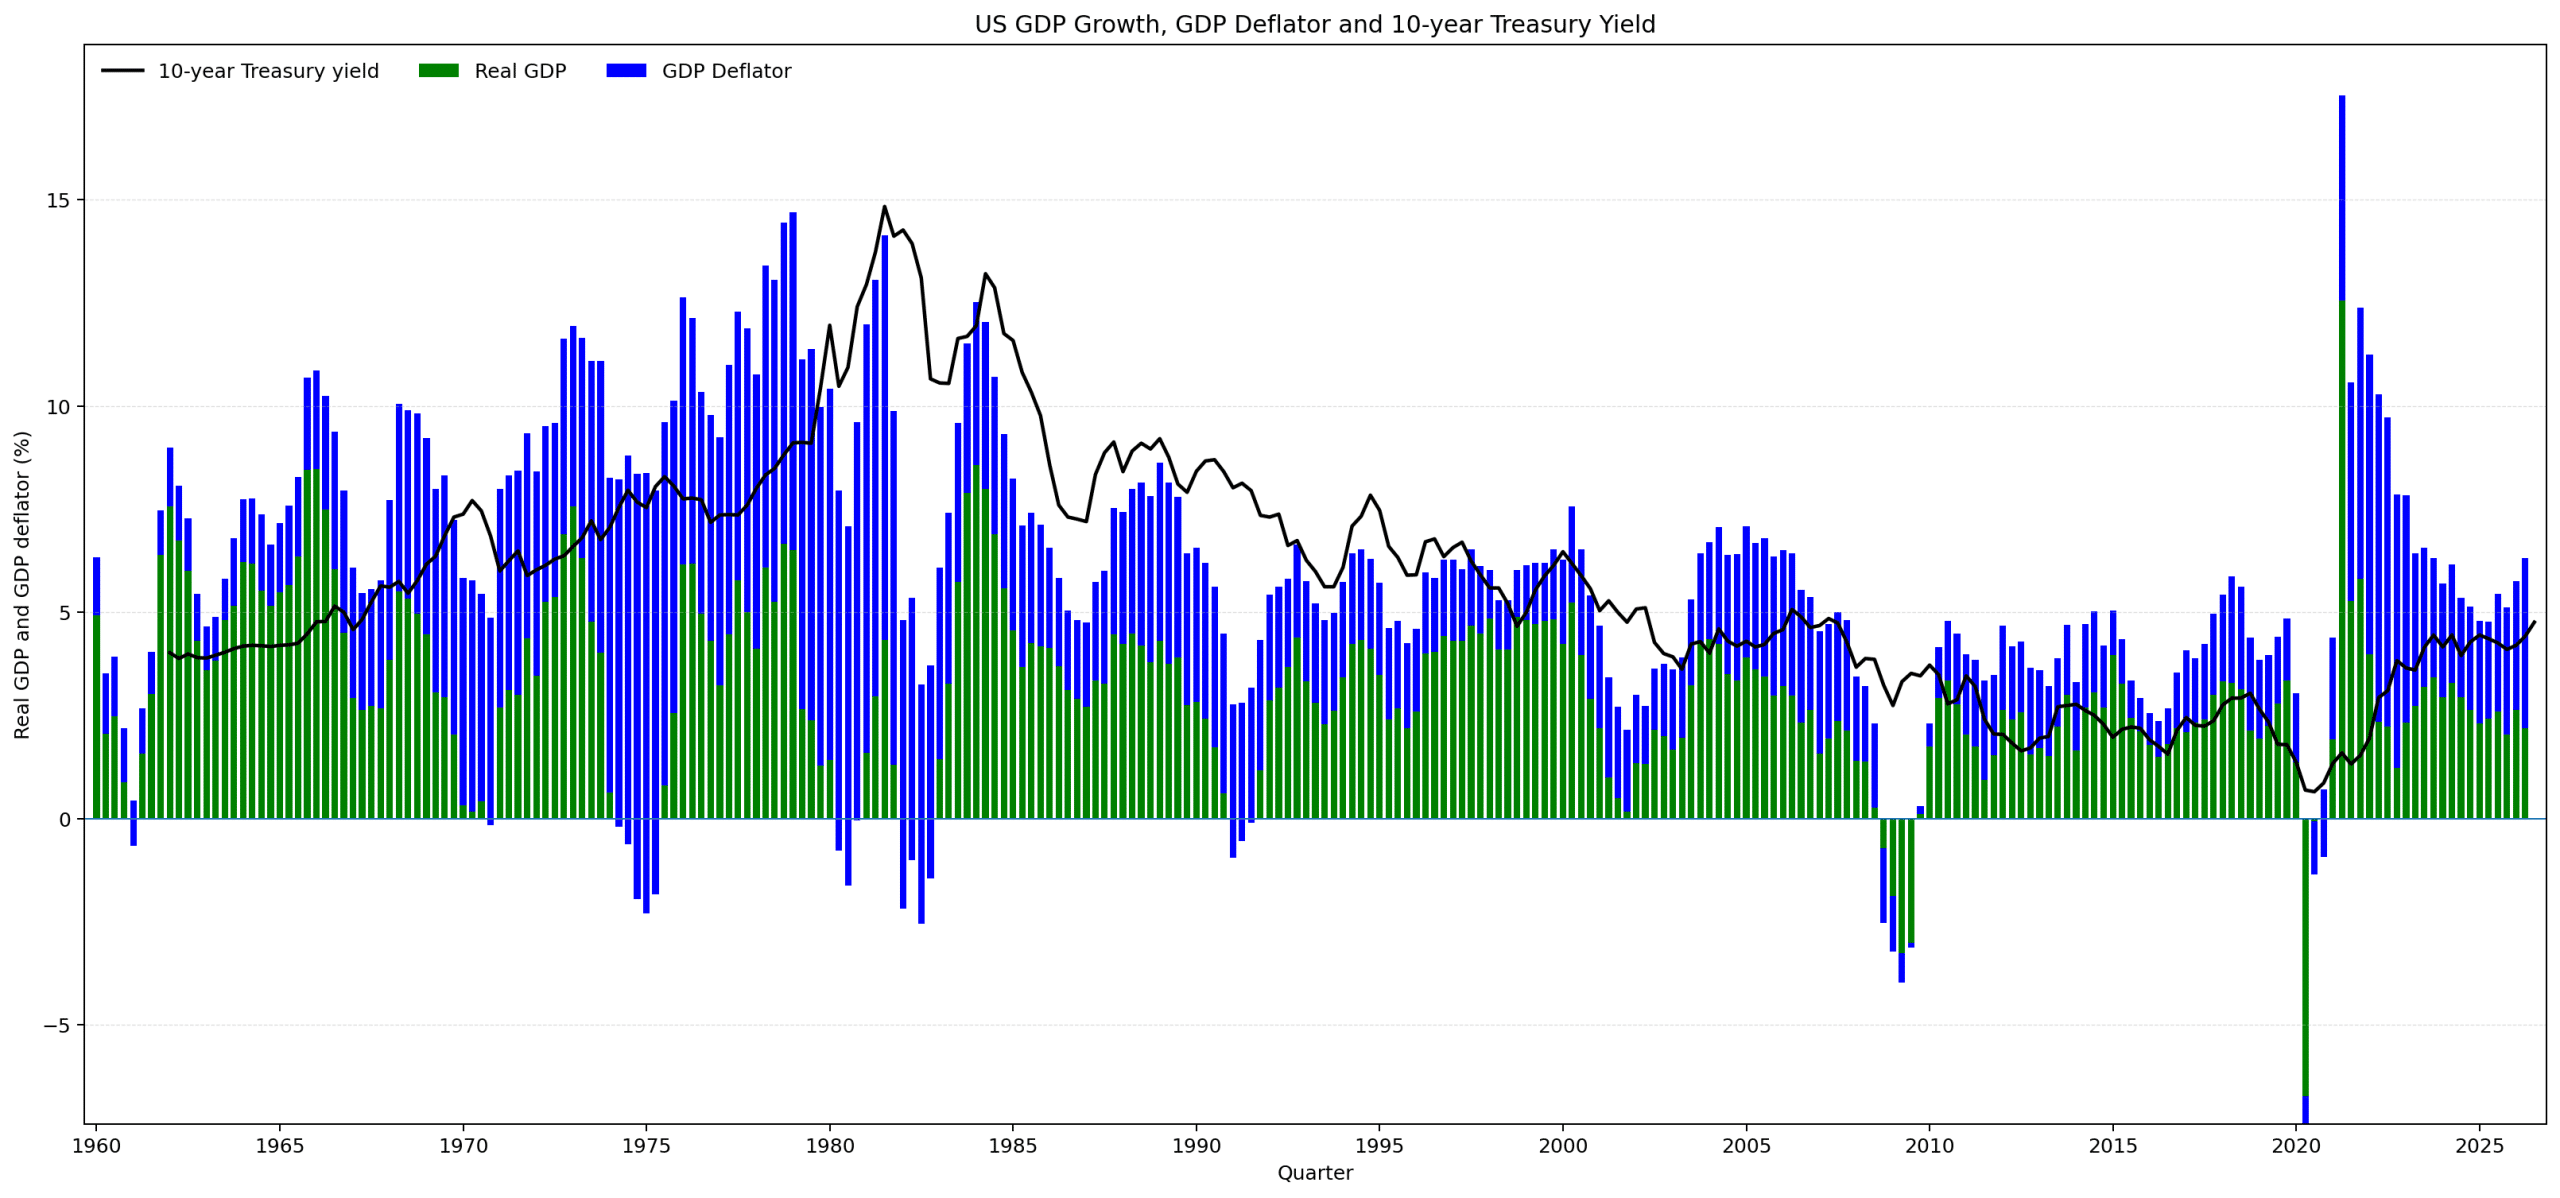
L'argument couramment avancé pour réfuter l'hypothèse de la « domination budgétaire » est que la hausse des rendements n'est rien d'autre qu'un retour aux fondamentaux sous-jacents. Comme l'illustre le graphique ci-dessous, qui compare le rendement des bons du Trésor américain à 10 ans à la croissance du PIB nominal américain, ces deux séries ont évolué de manière assez parallèle jusqu'à la crise financière mondiale de 2008. Depuis lors, le premier est généralement resté inférieur au second, une divergence qui reflète non seulement l’évolution des fondamentaux économiques, mais aussi une politique monétaire exceptionnellement accommodante, l’assouplissement quantitatif (QE) et des mesures visant à contenir les taux d’intérêt du marché.
Rendement des bons du Trésor américain à 10 ans par rapport à la croissance du PIB nominal
Source : base de données FRED
Pour les investisseurs axés sur la valeur qui considèrent ce rapport comme un repère historique utile, cela signifie que les obligations d’État n’ont jamais été aussi attractives depuis une grande partie de la dernière décennie. Il convient toutefois d’apporter une précision importante. La croissance nominale du PIB n’est pas une mesure directe de la juste valeur du rendement des bons du Trésor, car ce dernier intègre également les anticipations concernant les taux d’intérêt et l’inflation futurs, ainsi qu’une prime de durée. Le graphique fournit donc un contexte plutôt qu’une preuve que les obligations sont bon marché.
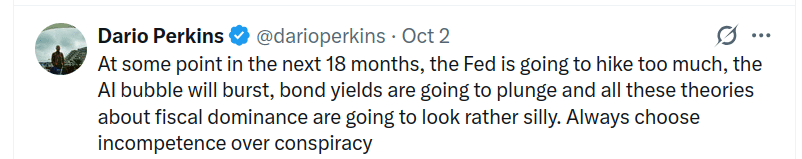
Certains commentateurs ont adopté une position encore plus provocatrice (voir ci-dessous).
Remettre en question le récit
Source : X
Le scénario décrit par Perkins — la Fed resserre sa politique monétaire de manière trop agressive, la bulle de l'IA éclate et les rendements des bons du Trésor s'effondrent — est certes plausible, mais il s'agit d'un argument conjoncturel, alors que la « domination budgétaire » est un argument structurel. Ces deux concepts s'inscrivent dans des horizons temporels différents et ne s'excluent pas nécessairement l'un l'autre.
Comme indiqué dans le précédent Mise à jour mensuelle, la thèse de la « domination budgétaire » repose sur l'hypothèse selon laquelle un endettement public persistant finit par restreindre la politique monétaire. Il en résulte que le problème budgétaire américain n'est pas simplement la conséquence d'une économie en difficulté : des déficits importants persistent même après prise en compte du cycle économique, comme le montre le graphique ci-dessous.
Solde budgétaire américain corrigé des variations conjoncturelles (% du PIB)
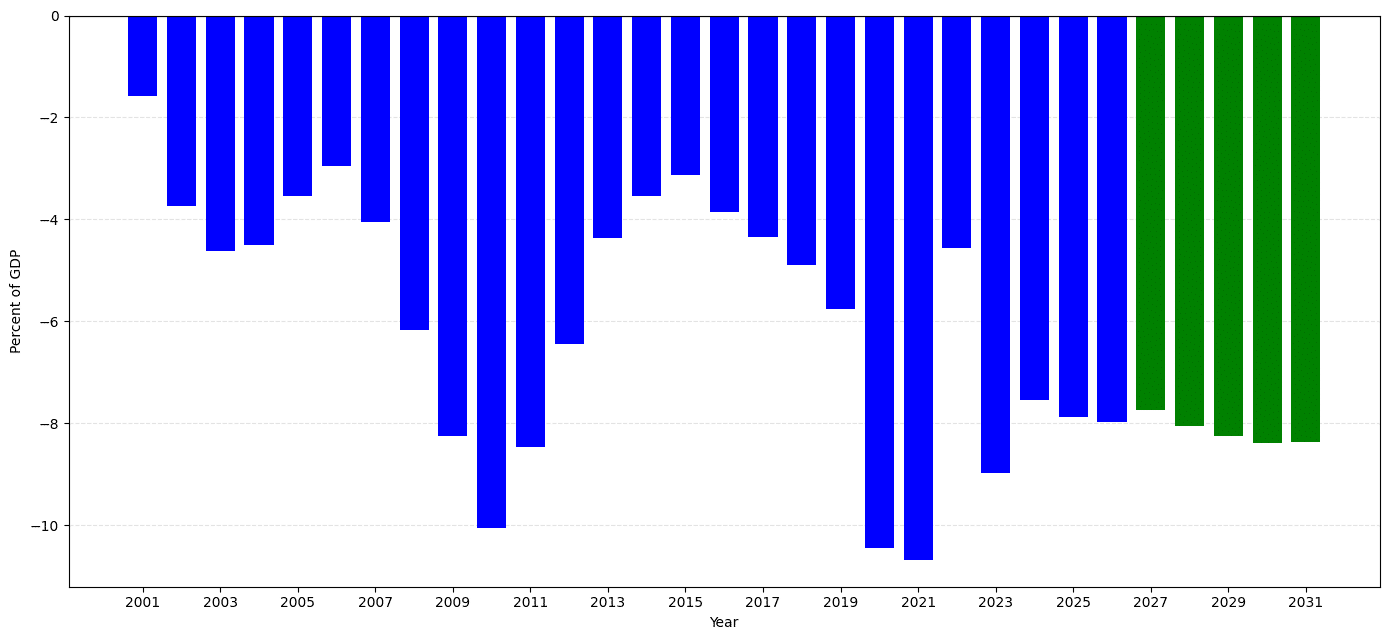
Source : « Fiscal Monitor » du FMI (les chiffres en vert correspondent aux projections du FMI)
Pour paraphraser le grand économiste Rudi Dornbusch, les phases d’expansion économique ne meurent pas de vieillesse ; elles sont assassinées par la Fed. Mais assassiner l’économie ne contribue guère à assainir le budget. Au contraire, cela ne fait qu’empirer les choses : les recettes fiscales diminuent, les stabilisateurs automatiques se déclenchent et les gouvernements subissent des pressions pour apporter un soutien supplémentaire. En effet, les déficits budgétaires américains ont historiquement atteint environ 10% du PIB, voire plus, lors de graves récessions économiques (telles que celles de 2008/2009 et 2020/2021).
Il n’y a malheureusement pas de solution miracle. Pour résorber un déficit budgétaire structurel, il faut soit réduire les dépenses, soit augmenter les impôts. Comme nous l’avons déjà souligné à maintes reprises, la première option semble politiquement impossible, tandis que l’efficacité de la seconde est douteuse, car la charge fiscale de nombreuses économies avoisine des niveaux records, ce qui laisse penser qu’elles pourraient approcher le point de la courbe de Laffer au-delà duquel une augmentation des taux d’imposition n’entraîne qu’une baisse des recettes supplémentaires.
De plus, une telle réponse politique face à un ralentissement économique correspond précisément à ce que prévoit la « domination budgétaire ». Après tout, le principal enseignement tiré tant de la crise financière mondiale que de la pandémie de Covid est que les gouvernements considèrent un effondrement économique comme un prétexte pour dépenser davantage, et non moins, souvent en parallèle d’un nouveau cycle d’assouplissement quantitatif. Une Fed qui abaisse ses taux et augmente son bilan pour soutenir un État fortement endetté alors que l’inflation reste supérieure à l’objectif serait la mise en œuvre de ce régime, et non sa réfutation.
La baisse des taux de rendement ne permet pas non plus de trancher la question. Les taux ont baissé au cours de ces deux épisodes alors que la dette continuait de grimper, car un ralentissement économique déclenche une fuite vers les valeurs refuges et une révision à la baisse des prévisions de croissance, ce qui ne dit pas grand-chose sur la viabilité budgétaire à long terme. Les signes révélateurs se trouvent ailleurs : dans la tolérance de la banque centrale à l’égard d’une inflation supérieure à l’objectif, dans les rendements réels et dans la prime de terme. Si les primes de terme et les rendements réels venaient à baisser alors que la Fed maintient sa ligne de conduite en matière d’inflation, cela irait à l’encontre de cette thèse.
En sommes-nous encore là ?
Cela dit, comme nous l’avons souligné dans la « Lettre mensuelle » susmentionnée, la Fed se comporte, du moins jusqu’à présent, comme une banque centrale qui continue de faire passer son mandat de lutte contre l’inflation avant le soutien aux besoins de financement du Trésor américain. Le véritable test ne se situera toutefois pas pendant la phase de hausse des taux, mais après celle-ci : il s’agira de voir si la Fed saura garder son sang-froid face à une récession profonde et à une crise liée au service de la dette ou au fonctionnement des marchés, ou si elle optera pour des baisses de taux et un soutien au bilan alors que l’inflation reste élevée. Loin d’apparaître ridicule, la « dominance budgétaire » serait plutôt une bénéficiaire du scénario de Perkins qu’une victime. Ce qui invaliderait véritablement cette thèse, ce n’est pas un cycle isolé, aussi spectaculaire soit-il, mais une évolution durable vers des excédents budgétaires primaires et un déficit corrigé des variations conjoncturelles structurellement plus faible, et rien n’indique que cela soit en passe de se produire.
« Tech »tober noir
Alors que le débat sur la « domination budgétaire » met en lumière les vulnérabilités potentielles d’un système financier de plus en plus endetté, le mois d’octobre a rappelé, d’une manière assez différente, les risques auxquels est confrontée la finance moderne. Ce mois a toujours été associé à des turbulences financières sur les marchés traditionnels, depuis la panique de 1907, qui a contribué à la création de la Réserve fédérale, en passant par le krach de Wall Street de 1929, qui a préfiguré la Grande Dépression, jusqu’à la chute de 22% des actions américaines en une seule journée en octobre 1987.
Les difficultés rencontrées en octobre dernier étaient davantage d’ordre technologique que financier, mais elles ont mis en évidence une vulnérabilité sans doute tout aussi lourde de conséquences : l’infrastructure numérique dont dépend une grande partie de la finance moderne. Une série d’incidents a souligné la fragilité de ce système de plus en plus interconnecté, tandis que l’intelligence artificielle commence à jouer un rôle croissant dans l’identification – et potentiellement l’exploitation – de ses faiblesses.
L'épisode le plus marquant a concerné PHP, le langage de programmation utilisé par une part importante des sites web dans le monde (les estimations vont jusqu'à 70%). Deux failles critiques permettant l’exécution de code à distance, baptisées collectivement « PHP2Shell » et permettant à des attaquants non authentifiés d’exécuter du code sur un serveur, ont été révélées à la fin du mois après que des détails ont fuité avant la sortie prévue du correctif. Toutes deux ont obtenu une note de 9,2 selon le Common Vulnerability Scoring System (CVSS), ce qui les classe sans équivoque dans la catégorie « critique ».
La réaction a été d’une ampleur inhabituelle. La Première ministre japonaise, Sanae Takaichi, a exhorté les organisations à vérifier si leurs sites web utilisaient PHP et à appliquer immédiatement le correctif, ou à suspendre temporairement leurs services si elles ne pouvaient pas le faire. Des avertissements ont également été émis par plusieurs grandes agences de cybersécurité, notamment l’Agence américaine pour la cybersécurité et la sécurité des infrastructures (CISA), la division cyber du FBI, l’Agence nationale de sécurité américaine, le CERT-EU de l’Union européenne et Centre national de cybersécurité du Royaume-Uni .
En réaction, de nombreuses entreprises, banques et administrations ont mis leurs sites web hors ligne le temps d'appliquer des correctifs, ce qui a mis en évidence à quel point une vulnérabilité dans un composant largement utilisé peut avoir des répercussions sur des organisations qui, par ailleurs, n'ont aucun lien entre elles.
Cet épisode s'est révélé particulièrement instructif, car l'IA a joué un rôle central dans le processus de découverte. OpenAI a déclaré L'un de ses modèles a découvert ces failles lors d'un audit de sécurité de PHP lancé en juillet dans le cadre de son programme « Patch the Planet ». Ces failles affecteraient des versions remontant jusqu'à PHP 5, mais leur exploitation nécessitait une chaîne complexe d'étapes qui s'avéraient difficiles à identifier et à exécuter. L'IA a abaissé ce seuil, ce qui a des implications à double tranchant. La même technologie qui aide les chercheurs à découvrir des vulnérabilités permet également aux pirates d’identifier et d’exploiter plus facilement ces failles.
La situation est devenue plus préoccupante lorsque des détails concernant ces vulnérabilités ont fuité avant même que le processus de divulgation coordonnée ne soit achevé. PHP a avancé la date de publication de son correctif, tandis que l'équipe de veille des menaces d'Amazon a ensuite signalé une tentative d'exploitation qui s'était produite avant la divulgation publique. Cloudflare a également signalé des attaques ont eu lieu avant la publication du correctif. La source d'information de l'attaquant restait incertaine.
La leçon à retenir n'est pas que l'IA rend inévitablement Internet moins sûr, mais qu'elle modifie la dynamique économique de la cybersécurité. Les organisations sont peut-être en mesure de détecter et de corriger les failles plus rapidement, mais elles subissent également une pression accrue pour réagir avant que les pirates ne puissent les exploiter.
4!!!
Si l’incident lié à PHP a mis en évidence le défi croissant que représente la sécurisation des logiciels largement utilisés, un autre incident impliquant l’autorité de certification indienne eMudhra a quant à lui souligné les risques liés au recours à des intermédiaires de confiance. Huit certificats intermédiaires émis par cette société (six pour des sites web et deux pour la signature de code) se sont avérés être protégés par des clés cryptographiques si faibles qu'il suffisait de tester 256 valeurs possibles pour les récupérer. Dans un cas, la clé privée était, littéralement, le chiffre 4.
Tu veux choisir un numéro ?
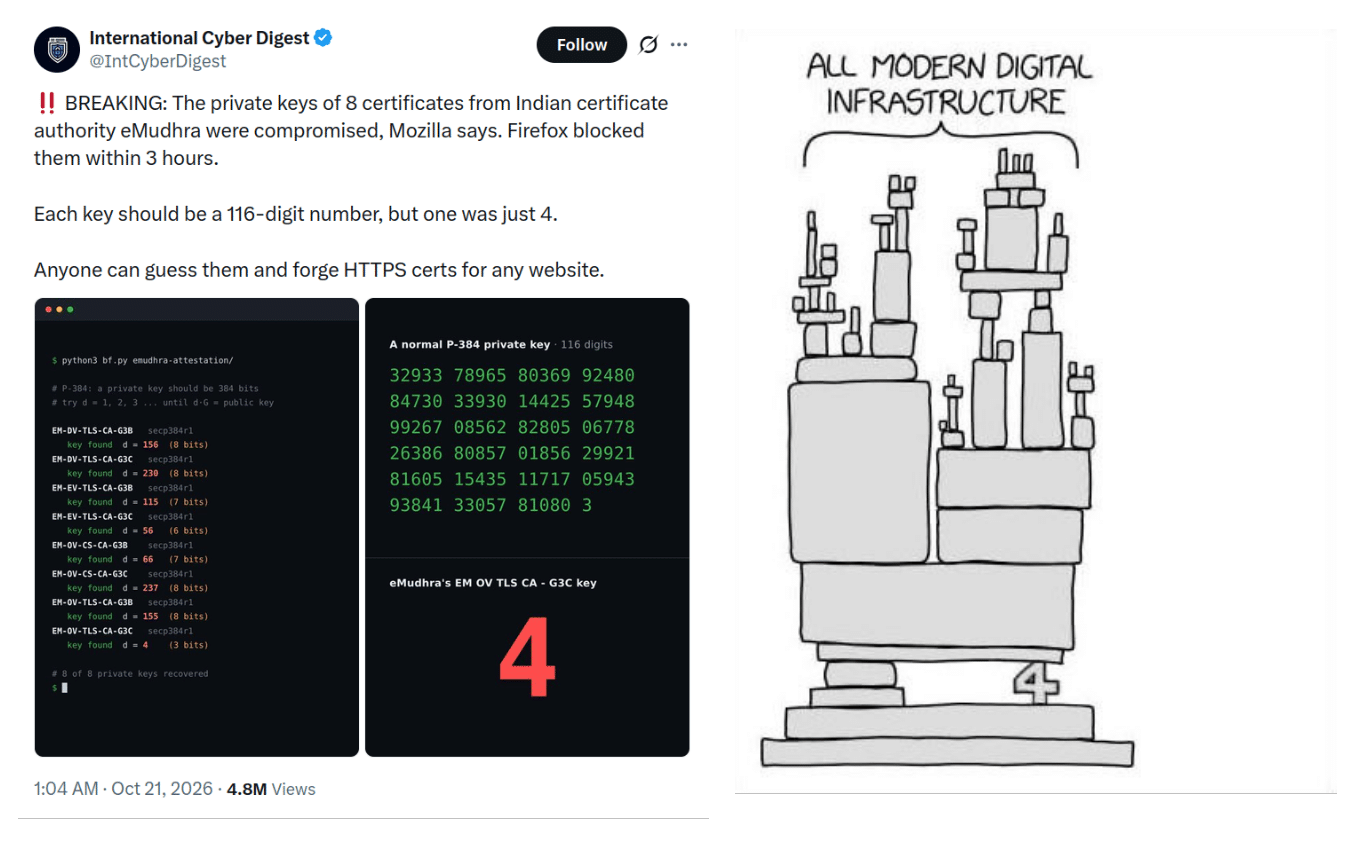
Source : X
Le problème serait dû à un script défectueux qui a généré un deuxième jeu de clés, moins sécurisé. Le personnel les a sélectionnées par erreur car leurs libellés ressemblaient à ceux des clés prévues. Les certificats concernés avaient été générés en avril 2025, laissant une faille dans l’infrastructure de certification du Web qui aurait pu permettre l’émission de certificats falsifiés. Un chercheur a signalé cette faille le 17 octobre, soit environ 17 mois plus tard.
Les éditeurs de navigateurs et les fabricants de systèmes d’exploitation ont réagi en bloquant les certificats concernés, Mozilla ayant par la suite retiré sa confiance au certificat racine qui les avait signés. eMudhra a déclaré que la plupart de ces certificats n’avaient jamais été utilisés en production et qu’elle n’avait trouvé aucune preuve indiquant qu’ils avaient servi à délivrer des certificats à des utilisateurs finaux. Il a également été signalé qu’aucune chaîne de certificats de sites web liée aux six certificats intermédiaires TLS n’avait été enregistrée dans Certificate Transparency, le registre public des certificats émis. Cette réaction montre que le système en place peut fonctionner une fois qu’une faille est détectée et signalée, mais dans ce cas précis, cela a dépendu de la découverte du problème par un chercheur externe plutôt que d’un mécanisme de protection intégré à la conception du système.
Fiducie centralisée
Il est important de noter que cet incident met en évidence un problème fondamental lié aux systèmes de confiance centralisés. Les certificats numériques permettent aux navigateurs de vérifier qu’ils communiquent bien avec le site web souhaité, mais leur sécurité dépend de l’intégrité des clés cryptographiques et des organisations chargées de leur émission et de leur gestion. Une erreur de mise en œuvre apparemment anodine peut donc compromettre un système de confiance bien plus vaste.
Comme si cela ne suffisait pas, d'autres failles ont été découvertes le même jour à différents niveaux de la pile logicielle. Node.js mis en ligne des mises à jour de sécurité corrigeant dix failles, dont quatre classées comme « élevées », tandis que GitLab a publié un correctif d'urgence pour une vulnérabilité critique permettant l'exécution de code à distance sans authentification et affectant les installations autogérées (noté 10,0, soit le score CVSS maximal).
Même si les détails différaient, ces incidents ont mis en évidence une même réalité générale : les infrastructures numériques modernes reposent sur un vaste réseau de composants logiciels, de certificats de confiance et de services interconnectés. Une faille dans l’un d’entre eux peut engendrer des risques bien au-delà de l’organisation à l’origine de cette faille.
Le système bancaire a fourni un autre exemple de ces interdépendances. La veille des problèmes que je viens d'évoquer, un événement majeur Une panne survenue dans la région londonienne de Google Cloud a perturbé l'accès aux services financiers pour des millions de clients ; Revolut, Lloyds, Bank of Scotland et HSBC figureraient parmi les établissements touchés. Par ailleurs, la State Bank of India signalé que des milliers de dossiers clients contenant des informations personnelles avaient fait l'objet d'une fuite (3 897 dossiers identifiés à ce jour, contre un chiffre avancé par le pirate informatique, soit environ 375 000, que SBI n'a pas encore pu vérifier), tout en soulignant que ses activités et ses transactions n'avaient pas été affectées.
L'écosystème des actifs numériques n'a pas non plus été épargné par les défaillances. Les plateformes d’échange, les dépositaires, les portefeuilles, les infrastructures de minage et la connectivité Internet comportent tous leurs propres risques, et l’exemple le plus coûteux du mois dernier s’est produit dans les derniers jours du mois. Le 29 octobre, environ $6,3 milliards ont été détournés de Binance, l’une des plus grandes plateformes d’échange au monde, dans ce que la société d’analyse blockchain TRM Labs qualifie de le plus gros vol de cryptomonnaies jamais enregistré, soit environ quatre fois les $1,5 milliard dérobés à Bybit en février 2025. TRM attribue cette attaque, avec un haut degré de certitude, au groupe nord-coréen « TraderTraitor », tandis que les conclusions préliminaires de Binance indiquent que l’origine du problème réside dans le piratage de l’ordinateur portable d’un ingénieur plutôt que dans une fuite des clés privées des portefeuilles. Binance a suspendu les retraits et a déclaré qu’elle couvrirait l’intégralité des pertes à partir de son fonds SAFU et des ressources de l’entreprise, tandis que Tether, Circle et d’autres ont gelé environ $2,7 à 3 milliards des actifs volés.
Ces incidents n'étaient pas nécessairement liés entre eux et ne doivent pas être considérés comme la preuve d'une défaillance systémique unique. Cela dit, pris dans leur ensemble, ils mettent en évidence à quel point la finance moderne dépend d'un ensemble relativement restreint de fournisseurs de technologies et d'intermédiaires de confiance.
Le Bitcoin, qui a fait ses preuves
Il est important de noter que l'incident de Binance a mis en évidence une vulnérabilité au niveau d'un dépositaire centralisé, et non au niveau du protocole Bitcoin sous-jacent. Le réseau Bitcoin a continué à traiter les transactions conformément à ses règles de consensus établies, avec des blocs générés en moyenne toutes les dix minutes environ et des nœuds fonctionnant de manière indépendante qui vérifiaient les transactions et faisaient respecter le protocole.
Le contraste est saisissant.
Une panne de courant chez un fournisseur de services cloud peut perturber les services qui en dépendent ; une autorité de certification compromise peut ébranler la confiance dans les sites web ; et une faille de sécurité dans un logiciel largement utilisé peut exposer simultanément des milliers d’organisations. Le système de consensus du Bitcoin, en revanche, est conçu pour réduire au minimum la dépendance vis-à-vis d’intermédiaires centraux grâce à des règles vérifiables de manière indépendante et à un réseau distribué de participants.
Cette distinction pourrait prendre de plus en plus d'importance. À mesure que l'IA réduit les obstacles à l'identification et à l'exploitation des vulnérabilités de l'infrastructure numérique centralisée qui sous-tend une grande partie de la finance moderne, l'attrait relatif des systèmes décentralisés, qui réduisent au minimum le recours à des intermédiaires de confiance, pourrait s'accroître. Le bitcoin en est sans doute l'exemple le plus marquant.
Cela ne s'est peut-être pas reflété dans les performances des actifs numériques du mois dernier, compte tenu du contexte macroéconomique difficile et du piratage de Binance, mais cela ne rend pas pour autant l'argument sous-jacent moins convaincant.
1 Cette analyse optimiste est toutefois difficile à concilier avec les dernières données sur l'emploi. Le rapport sur l'emploi non agricole de septembre a révélé que l'économie n'avait créé que 29 000 emplois, soit à peine un tiers du consensus qui s'établissait autour de 90 000. Le taux de chômage a grimpé à 4,21 %, et les chiffres de juillet et août ont été révisés à la baisse de 60 000 au total.


