

Octubre de 2026 en el mundo de las criptomonedas: el «Tech»tober negro
Tras dos meses consecutivos de rendimiento superior al habitual en esta época del año, los precios de los activos digitales acabaron registrando un rendimiento inferior al habitual el mes pasado. Por otra parte, octubre pone el listón muy alto: históricamente ha sido uno de los meses más fuertes para el bitcoin —véase la imagen—, lo que le ha valido el cariñoso apodo de Uptober. (¡Nadie ha dicho nunca que invertir sea fácil!). El bitcoin abrió el mes cerca de los $83 600, pero cerró por debajo de la cota de los $80 000, aproximadamente un tercio por debajo de su máximo de octubre de 2025. Los ETF al contado de bitcoin de EE. UU. reflejaron la misma indecisión, con un patrimonio gestionado (AUM) total estable a lo largo del mes en torno a los $104 mil millones.
Rentabilidades mensuales históricas del bitcoin
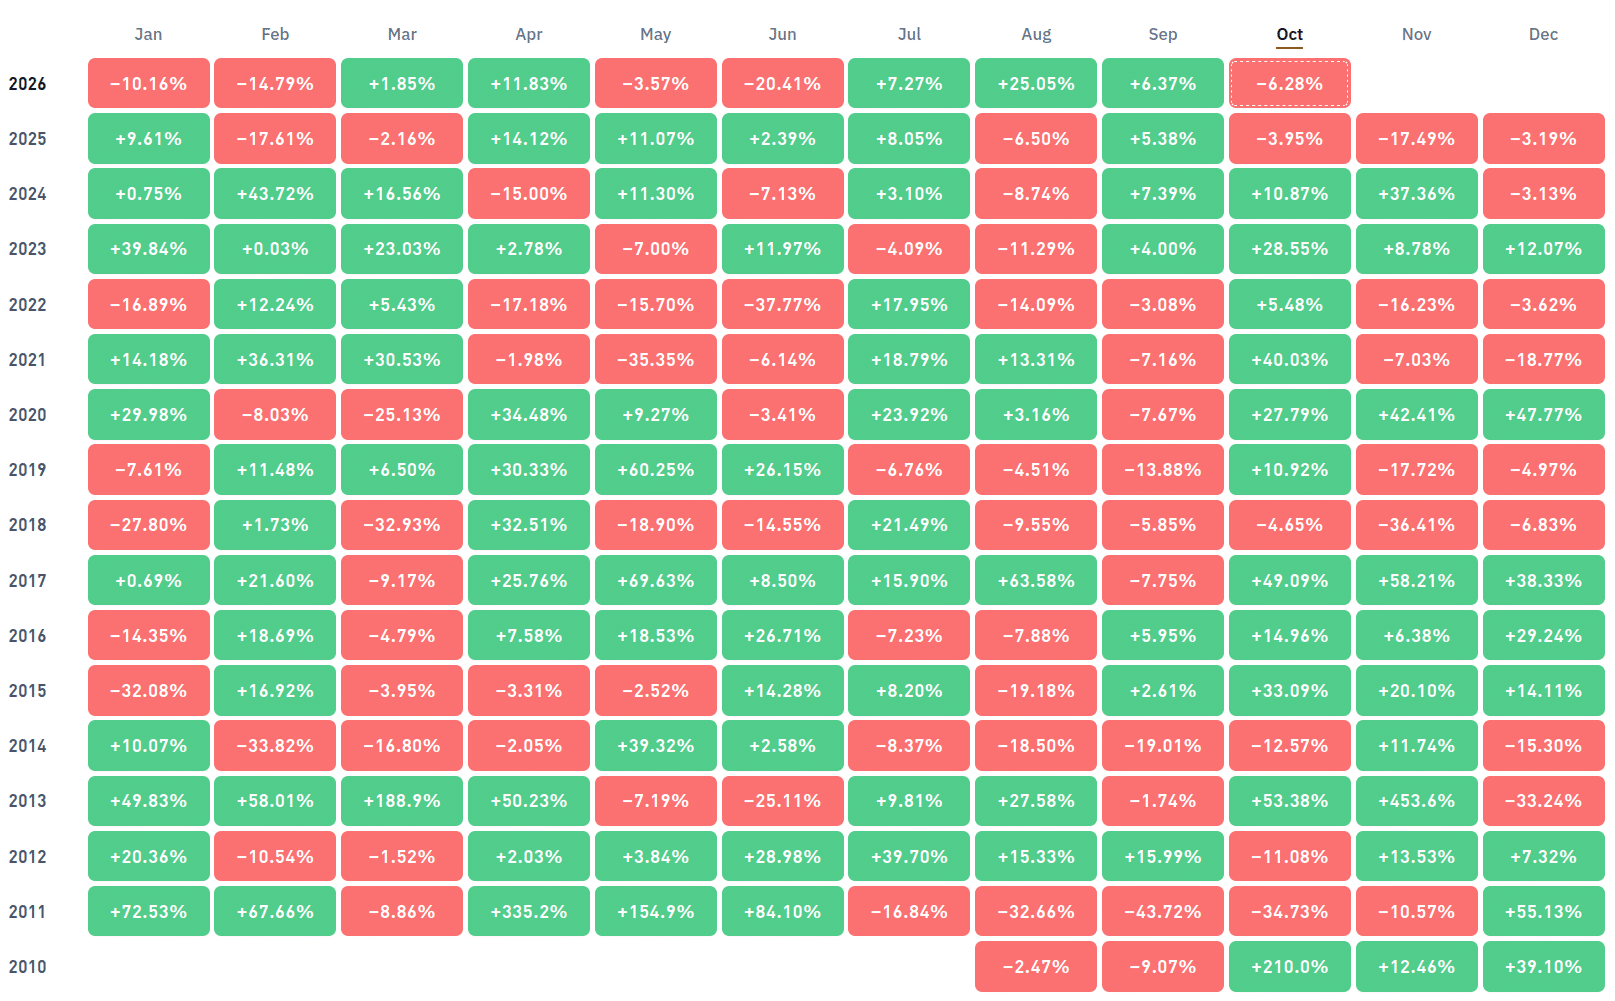
Fuente: coinglass
Este rendimiento mediocre se reflejó en nuestro índice insignia de gran capitalización, el Top 10 Crypto CTI, que registró una caída del -14,71 TP3T a lo largo del mes, debido principalmente al contexto macroeconómico que sigue siendo complicado. Sin duda, los datos de inflación de Estados Unidos correspondientes a septiembre no resultaron nada alentadores para los inversores.
La inflación de los precios al consumo subió hasta el 3,71 TP3T en septiembre, frente a las previsiones del 3,61 TP3T, mientras que el índice de precios al productor (IPP) registró un aumento aún mayor —véase la imagen—: un 6,31 TP3T frente al 5,31 TP3T previsto, lo que sugiere que las presiones sobre los precios en la cadena de suministro siguen siendo significativas. La energía fue la principal responsable: representó más de la mitad del aumento mensual del IPC, con un incremento de la gasolina del 9,11 TP3T en el mes en medio del conflicto de Oriente Medio, lo que hace que se trate, en parte, de una crisis de oferta.
Tasa de inflación interanual de los precios al consumo y a la producción en EE. UU.
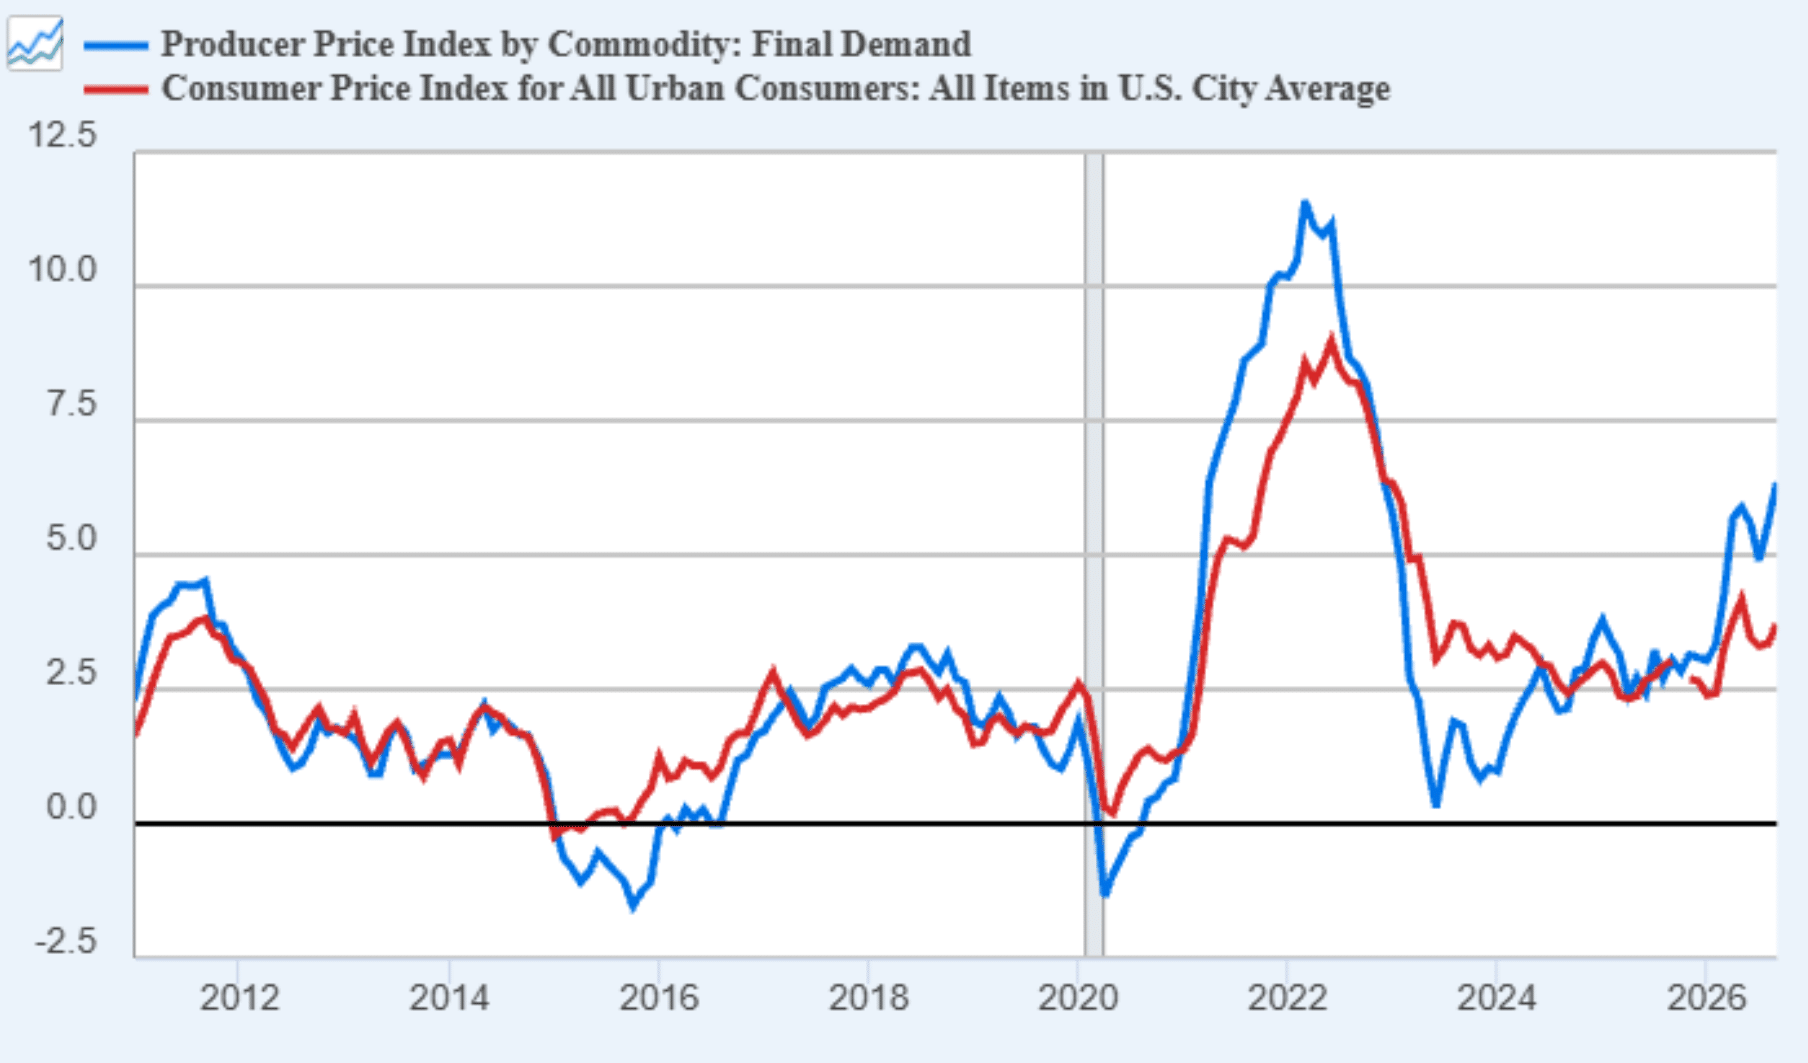
Fuente: Base de datos Fred
Dado que la inflación da pocas señales de volver a corto plazo al objetivo 2% de la Fed, los mercados siguieron descontando un nuevo endurecimiento de 75 puntos básicos para mediados del próximo año —empezando por una subida de 25 puntos básicos en diciembre—, según el Herramienta Fedwatch de la CME.
En la rueda de prensa del 28 de octubre, el presidente Warsh describió la actividad económica de EE. UU. como una economía que crece a un ritmo sólido, con un gasto interno resistente y un aumento del empleo que sigue el ritmo de la población activa.1. El Comité mantuvo el tipo de interés oficial en el rango del 3,75-4,001 TP3T tras una votación de 10 a 2, en la que Cook y Hammack se mostraron a favor de una subida de un cuarto de punto, tras el aumento de septiembre. Warsh también afirmó que no estaba dispuesto a calificar las condiciones financieras de «restritivas», lo que reforzó aún más las expectativas de una subida en diciembre.
Cabría esperar que, en un contexto macroeconómico como este, los bonos del Estado siguieran bajo presión. Al fin y al cabo, la tendencia bajista de los últimos meses había llevado los rendimientos de los bonos del Tesoro de EE. UU. a sus niveles más altos desde principios de la década de 2000 (el bono a 10 años alcanzó el 5,34% y el de 30 años, el 5,70% a principios de octubre). Sin embargo, eso habría sido un error. De hecho, con su habitual sentido de la oportunidad, la portada de la revista The Economist —un indicador contrario cuya fiabilidad está a la altura de la de Jim Cramer, de la CNBC—, en la que se cuestionaba cuándo estallaría el mercado de bonos, coincidió con el máximo a corto plazo de los rendimientos.
«El chico del lustrado de zapatos» en versión impresa
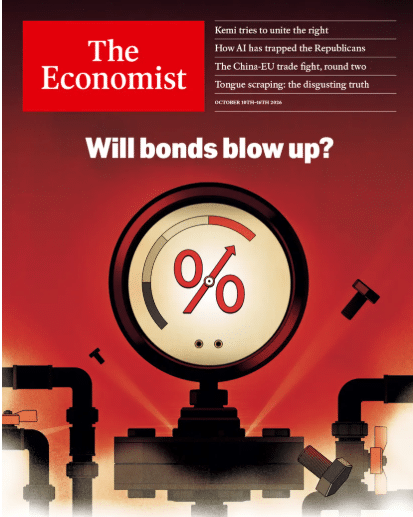
Fuente: The Economist
El cambio de tendencia en los rendimientos coincidió con una fuerte ola de ventas en las acciones relacionadas con la IA, ya que los inversores retomaron una de las narrativas catastrofistas más populares: a saber, que la inteligencia artificial, al igual que el boom de las puntocom hace casi tres décadas, no es más que otra burbuja tecnológica a punto de estallar. El 14 de octubre, el Nasdaq sufrió su mayor caída en un solo día desde julio, y CoreWeave, un valor de referencia para el crédito relacionado con la IA, llegó a caer hasta un 15–16% ese mismo día. Esto, unido a un exceso de posiciones cortas —ya que los inversores apostaban por que el aumento de los rendimientos persistiría—, fue un catalizador suficiente para desencadenar el importante retroceso de 30 pb en los rendimientos de los bonos del Tesoro estadounidense a 10 años el mes pasado, a pesar de las elevadas cifras del IPC y el IPP; un oportuno recordatorio para los inversores de que los mercados financieros rara vez se mueven en línea recta.
Además, ha vuelto a poner sobre la mesa una cuestión importante que resulta muy relevante para los inversores en criptomonedas: ¿esta caída de los rendimientos de los bonos del Tesoro socava la hipótesis de la «dominancia fiscal», que muchos (nosotros incluidos) creemos que ha estado impulsando al alza los rendimientos de los bonos y los precios de los activos digitales en los últimos meses (al aumentar las primas de plazo y, al mismo tiempo, alimentar la demanda de coberturas contra la devaluación)?
Un retorno fundamental
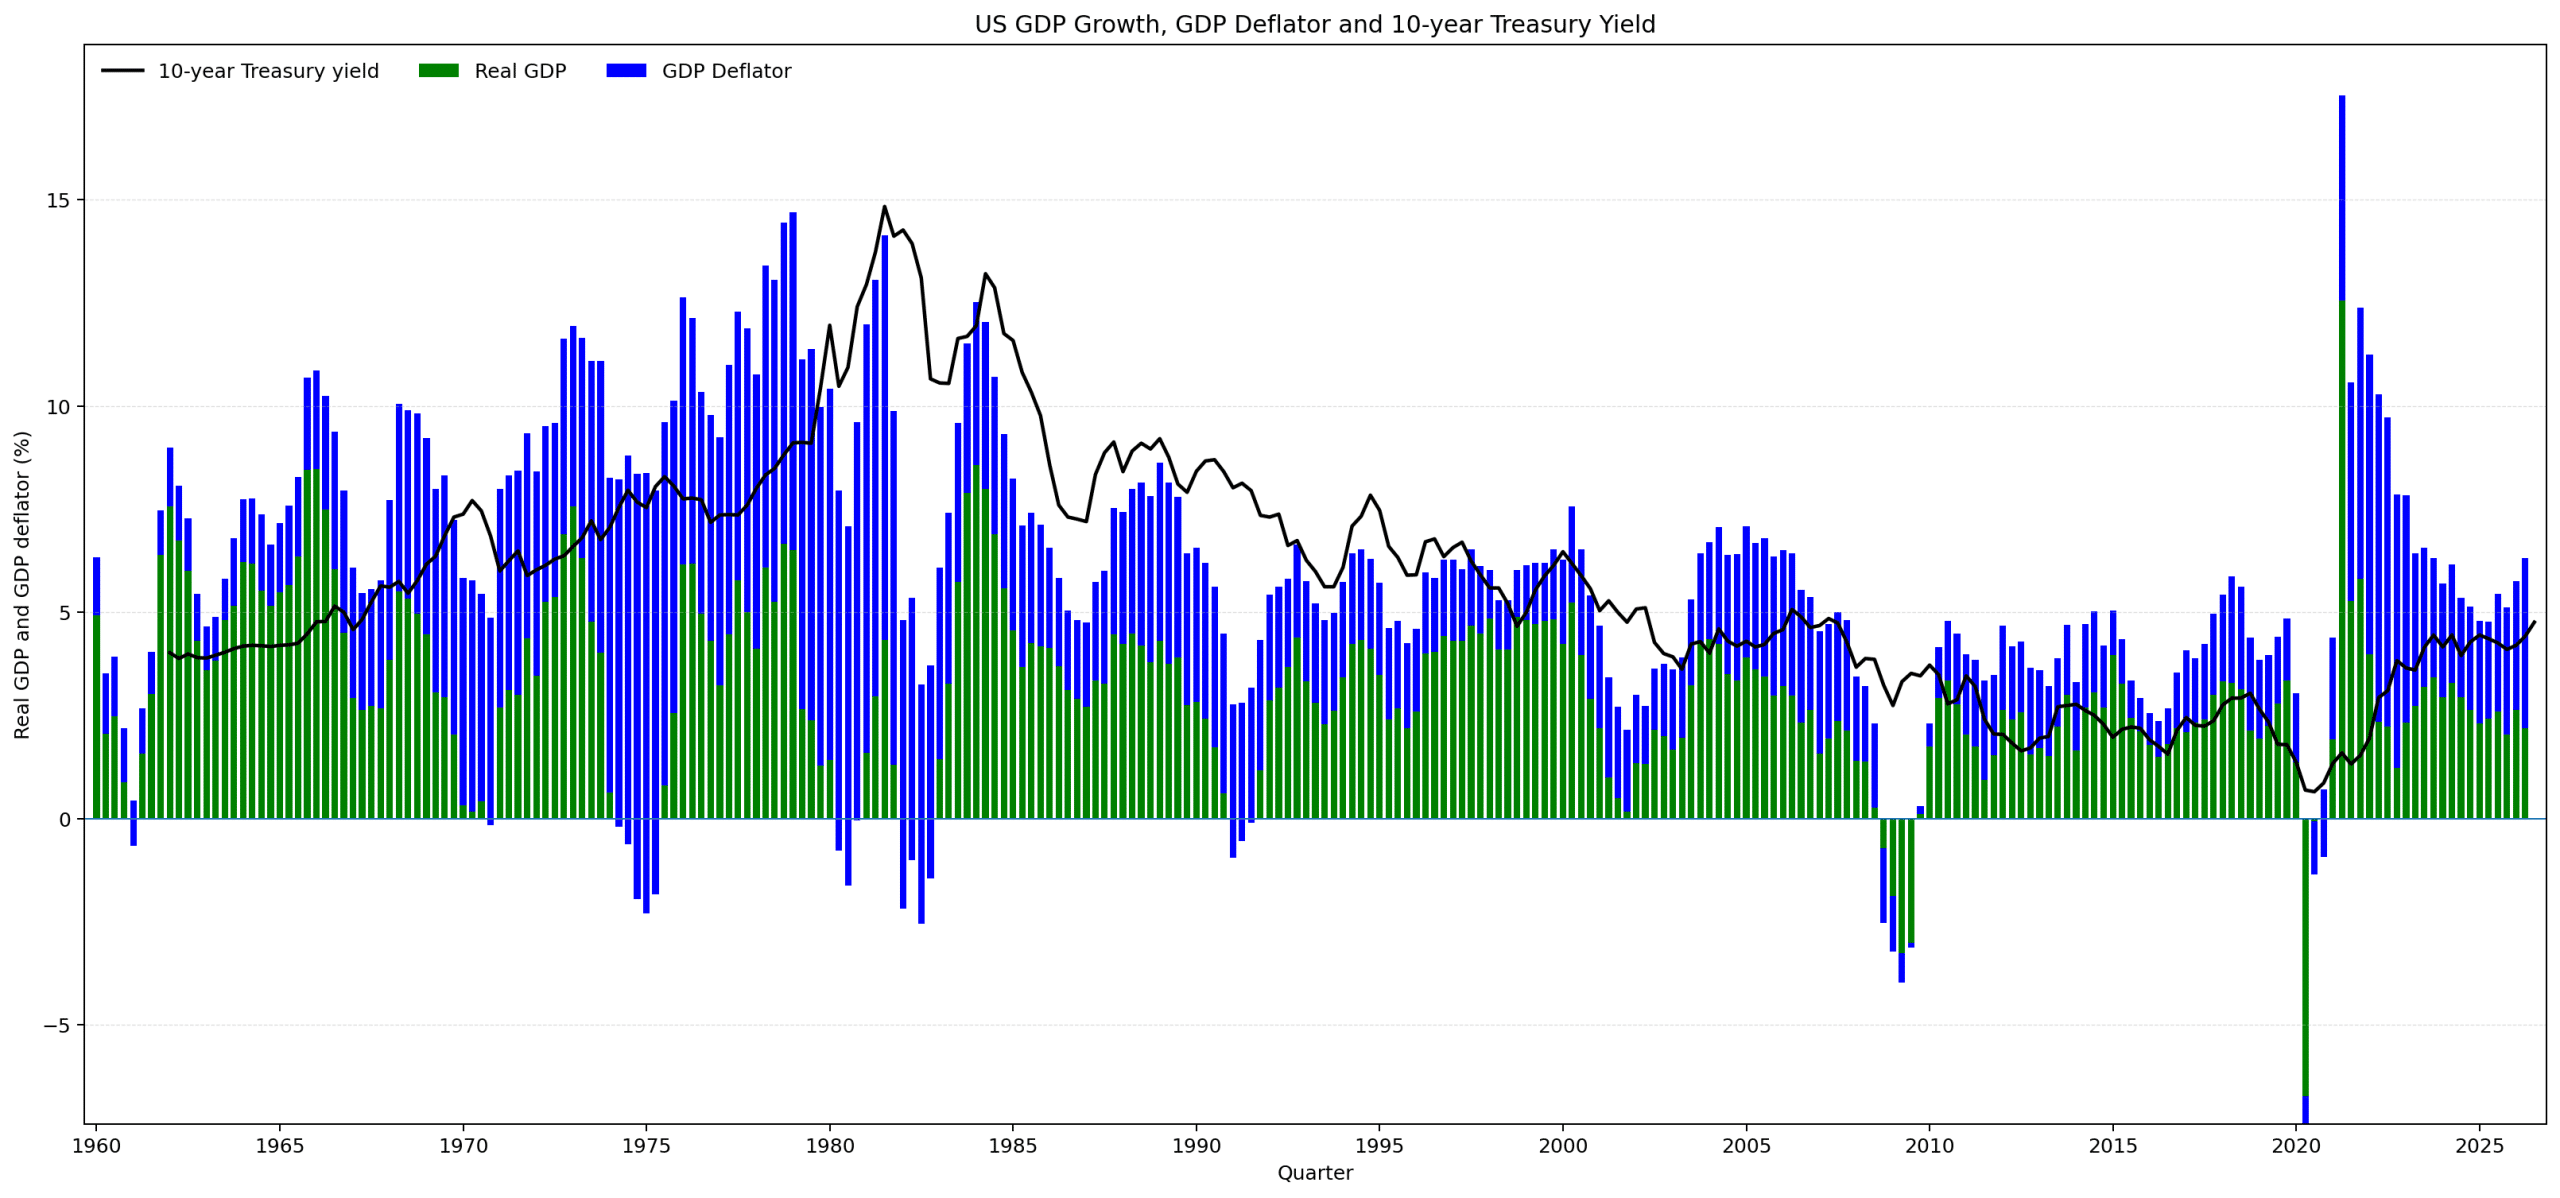
La réplica habitual a la hipótesis de la dominancia fiscal es que el aumento de los rendimientos no es más que un retorno a los fundamentos subyacentes. Como ilustra el gráfico siguiente, en el que se compara el rendimiento de los bonos del Tesoro estadounidense a 10 años con el crecimiento del PIB nominal de EE. UU., ambas series se mantuvieron razonablemente alineadas hasta la crisis financiera global de 2008. Desde entonces, el primero se ha mantenido, en general, por debajo del segundo, una divergencia que refleja no solo la evolución de los fundamentos económicos, sino también una política monetaria extraordinariamente expansiva, la flexibilización cuantitativa (QE) y las políticas que mantuvieron a la baja los tipos de interés de mercado.
Rendimiento de los bonos del Tesoro estadounidense a 10 años frente al crecimiento del PIB nominal
Fuente: base de datos FRED
Para los inversores en valor que consideran que esta relación es un punto de referencia histórico útil, la conclusión es que los bonos del Estado se encuentran en su nivel más atractivo desde hace gran parte de la última década. Sin embargo, hay que hacer una salvedad importante. El crecimiento del PIB nominal no es una medida directa del valor razonable del rendimiento de los bonos del Tesoro, ya que este último también incorpora las expectativas sobre los tipos de interés y la inflación futuros, además de una prima de plazo. Por lo tanto, el gráfico ofrece un contexto más que una prueba de que los bonos sean baratos.
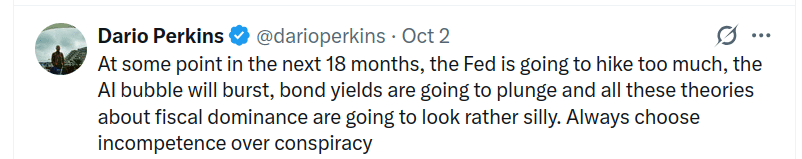
Algunos comentaristas adoptaron una postura aún más provocadora (véase más abajo).
Cuestionar la narrativa
Fuente: X
El escenario esbozado por Perkins —la Fed aplica una política monetaria demasiado restrictiva, estalla la burbuja de la IA y se desploman los rendimientos de los bonos del Tesoro— es sin duda plausible, pero se trata de un argumento cíclico, mientras que el dominio fiscal es de carácter estructural. Ambos operan en horizontes temporales diferentes y no tienen por qué ser mutuamente excluyentes.
Tal y como se ha señalado en el anterior Actualización mensual, la tesis de la dominancia fiscal se basa en la premisa de que el endeudamiento público persistente acaba limitando la política monetaria. Esto implica que el problema fiscal de EE. UU. no es simplemente consecuencia de una economía débil: siguen existiendo déficits sustanciales incluso tras ajustar los datos al ciclo económico, tal y como muestra el gráfico siguiente.
Saldo presupuestario ajustado cíclicamente de EE. UU. (% del PIB)
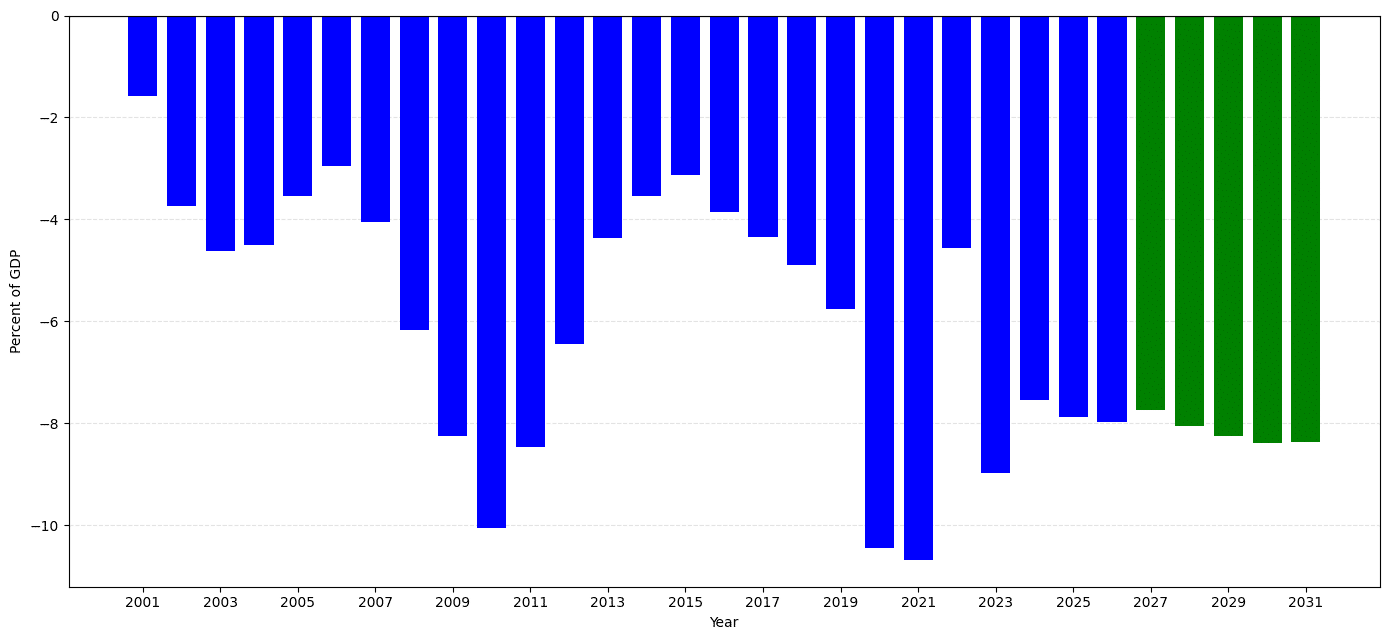
Fuente: «Fiscal Monitor» del FMI (el color verde indica las previsiones del FMI)
Parafraseando al gran economista Rudi Dornbusch, las expansiones económicas no mueren de viejas; son asesinadas por la Reserva Federal. Pero asesinar a la economía no contribuye en nada a sanear el presupuesto. En todo caso, empeora las cosas: los ingresos fiscales disminuyen, se activan los estabilizadores automáticos y los gobiernos se ven presionados a proporcionar apoyo adicional. De hecho, los déficits presupuestarios de EE. UU. han alcanzado históricamente alrededor del 10% del PIB o más durante las graves recesiones económicas (como las de 2008/9 y 2020/21).
Lo más importante es que no hay una solución fácil. Para reducir un déficit presupuestario estructural es necesario, o bien recortar el gasto, o bien subir los impuestos. Como hemos señalado en numerosas ocasiones anteriores, lo primero parece políticamente imposible, mientras que la eficacia de lo segundo es dudosa, ya que la presión fiscal de muchas economías se encuentra cerca de máximos históricos, lo que implica que podrían estar acercándose al punto de la curva de Laffer más allá del cual unas tasas impositivas más elevadas generan unos ingresos adicionales cada vez menores.
Además, esa respuesta política ante una recesión económica es precisamente lo que predice la «dominancia fiscal». Al fin y al cabo, la lección clave tanto de la crisis financiera global como de la pandemia de la COVID-19 es que los gobiernos interpretan una crisis como una licencia para gastar más, y no menos, a menudo acompañada de una nueva ronda de expansión cuantitativa. Que la Reserva Federal recorte los tipos de interés y amplíe su balance para respaldar a un gobierno muy endeudado mientras la inflación sigue por encima del objetivo sería la aplicación de este régimen, no una refutación del mismo.
Tampoco la caída de los rendimientos zanja la cuestión. Los rendimientos bajaron durante ambos episodios, mientras que la deuda siguió aumentando, ya que una recesión desencadena una huida hacia activos seguros y unas expectativas de crecimiento más bajas, lo que dice poco sobre la sostenibilidad fiscal a largo plazo. Las señales reveladoras se encuentran en otra parte: en la tolerancia del banco central hacia una inflación superior al objetivo, en los rendimientos reales y en la prima de plazo. Si las primas de plazo y los rendimientos reales descendieran mientras la Fed se mantiene firme en materia de inflación, eso iría en contra de la tesis.
¿Ya hemos llegado?
Dicho esto, tal y como señalamos en la «Actualización mensual» antes mencionada, la Fed se está comportando, al menos hasta ahora, como un banco central que sigue anteponiendo su mandato de control de la inflación al apoyo a las necesidades de financiación del Tesoro de EE. UU. La verdadera prueba, sin embargo, no se produce durante la fase de subidas de tipos, sino después: concretamente, si la Fed mantiene la calma ante una profunda recesión y un susto relacionado con el servicio de la deuda o el funcionamiento de los mercados, o si da un giro hacia recortes y medidas de apoyo al balance con la inflación aún elevada. Lejos de parecer una tontería, el «dominio fiscal» se beneficiaría del escenario de Perkins, en lugar de ser una de sus víctimas. Lo que realmente invalidaría la tesis no es un único ciclo, por muy dramático que sea, sino un movimiento sostenido hacia superávits fiscales primarios y un déficit ajustado al ciclo estructuralmente más bajo, y no hay indicios de que eso vaya a suceder.
«Tech»tober negro
Si bien el debate sobre el dominio fiscal pone de relieve las posibles vulnerabilidades de un sistema financiero cada vez más endeudado, el mes de octubre nos ha recordado de una forma bastante diferente los riesgos a los que se enfrenta el mundo financiero actual. Históricamente, este mes se ha asociado a la agitación financiera en los mercados tradicionales, desde el pánico de 1907 —que contribuyó a impulsar la creación de la Reserva Federal— y la caída de Wall Street de 1929, que presagió la Gran Depresión, hasta la caída en un solo día de las acciones estadounidenses en octubre de 1987.
Los problemas de este mes de octubre tuvieron un carácter más tecnológico que financiero, pero pusieron de manifiesto una vulnerabilidad que podría decirse que es igual de trascendental: la infraestructura digital de la que depende gran parte de las finanzas modernas. Una serie de incidentes puso de relieve la fragilidad de este sistema cada vez más interconectado, mientras que la inteligencia artificial está empezando a desempeñar un papel cada vez más importante a la hora de identificar —y, potencialmente, explotar— sus puntos débiles.
El episodio más llamativo tuvo que ver con PHP, el lenguaje de programación utilizado por una proporción considerable de los sitios web del mundo (las estimaciones llegan hasta el 70%). A finales de mes se dieron a conocer dos vulnerabilidades críticas de ejecución remota de código, denominadas conjuntamente «PHP2Shell» y que permitían a atacantes no autenticados ejecutar código en un servidor, después de que se filtraran los detalles antes del lanzamiento previsto del parche. Ambas recibieron una puntuación de 9,2 en el Sistema Común de Puntuación de Vulnerabilidades (CVSS), lo que las sitúa claramente en la categoría de «críticas».
La respuesta tuvo un alcance inusualmente amplio. La primera ministra japonesa, Sanae Takaichi, instó a las organizaciones a comprobar si sus páginas web utilizaban PHP y a aplicar el parche de inmediato, o a suspender temporalmente los servicios si no podían hacerlo. También se emitieron advertencias por parte de varias agencias importantes de ciberseguridad, entre ellas la Agencia de Ciberseguridad y Seguridad de las Infraestructuras de EE. UU. (CISA), la división cibernética del FBI, la Agencia de Seguridad Nacional de EE. UU., el CERT-EU de la UE y Centro Nacional de Ciberseguridad del Reino Unido .
Como respuesta, muchas empresas, bancos y organismos públicos retiraron sus sitios web de la red mientras aplicaban las correcciones, lo que puso de manifiesto cómo una vulnerabilidad en un componente de uso generalizado puede tener repercusiones en organizaciones que, por lo demás, no guardan relación entre sí.
El episodio resultó especialmente instructivo porque la inteligencia artificial desempeñó un papel fundamental en el proceso de descubrimiento. OpenAI afirmó que Uno de sus modelos detectó las vulnerabilidades durante una auditoría de seguridad de PHP que comenzó en julio en el marco de su programa «Patch the Planet». Según se informa, las vulnerabilidades afectan a versiones que se remontan a PHP 5, pero su explotación requería una compleja cadena de pasos que había resultado difícil de identificar y ejecutar. La inteligencia artificial ha reducido esa barrera, lo que tiene consecuencias de doble filo. La misma tecnología que ayuda a los investigadores a descubrir vulnerabilidades también facilita a los atacantes la identificación y el aprovechamiento de los puntos débiles.
El incidente se volvió aún más preocupante cuando se filtraron detalles sobre las vulnerabilidades antes de que concluyera el proceso de divulgación coordinada. PHP adelantó el lanzamiento de su parche, mientras que el equipo de inteligencia sobre amenazas de Amazon, posteriormente, informado un intento de explotación que se había producido antes de que se hiciera público. Cloudflare también informado tráfico de ataques antes de que se publicara el parche. La fuente de información del atacante seguía sin estar clara.
La conclusión no es que la IA haga que Internet sea, inevitablemente, menos seguro, sino que está cambiando la economía de la ciberseguridad. Es posible que las organizaciones puedan detectar y subsanar las vulnerabilidades con mayor rapidez, pero también se enfrentan a una mayor presión para reaccionar antes de que los atacantes puedan aprovecharlas.
4!!!
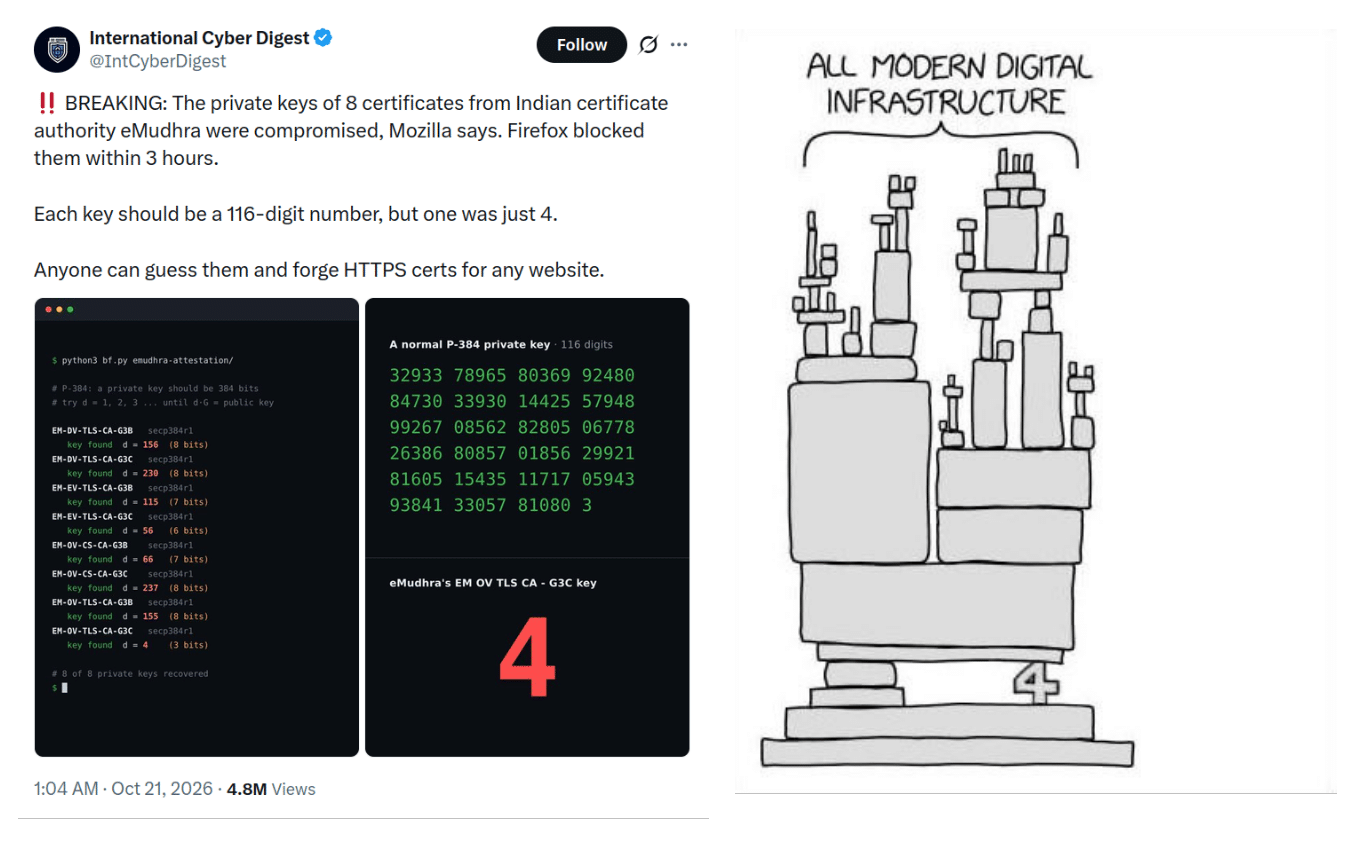
Si el episodio de PHP puso de manifiesto el creciente desafío que supone garantizar la seguridad del software de uso generalizado, otro incidente relacionado con la autoridad de certificación india eMudhra puso de relieve los riesgos de confiar en intermediarios de confianza. Se descubrió que ocho certificados intermedios emitidos por la empresa (seis para sitios web y dos para la firma de código) estaban protegidos por claves criptográficas tan débiles que podían recuperarse probando tan solo 256 valores posibles. En un caso, la clave privada era, literalmente, el número 4.
¿Eliges un número?
Fuente: X
Según se ha informado, el problema se debió a un script defectuoso que generó un segundo conjunto de claves más débil. El personal las seleccionó por error porque sus etiquetas se parecían a las de las claves previstas. Los certificados afectados se habían generado en abril de 2025, lo que dejó una vulnerabilidad en la infraestructura de certificados de la web que, en teoría, podría haber permitido la emisión de certificados falsificados. Un investigador informó de la vulnerabilidad el 17 de octubre, unos 17 meses después.
Los proveedores de navegadores y los fabricantes de sistemas operativos respondieron bloqueando los certificados afectados, y Mozilla retiró posteriormente la confianza en el certificado raíz que los había firmado. eMudhra afirmó que la mayoría de los certificados nunca se habían utilizado en producción y que no había encontrado pruebas de que se hubieran utilizado para emitir certificados a usuarios finales. También se informó de que no se había registrado en Certificate Transparency —el registro público de certificados emitidos— ningún encadenamiento de certificados de sitios web vinculado a los seis certificados intermedios TLS. La respuesta demuestra que el sistema actual puede funcionar una vez que se detecta y se notifica un fallo, pero en este caso dependió de que un investigador externo detectara el problema, en lugar de que se activara alguna medida de seguridad integrada en el diseño.
Fideicomiso centralizado
Es importante destacar que este incidente pone de manifiesto un problema fundamental de los sistemas de confianza centralizados. Los certificados digitales ayudan a los navegadores a verificar que se están comunicando con el sitio web deseado, pero su seguridad depende de la integridad de las claves criptográficas y de las organizaciones encargadas de emitirlas y gestionarlas. Por lo tanto, un error de implementación aparentemente trivial puede socavar un sistema de confianza mucho más amplio.
Por si eso no fuera suficiente, ese mismo día se detectaron otras vulnerabilidades en toda la pila de software. Node.js ha publicado actualizaciones de seguridad se han solucionado diez fallos, cuatro de ellos clasificados como de alto riesgo, mientras que GitLab ha publicado un parche de emergencia para una vulnerabilidad crítica de ejecución remota de código sin autenticación que afecta a las instalaciones autogestionadas (puntuación de 10,0, la máxima según el CVSS).
Aunque los detalles diferían, los incidentes ponían de manifiesto la misma idea general: la infraestructura digital moderna se basa en una amplia red de componentes de software, certificados de confianza y servicios interconectados. Una vulnerabilidad en cualquiera de ellos puede generar riesgos que trasciendan con creces a la organización que la ha introducido.
El sistema bancario ofreció un ejemplo más de estas dependencias. El día anterior a los problemas que acabamos de mencionar, un evento de energía en la región de Londres de Google Cloud interrumpió el acceso a los servicios financieros de millones de clientes; según se ha informado, entre las entidades afectadas se encuentran Revolut, Lloyds, Bank of Scotland y HSBC. Por otra parte, el State Bank of India informado que se habían filtrado miles de registros de clientes que contenían datos personales (hasta el momento se han identificado 3.897 registros, frente a la cifra de unos 375.000 que, según afirma un pirata informático, SBI aún no ha podido verificar), al tiempo que subrayaba que sus operaciones y transacciones no se habían visto afectadas.
El ecosistema de activos digitales tampoco se libró de los fallos. Las plataformas de intercambio, los custodios, los monederos, la infraestructura de minería y la conectividad a Internet conllevan sus propios riesgos, y el ejemplo más costoso del mes pasado se produjo en sus últimos días. El 29 de octubre, se sustrajeron aproximadamente $6.3 mil millones de Binance, una de las plataformas de intercambio más grandes del mundo, en lo que la empresa de análisis de cadenas de bloques TRM Labs denomina el el mayor robo de criptomonedas de la historia, aproximadamente cuatro veces los $1.5 mil millones sustraídos a Bybit en febrero de 2025. TRM atribuye el ataque, con un alto grado de certeza, al grupo norcoreano TraderTraitor, mientras que las conclusiones preliminares de Binance apuntan a que el origen del problema fue el ordenador portátil de un ingeniero que había sido comprometido, y no a ninguna filtración de claves privadas de carteras. Binance suspendió las retiradas de fondos y afirmó que cubriría todas las pérdidas con su fondo SAFU y con recursos de la empresa, mientras que Tether, Circle y otras entidades congelaron entre $2.7 y 3 mil millones de los activos robados.
Estos incidentes no estaban necesariamente relacionados entre sí, y no deben considerarse como prueba de un único fallo sistémico. Dicho esto, en su conjunto, ponen de manifiesto hasta qué punto las finanzas modernas dependen de un grupo relativamente reducido de proveedores de tecnología e intermediarios de confianza.
Bitcoin, probado en combate
Es importante destacar que el incidente de Binance puso de manifiesto una vulnerabilidad en un custodio centralizado, no en el protocolo subyacente de Bitcoin. La red de Bitcoin siguió procesando transacciones de acuerdo con sus reglas de consenso establecidas, con bloques generados cada diez minutos aproximadamente y nodos que operaban de forma independiente verificando las transacciones y velando por el cumplimiento del protocolo.
El contraste es enorme.
Un corte de suministro eléctrico en un proveedor de servicios en la nube puede interrumpir los servicios que dependen de él; una autoridad de certificación comprometida puede minar la confianza en los sitios web; y una vulnerabilidad en un software de uso generalizado puede poner en riesgo a miles de organizaciones al mismo tiempo. El sistema de consenso de Bitcoin, por el contrario, está diseñado para minimizar la dependencia de intermediarios centrales mediante reglas verificables de forma independiente y una red distribuida de participantes.
Esta distinción podría cobrar cada vez más importancia. A medida que la inteligencia artificial reduce las barreras para identificar y aprovechar las vulnerabilidades de la infraestructura digital centralizada en la que se sustenta gran parte del sistema financiero moderno, podría aumentar el atractivo relativo de los sistemas descentralizados que minimizan la necesidad de intermediarios de confianza. El bitcoin es, quizás, el ejemplo más destacado.
Puede que esto no se haya reflejado en la rentabilidad de los activos digitales del mes pasado, teniendo en cuenta el difícil contexto macroeconómico y el ataque informático a Binance, pero eso no resta fuerza al argumento subyacente.
1 Sin embargo, esa lectura optimista resulta difícil de conciliar con los últimos datos sobre el empleo. El informe sobre el empleo no agrícola de septiembre reveló que la economía solo creó 29 000 puestos de trabajo, apenas un tercio de la previsión general, que rondaba los 90 000. El desempleo subió hasta el 4,21 %, y las cifras de julio y agosto se revisaron a la baja en un total de 60 000.


